
12 ноября
четверг, 11:00—13:00
четверг, 11:00—13:00
Рассмотрим, какие налоговые последствия по НДС возникают при приобретении или реализации товаров по договорам с партнерами из ЕАЭС, а также при продаже/приобретении товаров российским партнерам на территории ЕАЭС, распространенные ошибки по НДС и др.
Программа
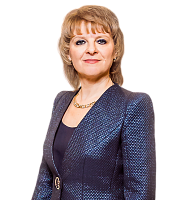
Варламова Виктория
Советник налоговой службы II ранга, руководитель отдела консалтинга, главный эксперт по бухучету и налогообложению «Правовест Аудит», аттестованный аудитор
1. НДС при экспорте товаров в ЕАЭС:
- Особенности подтверждения нулевой ставки НДС.
- НДС при реализации товаров через Интернет физлицам из ЕАЭС — лучше, чем ставка 0%.
- Особенности вычетов НДС при экспорте товаров в ЕАЭС.
2. НДС при ввозе товаров в РФ
- Новый порядок уплаты НДС при ввозе товаров автомобильным транспортом из ЕАЭС и налоговые последствия введения СПОТ.
- Правила уплаты НДС при ввозе товаров из ЕАЭС в РФ или «транзитом» при реализации в другие государства ЕАЭС. Важные нюансы: когда платить, если право собственности на товары перешло к покупателю, но товар еще не ввезен, как определить дату принятия товаров к учету и др.
- Особенности вычетов НДС, уплаченного при ввозе товаров.
- Уплата НДС при ввозе товаров посредниками.
- Приобретение товаров через партнеров из ЕАЭС у иностранных компаний из «дальнего зарубежья»: кто и как уплачивает НДС при ввозе товаров в РФ.
3. «Транзитные поставки», актуальные вопросы НДС:
- Покупка и реализация товаров за пределами ЕАЭС: что учесть, как определить место реализации, нужно ли уплачивать НДС при ввозе в РФ и др.?
- Российская организация приобретает товар в РБ (Казахстане и др.) и отгружает его со склада поставщика своему российскому покупателю или покупателю другого государства ЕАЭС. Что с НДС?
4. НДС при возврате экспортированных и импортированных товаров, особенности оформления ДОПП при СПОТ.
Условия участия
Для физ. лиц
Для юр. лиц
По итогам каждый участник получит презентацию и запись встречи.
Организатор АКГ «Правовест Аудит» — 18 место RAEX 2026
Стоимость участия: 9500 ₽
По всем вопросам обращайтесь, тел.: +7 925 940-96-61; org@pravovest-audit.ru