
Содержание
- Когда нужна электронная транспортная накладная (ЭТрН)
- Когда можно и нужно использовать бумажную накладную
- Можно ли учесть расходы на перевозку без ЭТрН
- Можно ли заявить вычет НДС по перевозке, если нет ЭТрН?
- Переходный период по ЭТрН до 1 марта 2027 года не снимает налоговые риски?
- Как оформить транспортную накладную при сбое системы или отсутствии Интернета?
- Почему проверять нужно все документы и налоговый учет
Когда нужна электронная транспортная накладная (ЭТрН)
Транспортная накладная подтверждает заключение договора перевозки груза автотранспортом (ч.1 ст.8 Федерального закона от 08.11.2007 № 259-ФЗ). С 1 сентября 2026 года по общему правилу она формируется в электронном виде, а бумажная форма допускается в случаях, определённых Минтрансом.
Например, если компания сама перевозит собственный товар, без договора со сторонним перевозчиком или заказчиком, транспортная накладная не требуется. Оформляется, как и прежде — путевой лист, и его можно оформить на бумаге.
Также не требуется транспортная накладная и в случае, когда поставщик собственным транспортом доставляет товар покупателю, а условия поставки и переход права собственности на товар к покупателю— склад покупателя. В такой ситуации тоже оформляется путевой лист, т.к. между поставщиком и покупателем договор перевозки не заключается.
Поэтому сначала нужно установить, требуется ли транспортная накладная для конкретной операции, и только затем выбирать правильную форму документа.
Особенности документов, оформляемых при заключении договоров транспортной экспедиции, рассмотрим в следующей статье.
Когда можно и нужно использовать бумажную накладную
Случаи, при которых транспортная накладная (ТН), заказ и заявка оформляются на бумажном носителе утверждены Приказом Минтранса от 01.06.2026 г. № 262 (далее — Приказ Минтранса № 262). Причем с 19.09.2026 он был дополнен (Приказ Минтранса России от 02.09.2026 г. № 391).
Бумажную ТН оформляют при оказании услуг по перевозке грузов:
- военного назначения, в которых «силовые министерства» выступают грузоотправителями или грузополучателями;
- если грузоотправителем или грузополучателем выступает иностранное юридическое лицо, сведения о котором не включены в государственный реестр аккредитованных филиалов в РФ;
- при каботажных перевозках грузов, перевозчиками из ЕАЭС;
- физическому лицу, являющемуся грузоотправителем и (или) грузополучателем, для личных, семейных, домашних или иных не связанных с осуществлением предпринимательской деятельности нужд;
- у участника информационного взаимодействия отсутствует техническая возможность направления в ГИС ЭПД транспортной накладной, заказа и заявки в связи со сбоем в работе программно-аппаратных комплексов, который привел к нерегламентированной и непредвиденной неработоспособности информационной инфраструктуры участников информационного взаимодействия и (или) операторов ИС ЭПД, зафиксированным государственной системой обнаружения, предупреждения и ликвидации последствий компьютерных атак на информационные ресурсы Российской Федерации;
- при отсутствии доступа к «Интернет», в том числе в населенных пунктах, предусмотренных перечнем населенных пунктов, утвержденным распоряжением Правительства РФ от 10.07.2025 г. № 1855-р;
- если грузоотправитель и грузополучатель являются одним лицом;
- при перевозке драгоценных металлов и драгоценных камней;
С 19.09.2026 перечень случае, когда ТН оформляют на бумаге дополнен, к ним относятся услуги по перевозке грузов:
- по территориям, на которых введены режимы повышенной готовности или ЧС, ЧП, военного положения, правовой режим контртеррористической операции;
- специальных грузов;
- периодических печатных изданий;
- продукции военного и двойного назначения в рамках внешнеторговой деятельности в соответствии с законодательством РФ о военно-техническом сотрудничестве и в области экспортного контроля.
Важно различать разрешенное использование бумажного документа и нарушение обязательной электронной формы. Если перевозка НЕ подпадает под исключение, бумажная накладная вместо ЭТрН создаёт риск спора о подтверждении расходов и вычетов НДС.

Можно ли учесть расходы на перевозку без ЭТрН
Чтобы учесть расходы на перевозку в целях налогообложения, они должны соответствовать требованиям ст.252 НК РФ, т.е. быть экономически обоснованы и документально подтверждены. Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в соответствии с законодательством Российской Федерации, либо документами, оформленными в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены соответствующие расходы, и (или) документами, косвенно подтверждающими произведенные расходы (в том числе таможенной декларацией, приказом о командировке, проездными документами, отчетом о выполненной работе в соответствии с договором) (п.1 ст.252 НК РФ).
Поэтому, как уже говорилось, если вместо ЭТрН оформили бумажную ТН, велика вероятность, что расходы на перевозку, а возможно даже и вычеты НДС налоговые органы не примут. Но шансы выиграть такой спор есть.
Какие аргументы привести?
1) Согласно п. 20 постановления Пленума ВС РФ от 26.06.2018 № 26, отсутствие, неправильность или утрата транспортной накладной сами по себе не являются основанием для признания договора перевозки груза незаключенным или недействительным. В этом случае наличие между сторонами договорных отношений может подтверждаться иными доказательствами (ч. 2 ст. 67 ГПК РФ, ч. 5 ст. 71 АПК РФ). Поэтому факт заключения договора перевозки и стоимость перевозки может подтвердить бумажная транспортная накладная.
2) Минфин России также разъясняет, что «нарушение требований отраслевого законодательства само по себе не может являться основанием непринятия расходов для целей налогообложения прибыли. В целях налогообложения прибыли расходы подтверждаются совокупностью представленных документов — договорами, товарными накладными, счетами-фактурами, платежными и иными документами» (Письмо Минфина России от 06.09.2021 г. N 03-03-06/1/71952).
3) ФНС согласна с финансовым ведомством, что отступление налогоплательщика от установленных законодательством требований в области оформления грузовых перевозок не может быть единственным условием, достаточным для признания неправомерным учета понесенных расходов в целях налогообложения (письмо ФНС России от 19.04.2021 № СД-4-2/5238@).
Советник налоговой службы II ранга, руководитель отдела консалтинга, главный эксперт по бухучету и налогообложению «Правовест Аудит», аттестованный аудитор
Налоговая служба обращает внимание, что в таких случаях при проведении мероприятий налогового контроля налоговые органы будут учитывать всю совокупность конкретных обстоятельств, свидетельствующих о реализации налогоплательщиком своих прав по исчислению налоговой базы в пределах, установленных статьей 54.1 НК РФ (письма ФНС России от 19.04.2021 г. N СД-4-2/5238 и от 15.04.2021 № СД-4-3/5182@). Т.е. налоговые органы уделят особое внимание реальности понесенных расходов, в т.ч. будут проверять фактическое оказание услуг перевозки тем перевозчиком, с которым заключен договор.
Для защиты позиции важно подтвердить:
- перевозка действительно состоялась;
- исполнитель мог выполнить обязательства;
- договор, первичные документы и расчёты отражают реальную операцию;
Если документы создают лишь видимость перевозки, спор уже не ограничивается нарушением электронной формы и с вероятность 99.99% налоговые органы будут говорить о том, что расходы на перевозку не подтверждены.
В тоже время наличие электронной накладной само по себе не устраняет риски, связанные с неподтверждёнными расходами или формальным документооборотом. Но, по мнению автора, отсутствия ЭТрН привлекает внимание налоговых органов и дает им повод более тщательно проверить реальность расходов на перевозку, налоговую благонадежность перевозчика и налогоплательщика.
Можно ли заявить вычет НДС по перевозке, если нет ЭТрН?
При отсутствии ЭТрН, если для оформления бумажной ТН не было оснований, с вычетами НДС также могут быть проблемы.
Дело в том, что налогоплательщик (кроме налогоплательщиков на УСН со ставками 5% или 7%) вправе принять к вычету НДС по услугам перевозки на основании счета-фактуры, если такие услуги приобретены для облагаемых операций и приняты к учету при наличии соответствующих первичных документов (п.2 ст.171 и п.1 ст.172 НК РФ). Поэтому отсутствие «соответствующих» транспортных накладных может привести к спорам с налоговыми органами о наличии права на вычет НДС.
Что возразить в этом случае, чтобы защитить вычет НДС?
Бумажная ТН, содержащая все обязательные реквизиты, предусмотренные ст.9 Закона «О бухучете» (N 402-ФЗ от 06.12.2011 г.) также как и ЭТрН является первичным документом. Поэтому отсутствие надлежащей электронной формы перевозочного документа не должно автоматически приводить к отказу в вычете НДС.
Кроме того, согласно п.11 постановления Пленума ВАС РФ от 30.05.2014 № 33, невыполнение налогоплательщиком при осуществлении хозяйственной деятельности тех или иных предписаний, установленных как публично-правовыми, так и гражданско-правовыми нормами влечет неблагоприятные для него налоговые последствия (например, невозможность применять налоговые вычеты и др.) лишь в том случае, если это прямо предусмотрено положениями части второй НК РФ.
Запрета на вычет НДС при несоблюдении формы первичного документа нормами НК РФ не предусмотрено. А значит, при отсутствии ЭТрН право на вычет есть.
Эти аргументы не отменяют обычных условий вычета и необходимости подтвердить реальность операции. Они позволяют возражать против отказа, основанного исключительно на нарушении формы транспортной накладной.

Переходный период по ЭТрН до 1 марта 2027 года не снимает налоговые риски?
Необходимо разделять контроль на дорогах и требования к налоговому подтверждению расходов и вычетов НДС.
Президент России дал поручение МВД России и Ространснадзору принять решения, предусматривающие до 1 марта 2027 г. объявление устного замечания участникам перевозочного процесса в случае отсутствия у них электронных перевозочных документов и предъявления перевозочных документов на бумажном носителе (п. 6 Перечня поручений по итогам совещания с членами Правительства, утвержден Президентом РФ 19.07.2026 г.).
Т.е. если в этот период инспектор ГИБДД или Ространснадзора при проверке обнаружит бумажную накладную вместо электронной, он ограничится устным замечанием, а не выпишет штраф. Но налогового контроля такие послабления не касаются.
Поэтому более мягкий подход при «дорожных» проверках сам по себе не отменяет требования п. 1 ст.252 НК РФ и не гарантирует признания расходов и отсутствия претензий по вычетам НДС, если вместо ЭТрН транспортная накладная оформлена на бумаге. Можно лишь предположить, что и налоговые инспекторы пока будут относиться с пониманием к несоблюдению электронного формата оформления перевозочных документов. Но в любом случае необходимо сделать все возможное для соблюдения законодательства, в т.ч. подготовить «пакет документов», подтверждающих правомерность составления транспортных документов на бумаге при возникновении непредвиденных ситуаций — при сбое системы (ИС ЭПД) или отсутствии Интернета.
Как оформить транспортную накладную при сбое системы или отсутствии Интернета?
Минтранс выпустил Регламент действий при нештатных ситуациях при оформлении и предъявлении ЭПД (далее — Регламент, размещен на сайте Минтранса).
Минтранс разъясняет, что в случае, когда оформить электронный транспортный документ, в т.ч. ЭТрН не удалось из-за недоступности ИС ЭПД (сбоя системы), для подтверждения правомерности оформления ТН на бумаге следует запросить у оператора информационной системы ЭПД справку, подтверждающую возникновение нештатной ситуации.
Если в месте погрузки, в пути или на складе отсутствует интернет, то Минтранс рекомендует такой порядок действий:
1) Необходимо зафиксировать отсутствии интернета и обстоятельства в акте: указать дату, время, место (адрес склада, километр трассы, название точки погрузки), кто присутствовал (ФИО, должности), в чем именно проявилось отсутствие связи (не открывается сайт, не отправляется ЭПД, нет мобильного сигнала) и какие действия предпринимались, чтобы восстановить связь. Акт подписывают участники, которые могут подтвердить ситуацию — несколько человек — например, водитель, представитель склада и грузоотправитель. Если кто-то из сторон отсутствует, в акте можно сделать отметку об этом и указать, что контрагент был уведомлен (например, сообщением в чат или письмом на email — сохраните подтверждение отправки).
2) Заполнить бумажный перевозочный документ со всеми обязательными реквизитами (сведения об участниках, грузе, маршруте);
3) Обеспечить подписание документа всеми участниками процесса перевозки (собственноручные подписи, печати при наличии);
4) Как только техническая возможность восстановится, вернуться к оформлению ЭПД в обычном порядке (по другим документам).
Если при отсутствии Интернета ТН была оформлена на бумаге, то водителю необходимо:
- получить от грузоотправителя, перевозчика или экспедитора бумажный перевозочный документ;
- при проверке на дороге предъявлять бумажный документ сотрудникам МВД России или Ространснадзор;
- быть готовым пояснить представителям контроль-надзорных органов эти обстоятельства при проведении проверки.
Обратите внимание! Если связь (интернет) отсутствуют в населенных пунктах из перечня населенных пунктов, утвержденных распоряжением Правительства РФ от 10.07.2025 г. № 1855-р, то оформление ТН на бумаге прямо предусмотрено Приказом Минтранса № 262 (исключения из общего правила). В этом случае правомерность составления бумажной накладной подтвердит адрес погрузки/разгрузки, указанный в ней.
Если же проблемы с интернетом были по вине оператора связи, то Минтранс рекомендует получить от оператора связи подтверждение отсутствия связи в момент совершения операции (примечание 3 к Регламенту, п. 12, 17, 35, 68, 69 Постановления Правительства РФ от 31.12.2021 № 2606 и ст.55 Федерального закона от 07.07.2003 № 126-ФЗ).
Все подтверждения следует хранить в привязке к конкретному рейсу.
Почему проверять нужно все документы и налоговый учет
ЭТрн — это еще один шаг к тотальной цифровизации бизнеса и налогового контроля. ФНС мониторит бизнес 24/7, получая информацию из 89+ источников и обрабатывая ее с помощью ИИ. Ошибки и налоговые риски выявляются быстрее и налоговый контроль
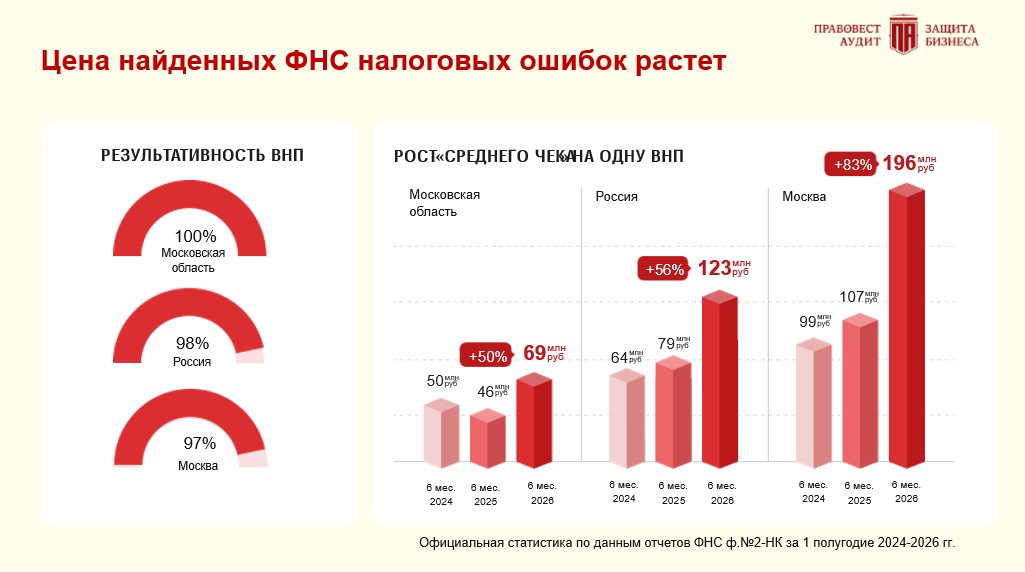
В последнее время все чаще в рамках камеральных проверок налоговые органы запрашивают первичные документы и договоры. А значит, налогоплательщики должны быть готовы в любой момент подтвердить правильность исчисления налогов документально и быть уверенными, что в налогах, учете и документах нет ошибок.
Налоговые риски необходимо выявить и устранить до запроса ФНС. В этом поможет , когда в ТЗ включена не только стандартная проверка бухгалтерской отчетности, но и углубленная проверка налогового учета. И такой аудит необходимо проводить как минимум в несколько этапов. Ждать окончания года опасно. Накопленные ошибки в риск-профиле ФНС могут послужить основанием для назначения выездной налоговой проверки и для направления запросов о представлении документов. И исправить что-то уже не удастся. Тем более, если у компании нет информации, какие именно у нее есть налоговые риски.
