С 1 октября онлайн-платформы начали отслеживать «долгосрочное» сотрудничество с самозанятыми и ИП и при определенных условиях будут приостанавливать его.
В статье — риски доначисления НДФЛ и страховых взносов.

Проводим 1200+ аудитов ежегодно.
Обеспечим порядок в учете и налогах.
Только штатные аудиторы.
На сумму 3,45 млрд руб. Постоянная, актуальная и успешная практика в сфере налогового права.
Строго конфиденциально.
КонсультацияПоможем сделать бизнес более прибыльным и безопасным: расти, cокращать затраты, управлять рисками.
Есть вопросы? Задайте их нам!
КонсультацияИзменения законодательства, рекомендации аудиторов, вебинары, статьи и видео для отчетности за 9 месяцев и весь 2026 год. Подборка пополняется.
С 1 октября онлайн-платформы начали отслеживать «долгосрочное» сотрудничество с самозанятыми и ИП и при определенных условиях будут приостанавливать его.
В статье — риски доначисления НДФЛ и страховых взносов.
Приказ ФНС России от 20.05.2026 № ЕД-1-1/326@
Минюст России утвердил приказ ФНС России от 20.05.2026 № ЕД-1-1/326@, устанавливающий порядок передачи организациями файлов с бухгалтерской (финансовой) отчетностью, аудиторского отчета в налоговый орган.
Пояснения — это обязательная составляющая приложений к годовой и промежуточной бухгалтерской отчетности (подп. «а» п. 5 и п. 6 ФСБУ 4/2023).
Рассмотрим, какую информацию необходимо в них раскрыть.
Статья «Аудит с налогами за 2026 год: 9 причин начать осенью» — о проверке учетной политики, исправлении ошибок и подготовке пояснений до сдачи отчетности.
В видео «Учет и налоги в середине 2026 года» особенно полезны фрагменты:
Кейсы поэтапного аудита:
Законопроект № 617-9 внесен в Госдуму
Законопроект вносит ряд изменений в НК РФ. Среди новелл налогового администрирования:
Декларация за 9 месяцев 2026 года
ФНС обращает внимание на частую ошибку в декларации по налогу на прибыль — в реквизите «Признак налогоплательщика (код)» листа 02. Код должен соответствовать категории налогоплательщика с учетом применяемой льготы, например:
Неверный код может привести к некорректному отражению льготы и необходимости уточнить отчетность.
ФНС представила механизм автоматической проверки участников закупок по Законам № 44-ФЗ и № 223-ФЗ: сведения будут поступать из сервиса оценки ФНС. Сервис подтвердит восемь обязательных требований — в том числе отсутствие ликвидации и банкротства, недоимки и записи о недостоверности сведений в ЕГРЮЛ.
Несоответствие требованиям повлечет автоматическое отклонение заявки. Подготовку к закупкам стоит начинать с проверки сведений о компании в выписке с оценкой ФНС.
Постановление Правительства РФ от 30.09.2026 № 1277
Продавцам с действующим договором с ООО «Интернет Решения» предоставлена отсрочка на 12 месяцев по налогам и взносам со сроками уплаты с августа 2026 года по июль 2027 года. После отсрочки задолженность погашается равными ежемесячными долями в течение года.
До конца 2026 года приостановлены выездные налоговые проверки и проверки страховых взносов, перенесены предельные сроки взыскания задолженности.
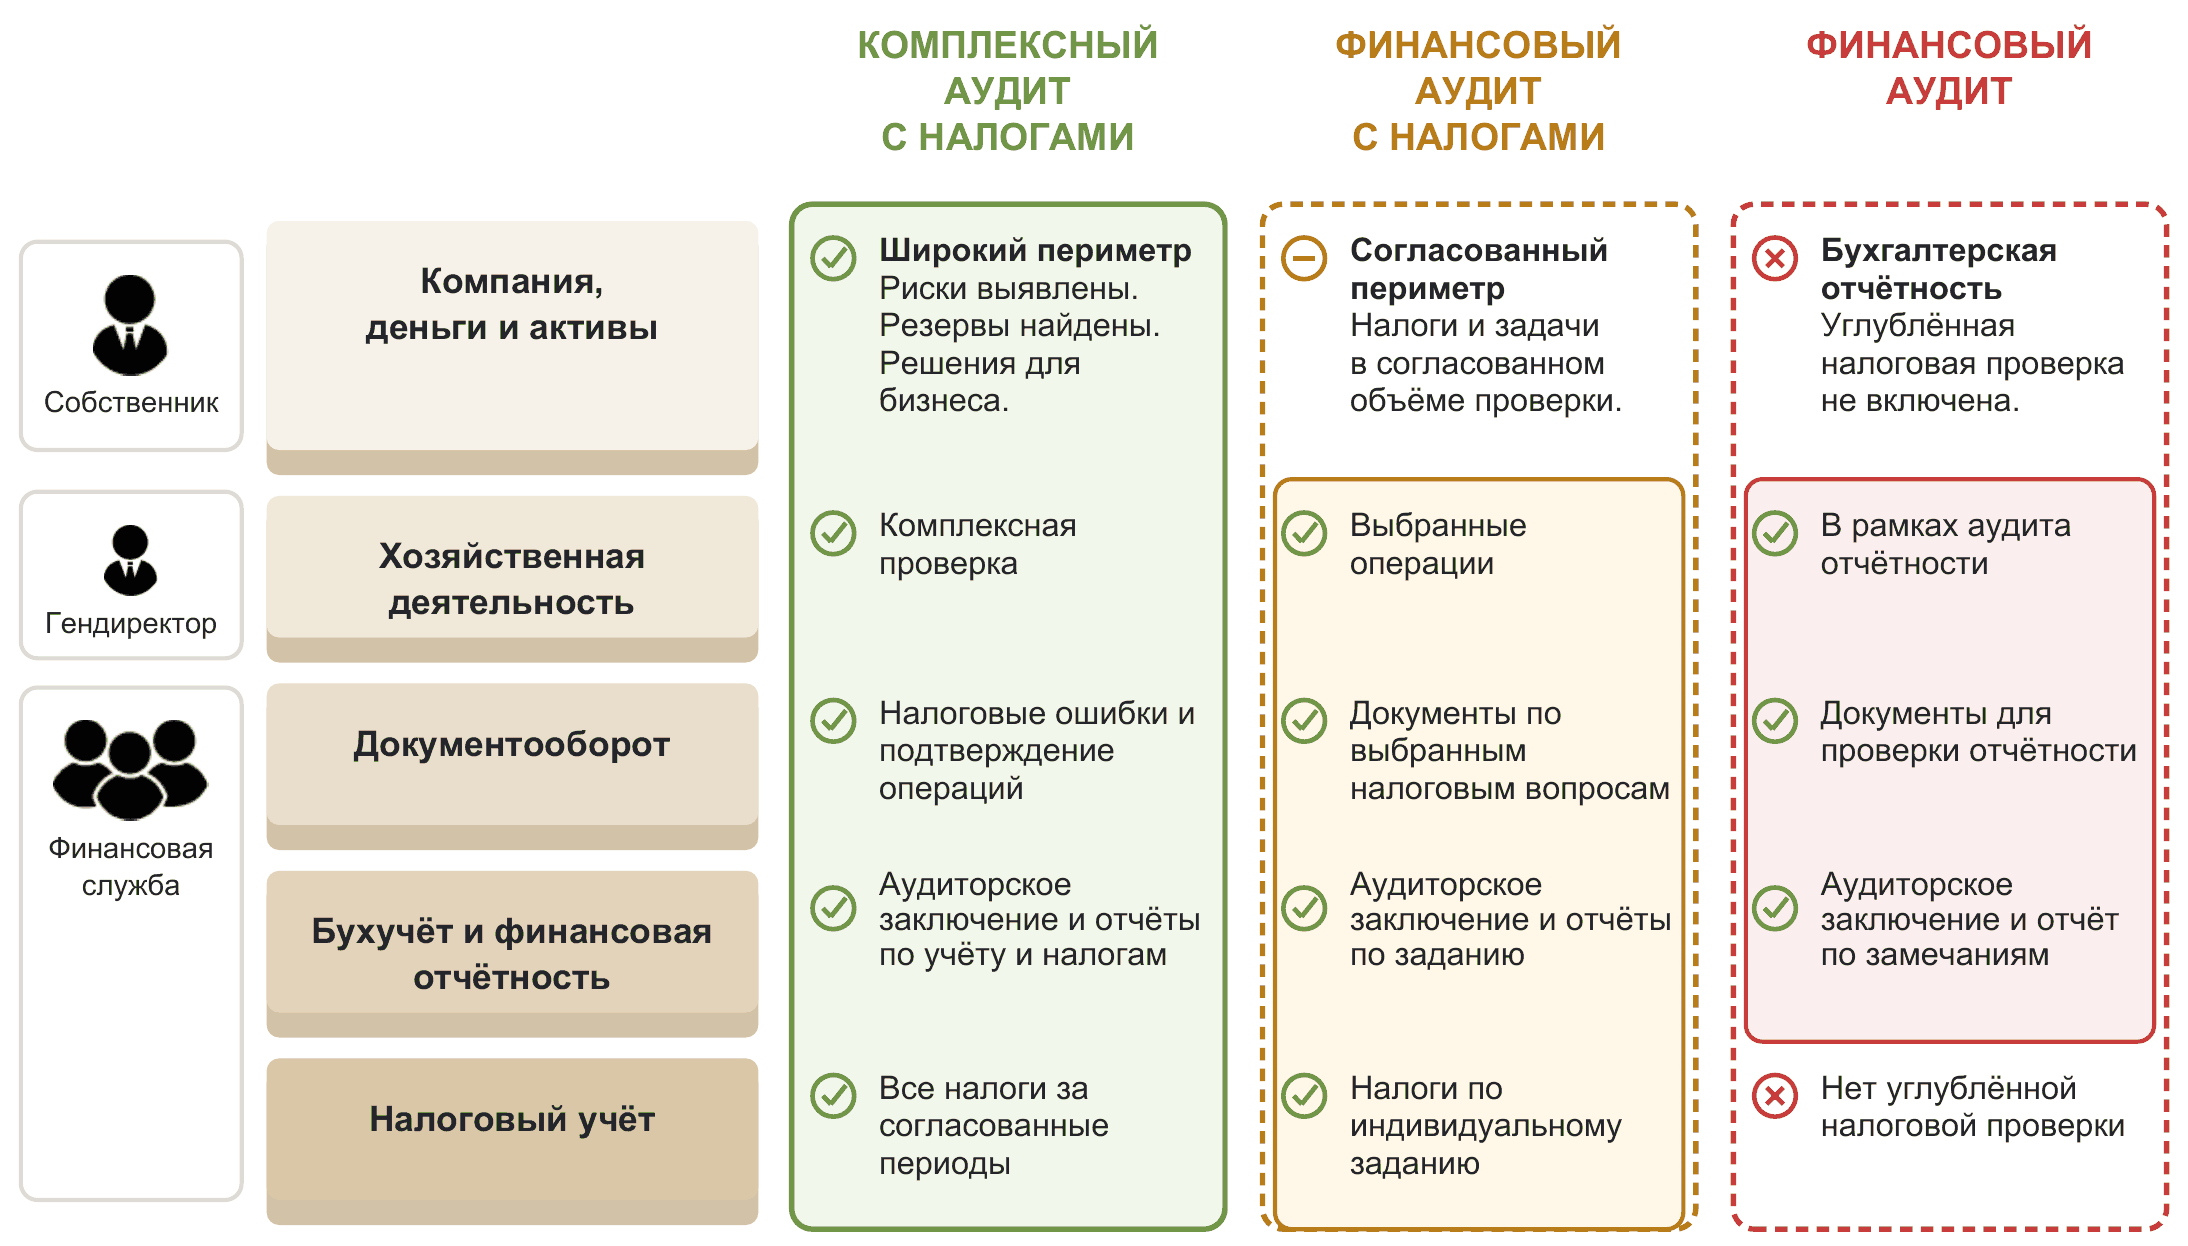
Разобраться с ошибками в учете проще, пока они не перешли в годовую отчетность. Осенний этап аудита поможет выявить методологические ошибки, проверить документы и подготовить исправления до закрытия 2026 года.
Поэтапный аудит позволяет:
К договору на аудит предоставляется экспертная поддержка: доступ к записям круглых столов, разъяснениям по бухучету и налогам, а в зависимости от программы — участие в новых мероприятиях, горячая линия и индивидуальные консультации.
За 9 месяцев и весь 2026 год
«Правовест Аудит» запускает марафон подготовки к отчетности за 9 месяцев и весь 2026 год, чтобы вы ничего не упустили.
Здесь собираем полезное для работы: изменения законодательства, рекомендации аудиторов, вебинары, статьи и видео. Будем дополнять подборку новыми материалами и разъяснениями, чтобы поддержать вас в горячий отчетный период и помочь быстрее находить ответы на рабочие вопросы.
Наталья Игуш
Генеральный директор «Правовест Аудит», аттестованный аудитор и профбухгалтер
Ближайшие вебинары и круглые столы — в разделе «Мероприятия».
Приказ Минфина России от 20.08.2026 г. № 121н
29 сентября 2026 г. вступили в силу изменения в ПБУ 18/02, уточняющие порядок признания и отражения в бухучете отложенных налоговых активов и обязательств в случае изменения ставок налога на прибыль в соответствии с законодательством РФ.
Возникшие в результате такого пересчета разницы относятся на чистую прибыль (убыток), совокупный финансовый результат (без включения в чистую прибыль (убыток)), капитал организации (без включения в совокупный финансовый результат) в зависимости от порядка отражения операций, к которым относятся отложенные налоговые обязательства, в бухгалтерском учете.
Для унификации уровня налогообложения доходов граждан по ставкам 13–22% в основную налоговую базу по НДФЛ предлагается включить «пассивные» доходы:
Ставка налога будет зависеть от размера дохода, а не от способа и источника его получения. Поправки не коснутся малых вкладов (необлагаемого порога до 1 млн руб.) и доходов участников СВО.
Для ПИФов предлагается установить обязанность по уплате налога на прибыль с пассивных доходов по ставке 15% — с зачетом этого налога при налогообложении пайщиков. Ставку налога на прибыль с дивидендов нерезидентам на счета «С» предлагают повысить до 35%.
Для формирования конкурентной среды и «обеления» экономики предложено:
Актуально в 4-м квартале
Перед составлением годовой отчетности организация обязана провести инвентаризацию активов и обязательств. Подготовку стоит начать заранее: утвердить сроки и состав комиссии, сверить расчеты с контрагентами, проверить документы по основным средствам и запасам.
А вы знали, что аудиторы «Правовест Аудит» могут проконтролировать проведение инвентаризации?
Компании, которые ведут деятельность через обособленные подразделения, теперь могут не только выбрать налоговый орган для постановки на учет по месту нахождения одного из них, но и отказаться от выбранного. Это распространяется на подразделения в одном муниципальном образовании, городах федерального значения Москве, Санкт-Петербурге и Севастополе, а также на территориях, подведомственных разным налоговым органам.
Иностранным организациям больше не нужно направлять заявления в налоговый орган для постановки на учет в связи с открытием счета в банке: заявление представит сам банк.
Приказ ФНС от 11.08.2026 № ЕД-1-2/568@
С 01.09.2026 вступили в силу изменения, которыми закреплены способы представления письменных возражений на акт налоговой проверки и на дополнение к акту, составляемое по итогам дополнительных мероприятий налогового контроля (п. 6 ст. 100, п. 6.2 ст. 101 НК РФ).
Федеральный закон от 28.11.2025 № 425-ФЗ
Скорректирован порядок подачи уведомлений по налогам и взносам. Юридические лица и ИП, которые платят налоги за сотрудников, могут сдавать уведомления не ежемесячно, а заполнить одно общее на несколько месяцев вперед.
С 1 сентября 2026 года вступили в силу изменения в НК РФ, которые уточняют правила использования положительного сальдо на ЕНС, а также вводят новые ограничения, касающиеся зачета и возврата средств.
Постановление Правительства РФ от 25.08.2026 № 1074
С 26.08.2026 действуют меры поддержки лиц, имеющих действующий договор о реализации товаров на сайте wildberries с ООО «Вайлдберриз» (ИНН 7721546864) или с ООО «РВБ» (ИНН 9714053621), при выполнении ряда условий.
В частности, на 12 месяцев продлеваются сроки уплаты налогов, наступивших в августе 2026 года — июле 2027 года; до 31.12.2026 приостанавливается проведение выездных налоговых проверок у таких лиц.
Определены случаи оформления перевозочных и экспедиторских документов на бумаге: приказы Минтранса России от 01.06.2026 № 262 (зарег. в Минюсте 02.06.2026), от 03.04.2026 № 115 (зарег. в Минюсте 26.05.2026), от 18.03.2026 № 102 (зарег. в Минюсте 17.04.2026).
Вопросы-ответы по оформлению транспортных документов
Минфин внес в Правительство РФ законопроект об использовании сервисов оценки юридических лиц и индивидуальных предпринимателей ФНС при осуществлении закупок.
Законопроект предусматривает автоматизированное подтверждение соответствия участников закупок отдельным обязательным требованиям на основании анализа сведений об их финансово-хозяйственной деятельности, сформированных с помощью сервисов ФНС.
Особенности уплаты НДС и вычетов
Федеральный закон от 04.08.2026 № 293-ФЗ
Федеральный закон от 04.08.2026 № 292-ФЗ
Доходы (расходы) в виде периодических выплат по долговым цифровым финансовым активам, не связанные с их выкупом, учитываются в общей налоговой базе в порядке, предусмотренном НК РФ для процентов по долговым обязательствам, и признаются по правилам п. 6 ст. 271, п. 8 ст. 272 НК РФ с учетом особенностей ст. 269 НК РФ (новый п. 2.1 ст. 282.2 НК РФ) — аналогично порядку учета процентов по займам.
Поправки вступили в силу с 04.08.2026, но распространяются на правоотношения с 01.01.2026 (п. 1 и п. 4 ст. 4 Федерального закона от 04.08.2026 № 292-ФЗ).
В этой теме пока нет материалов — скоро добавим.