
Содержание
«Платформенные» отношения с 01.10.2026 года
С 01.10.2026 года действуют ограничения на продолжительное сотрудничество с самозанятыми и ИП через цифровые платформы (Федеральный закон от 31.07.2025 года № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации»).
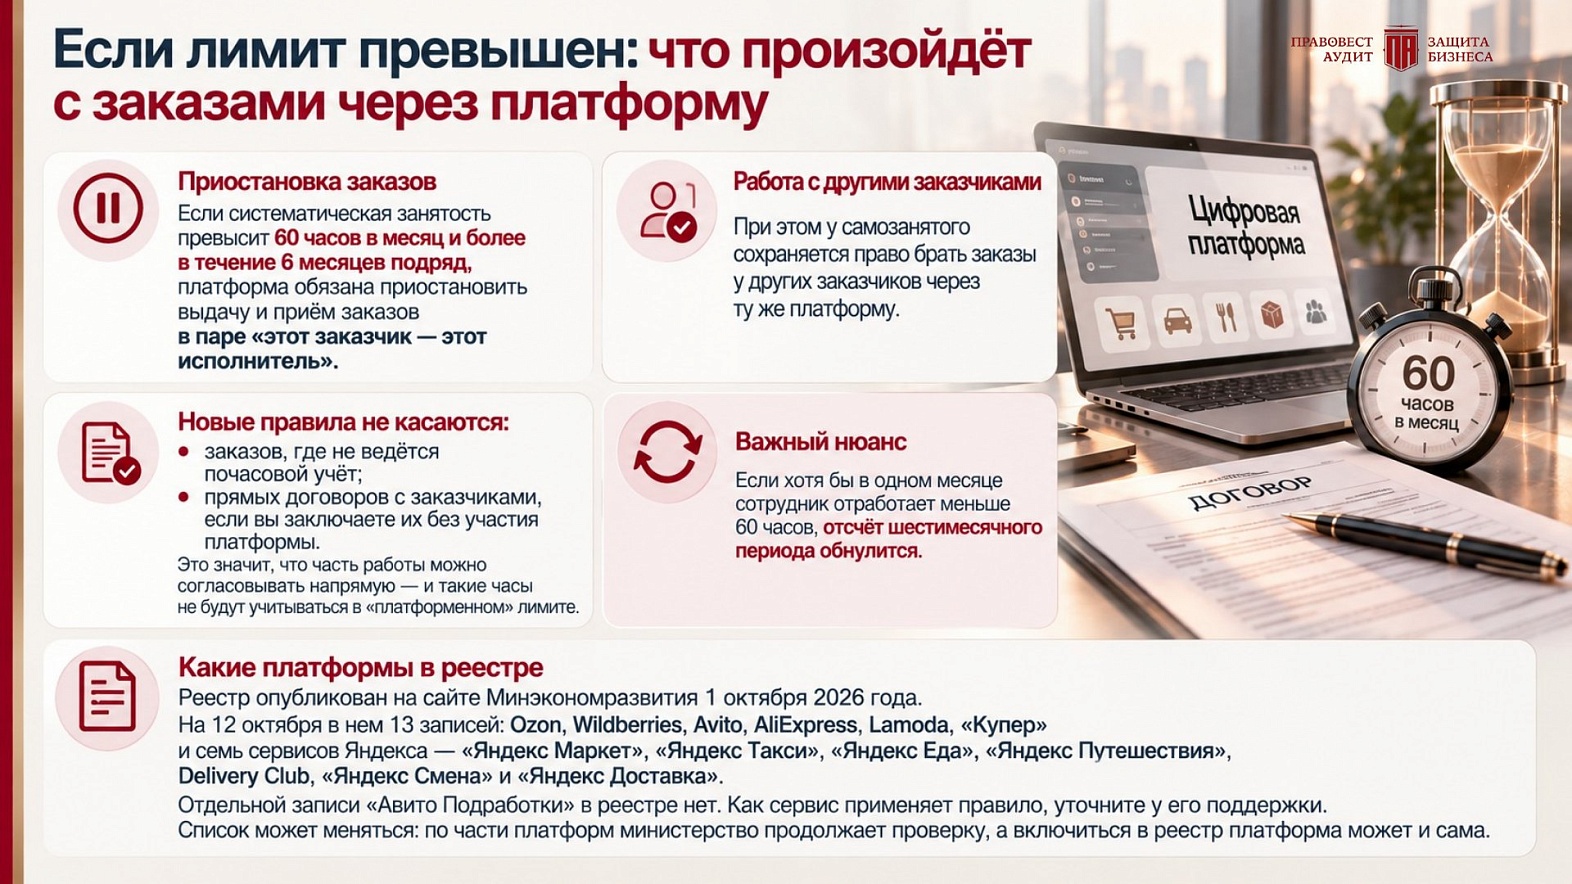
Операторы посреднических цифровых платформ из специального реестра Минэкономразвития с указанной даты обязаны «считать» время выполнения работ и оказания услуг одним исполнителем одному заказчику. В случае превышения установленного лимита в 60 часов в каждом из шести последовательных месяцев — платформа должна «блокировать» отношения исполнителя и заказчика (Постановление Правительства Российской Федерации от 19.06.2026 года № 760 — далее Постановление № 760).
На какие платформы распространяется новое правило?
Посредническая цифровая платформа должна соответствовать одновременно следующим требованиям:
- иметь среднесуточную аудиторию не менее 100 тысяч пользователей и соответствовать одному из условий: не менее 10 тысяч активных партнёров либо оборот сделок от 50 млрд руб. в год;
- быть включённой в реестр Минэкономразвития. Сейчас в реестр включено 13 цифровых платформ — «Авито», «Деливери», «Купер», «Яндекс Доставка», «Яндекс Еда», «Яндекс Маркет», «Яндекс Путешествия», «Яндекс Смена», «Яндекс Такси», AliExpress, Lamoda, Ozon, Wildberries. Перечень обновляется, поэтому следует сверять актуальность информации на сайте Минэкономразвития.
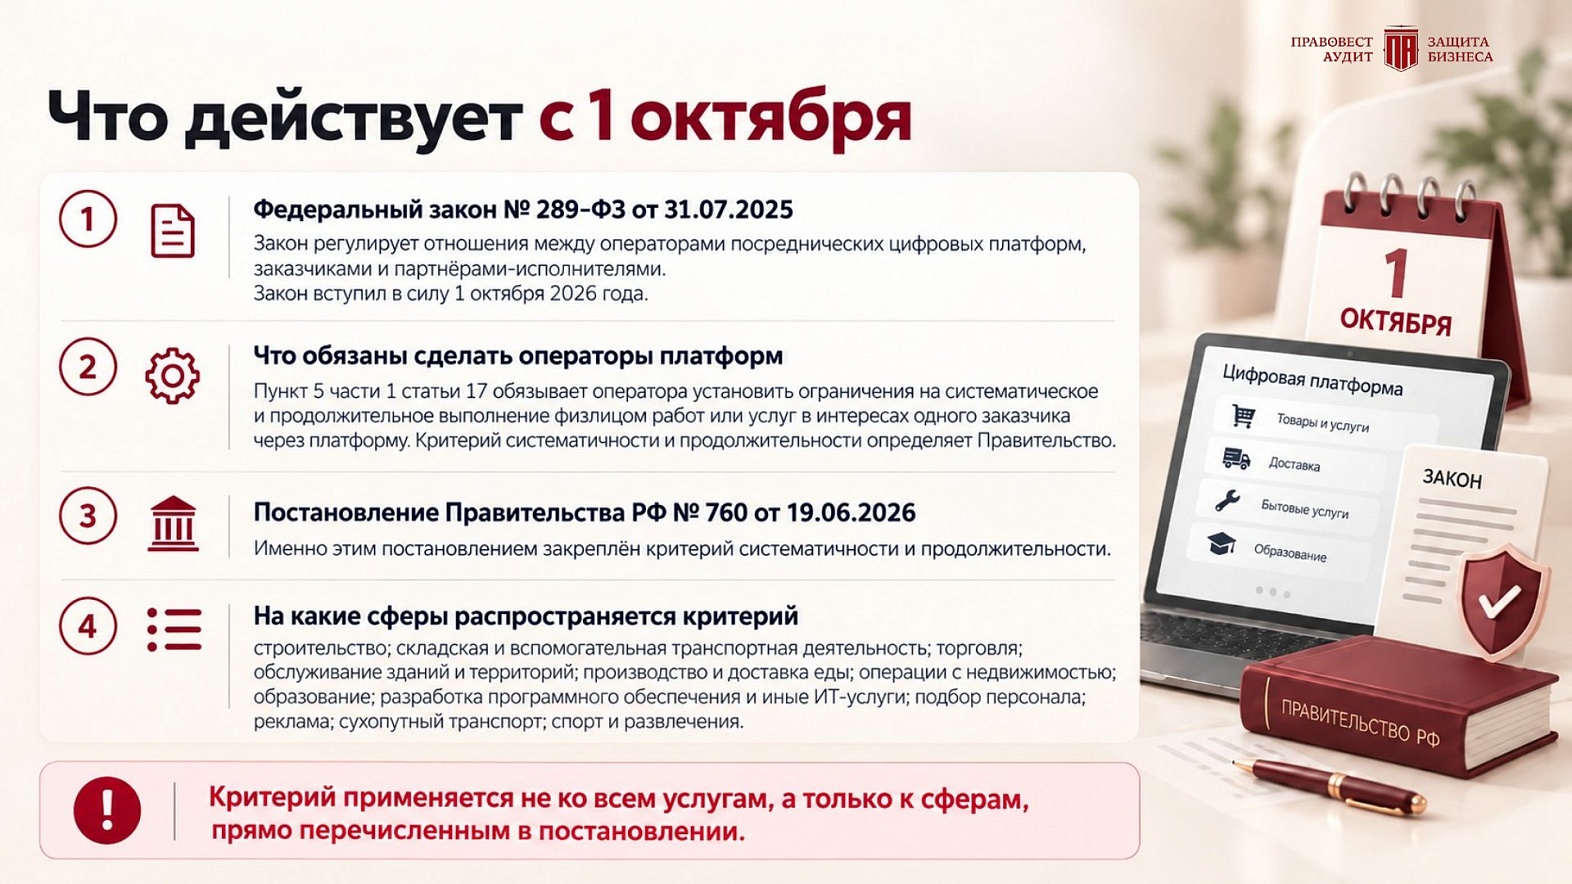
Кого касаются ограничения? Лимит по продолжительности работы распространяется не на всех, а только на виды деятельности, которые поименованы в Постановлении № 760, в том числе:
- строительство, складское хозяйство и логистика;
- оптовая и розничная торговля;
- обслуживание зданий и территорий, клининговые услуги;
- производство продуктов питания и общественное питание;
- операции с недвижимостью;
- образование, спорт, отдых и развлечения;
- разработка программного обеспечения и ИТ-услуги;
- подбор персонала, реклама и маркетинговые исследования;
- сухопутный транспорт и перевозки.
Полный перечень с кодами ОКВЭД приведён в Постановлении № 760. При оценке применимости ограничений важно учитывать не только основной ОКВЭД компании, но и характер фактически выполняемых работ.
Ограничение в продолжительности отношений через цифровые платформы распространяется на установленные сферы деятельности. Прямые договоры, заключённые без использования цифровых посреднических платформ — под действие нового временного критерия не подпадают.
Как платформы учитывают время услуг (работ)?
Именно оператор цифровой платформы должен организовать исполнение законодательного ограничения — сотрудничество одного заказчика с одним исполнителем не более 60 часов каждый месяц на протяжении 6 месяцев. Способ фиксации времени зависит от технических возможностей и модели работы конкретной платформы. Возможные различные варианты учёта, например:
- по времени выполнения задания. Платформа фиксирует начало, окончание и продолжительность работы.
- по продолжительности заказа. Учитывается период выполнения работы или оказания услуги, предусмотренный условиями конкретного заказа.
- по электронным отчётам и актам. Данные о выполненных заданиях и их продолжительности отражаются в цифровых документах.
При достижении «контрольного критерия» (превышение 60 часов) платформа должна приостановить прием заказов и оформление новых между конкретным исполнителем и заказчиком. Механизм приостановки, срок, порядок уведомлений о превышении лимита необходимо уточнять у конкретной цифровой платформы. Обычно они прописаны в правилах сервиса.
Важные нюансы «ограничений 60 часов»:
- если хотя бы в одном месяце исполнитель работает меньше 60 часов — отсчет шестимесячного контролируемого периода обнуляется и отсчет шести месяцев для контроля лимита начинается заново. Например, самозанятый выполнял заказы для организации через платформу по 65 часов ежемесячно в течение всех шести месяцев — такое сотрудничество соответствует установленному критерию систематичности и продолжительности и требует блокировки отношений. Если же в одном из шести месяцев исполнитель отработал 50 часов — условие о превышении 60 часов в каждом из шести последовательных месяцев не выполняется — отсчет шестимесячного временного «отрезка» начинается заново;
- при нарушении исполнителем временного лимита, ему блокируют отношения только с конкретным заказчиком (с которым он нарушил допустимую продолжительность отношений). С другими заказчиками он может продолжать сотрудничество через цифровую платформу;
- ограничение в продолжительности 60 часами в месяц — не общий запрет на работу с самозанятыми и ИП. Оно регулирует определённую модель взаимодействия через цифровые платформы и само по себе не означает автоматического признания гражданско-правового договора трудовым.
Уведомлять ФНС о факте превышения сторонами договора ГПХ «временного лимита» цифровые платформы пока не обязаны. Поскольку такая обязанность прямо или косвенно (в виде «иная информация») нигде не указана и такое уведомление не включено в перечень сведений, передаваемых платформами в ФНС (утв. постановлением Правительства от 20.06.2026 № 766). Постановление № 760, устанавливающее временной критерий — 60 часов в месяц в течение 6 месяцев подряд, также не предусматривает передачу платформами в ФНС сведений о его превышении. Но это вовсе не означает, что ФНС сама не заметит прикрытие трудовых отношений договорами ГПХ (например, при камеральных проверках 6-НДФЛ и РСВ).
Ключевые выводы:
- Продолжительность сотрудничества оценивается по каждому исполнителю и заказчику, а не по общему количеству часов работы самозанятого и ИП.
- Если хотя бы в одном из месяцев продолжительность работы (оказания услуг) исполнителя составляет 60 часов или меньше, последовательность из шести месяцев прерывается.
- Ограничение распространяется на установленные сферы деятельности и отношения, соответствующие требованиям законодательства о посреднических цифровых платформах.
- Прямые договоры, заключённые без использования таких платформ, под действие нового временного критерия и ограничений не подпадают.
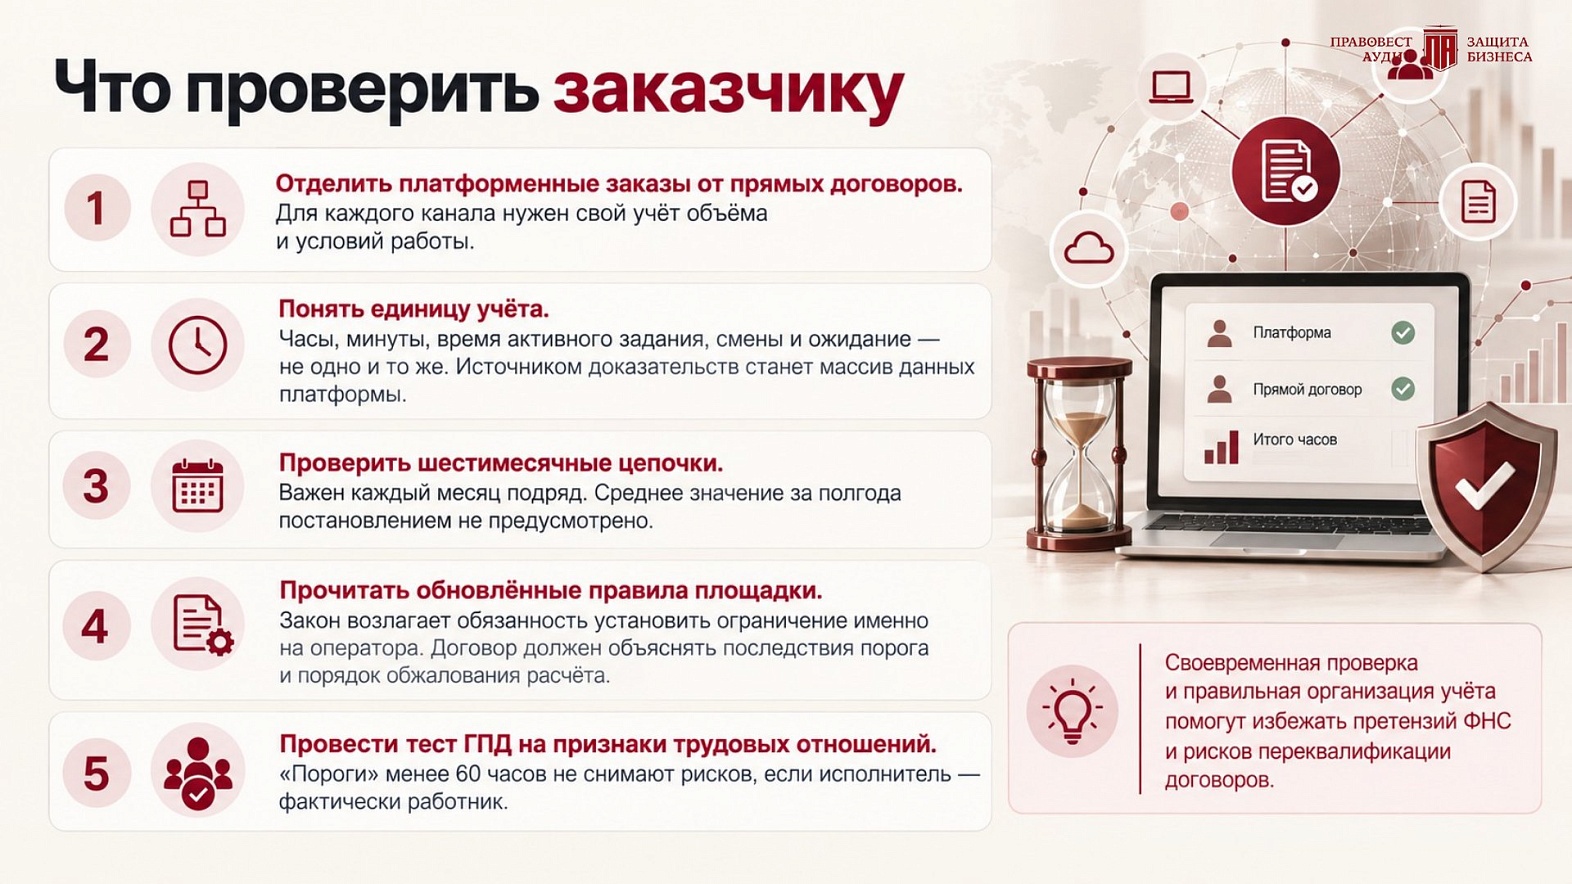
Отсутствие превышения установленного лимита — не гарантирует отсутствия трудовых и налоговых рисков.

Когда ФНС доначислит за договоры ГПХ с самозанятыми и ИП
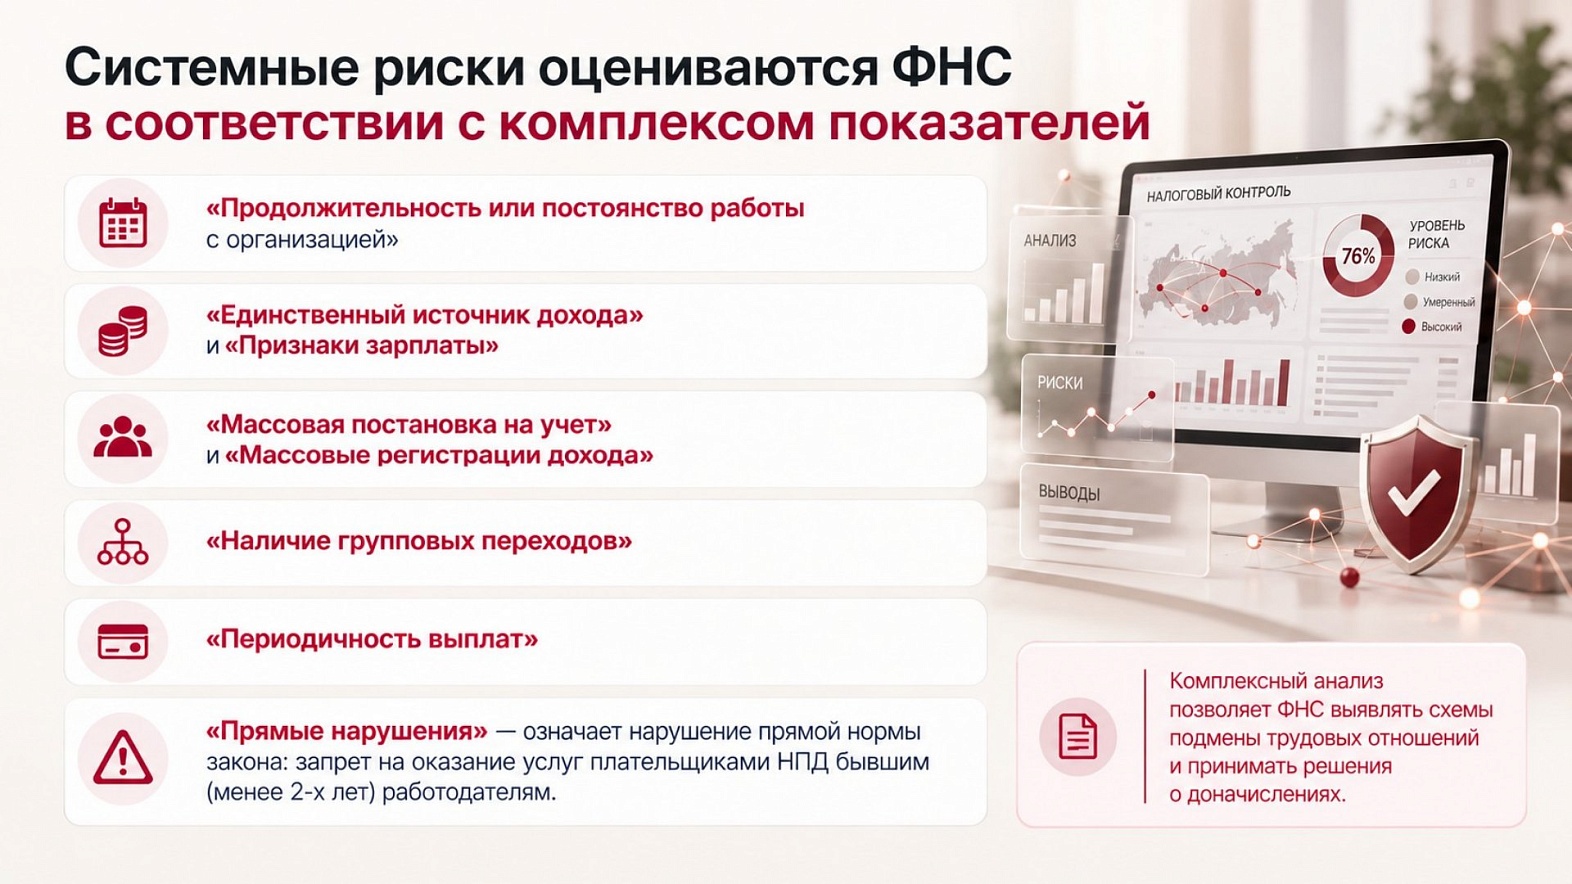
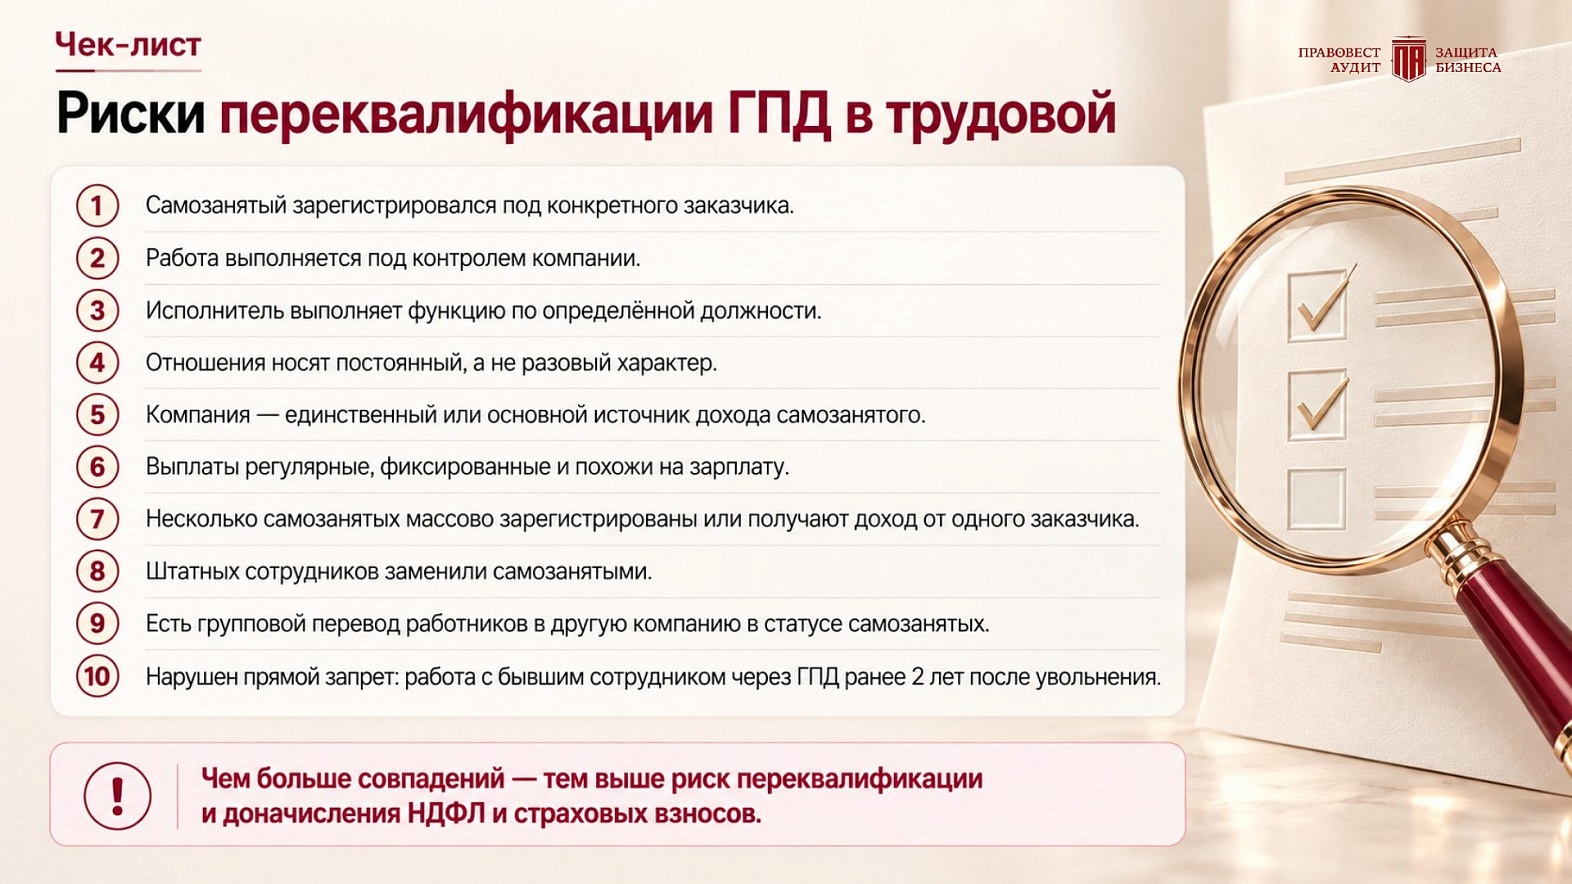
Налоговая переквалификация гражданско-правовых договоров в трудовые — частая ситуация на практике 2026 года. Для инспекции имеет значение не название договора и не статус исполнителя, а фактическое содержание отношений. Если самозанятый или ИП фактически ежедневно выполняет обязанности штатного специалиста, подчиняется руководству компании, работает по установленному графику и получает регулярное вознаграждение (схожее с заработной платой), налоговый орган может сделать вывод о подмене трудовых отношений.
Особое внимание ФНС обращает на следующие обстоятельства:
- Постоянный характер работы. Исполнитель выполняет одни и те же функции длительное время, а не решает самостоятельные задачи по отдельным заказам.
- Организационная зависимость. Компания устанавливает график, распределяет задания, контролирует рабочий процесс и требует соблюдения внутреннего распорядка.
- Отсутствие самостоятельной деятельности. Исполнитель не ищет заказчиков, не рекламирует услуги, а его доход формируется преимущественно за счёт одной компании.
- Выплаты с признаками заработной платы. Вознаграждение перечисляется регулярно, преимущественно в фиксированном размере, без связи с конкретным результатом (за сам процесс работы).
- Зависимость от инфраструктуры заказчика. Компания предоставляет рабочее место, оборудование, материалы и фактически организует весь рабочий процесс.
- Массовое оформление самозанятости. Исполнители регистрируются плательщиками НПД или получают статус ИП незадолго до начала «сотрудничества» с конкретным заказчиком.
- Подмена штатных сотрудников. Численность работников сокращается, а прежние функции передаются самозанятым либо ИП.
Один из перечисленных признаков сам по себе не всегда доказывает наличие трудовых отношений. Налоговые органы и суды оценивают обстоятельства в совокупности и чем больше следов подмены договоров ГПХ трудовыми, тем выше риск доначисления НДФЛ, страховых взносов.
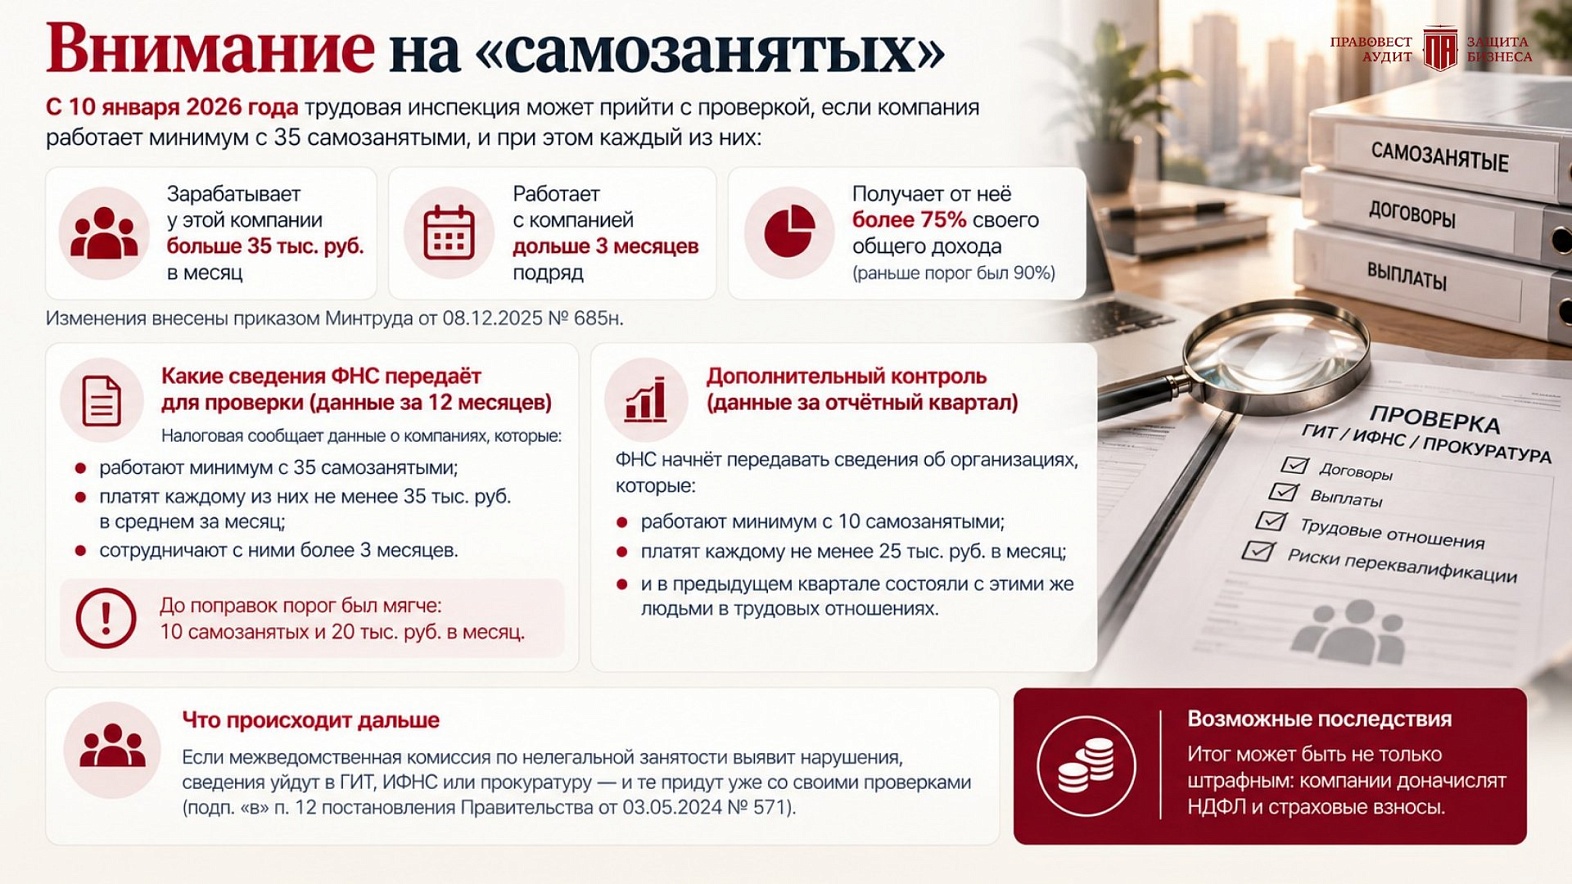
Отдельный индикатор «трудового контроля» в 2026 году. Согласно приказу Минтруда от 08.12.2025 № 685н, основанием для повышенного внимания трудовой инспекции может стать сотрудничество более чем с 35 самозанятыми, каждый из которых получает от заказчика в среднем свыше 35 тыс. руб. ежемесячно, взаимодействует с ним более трёх месяцев, а доля дохода от этого заказчика составляет не менее 75%.
Это отдельный индикатор риска для трудового надзора, а не дополнительное условие октябрьского лимита 60 часов. Он не означает автоматического установления нарушения, а требует от трудовой инспекции повышенного внимания к организации для выявления факта подмены трудовых отношений.
Кстати, ФНС регулярно передает сведения в межведомственные комиссии по нелегальной занятости о взаимоотношениях организаций и ИП с самозанятыми и ИП:
- данные за 12 месяцев: о сотрудничестве более чем с 35 самозанятыми (ИП), каждый из которых получает от заказчика в среднем свыше 35 тыс. руб. ежемесячно, взаимодействует с ним более 3 месяцев (п. 3 Перечня, утв. Приказом Минтруда от 02.02.2024 года № 40н);
- данные за отчётный квартал: сотрудничество с 10 самозанятыми (ИП), получающими не менее 25 тыс. руб. в месяц и в предыдущем квартале состояли с организацией (ИП) в трудовых отношениях (п. 3.1 Перечня, утв. Приказом Минтруда от 02.02.2024 года № 40н).
Практика-2026: когда рискует бизнес и руководитель
Налоговые претензии к работе с самозанятыми и ИП возникают в 2026 году при камеральных проверках чаще, чем при проведении выездных проверок. Отметим несколько судебных дел.
Кейс № 1. Претензии на 153 млн руб. из-за подмены трудовых отношений (Решение АС города Москвы от 13.04.2026 по делу № А40-141885/2025). При проверке строительной компании налоговый орган выявил признаки массовой подмены трудовых отношений договорами с плательщиками НПД, например:
- значительная часть исполнителей зарегистрировалась в качестве самозанятых непосредственно перед получением выплат от общества;
- компания распределяла работников по объектам и контролировала выполнение заданий;
- физические лица использовали материалы и оборудование заказчика;
- ряд выплат производился дважды (в месяц в дни выплат зарплаты);
- документы не позволяли достоверно определить результат отдельных услуг.
Кейс № 2. Более 7 млн руб. по итогам камеральной проверки (Постановление АС Волго-Вятского округа от 14.07.2026 по делу № А43-8116/2025).
Компания привлекала самозанятых для регулярного выполнения работ в рамках основной деятельности. При камеральной проверке РСВ инспекция установила, что исполнители фактически участвовали в постоянном производственном процессе. Налоговый орган и суды обратили внимание на следующие обстоятельства:
- договоры заключались на длительный срок без конкретизации самостоятельного результата;
- исполнители работали по графикам заказчика;
- компания организовывала процесс и контролировала исполнителей;
- документы не подтверждали выполнение самостоятельных разовых заданий.
Кейс № 3. Сотрудничество с самозанятыми признано трудовыми отношениями (Постановление АС Восточно-Сибирского округа от 29.09.2026 по делу № А33-16783/2025).
Налоговая инспекция установила, что физические лица на постоянной основе выполняли однородную работу, получали доход исключительно от общества, подчинялись его распорядку и фактически не осуществляли самостоятельную предпринимательскую деятельность. Суды согласились — гражданско-правовые договоры использовались для оформления отношений, которые по своему содержанию являлись трудовыми. Подробный разбор кейса>>
Кейс № 4. Вознаграждение ИП вызвало сомнения и доначисления. При камеральной проверке декларации по налогу на прибыль инспекция заинтересовалась вознаграждением ИП-управляющего и доначислила налог за необоснованные и документально не подтвержденные расходы (Постановление АС Северо-Кавказского округа от 11.02.2026 года по делу № А53-39641/24). Подробный разбор кейса>>
Вывод для бизнеса: для защиты важны не только грамотно составленные договоры, но и доказательства самостоятельности исполнителя, реальности услуг и деловой цели сотрудничества в рамках договоров ГПХ.
Риски руководителя. Особенно опасны массовые модели привлечения самозанятых, при которых претензии распространяются на выплаты десяткам и сотням исполнителей за несколько лет, а это многомиллионные доначисления, т. е. существенные финансовые потери бизнеса и личный риск руководителя. Поскольку именно с него налоговые доначисления могут взыскать собственники бизнеса, а также налоговый орган — в рамках субсидиарной ответственности при неплатежеспособности организации. Подробнее — кейсы личной ответственности руководителя>>

Что проверить до конца 2026 года: чек-лист
1. Провести инвентаризацию договоров с самозанятыми и ИП. Определить, какие отношения оформлены напрямую, какие — через посреднические цифровые платформы, кто фактически выполняет работы и каков характер сотрудничества.
2. Проверить применимость «октябрьских» ограничений. Оценить отрасль деятельности, правовой статус платформы, продолжительность выполнения работ для каждого заказчика и действующий порядок учёта времени.
3. Проверить признаки скрытых трудовых отношений. Обратить внимание на графики, подчинённость, постоянство функций, размер и периодичность выплат, наличие иных заказчиков и пр.
4. Оценить содержание договоров. Вместо должностных обязанностей и требования соблюдать рабочий режим в договоре должны быть отражены соответствующие гражданско-правовой модели предмет, условия и порядок исполнения обязательств — оплата результата работ, а не процесса труда.
5. Проверить подтверждающие документы. Необходимо обеспечить получение чеков НПД и при необходимости оформлять задания, отчёты, акты, сохранять переписку и иные доказательства фактически оказанных услуг.
6. Проверить налоговый статус исполнителей. Важно подтверждать применение НПД на даты соответствующих выплат, учитывать ограничения режима и запрет на применение НПД к доходам от бывшего работодателя в пределах двухлетнего периода.
7. Проанализировать массовое привлечение исполнителей. Особого внимания требуют ситуации, когда у компании небольшая штатная численность, но значительное количество самозанятых обеспечивает постоянную операционную деятельность.
8. Оценить возможные финансовые последствия. При выявлении рисков необходимо рассчитать потенциальные обязательства по НДФЛ, страховым взносам, пеням и штрафам и определить законные способы исправления ошибок.
Почему осень — время проверить риски
В условиях цифрового контроля ФНС налоговые риски важно выявлять раньше инспекции для защиты бизнеса и руководителей от финансовых потерь. По итогам девяти месяцев уже можно выявить системные ошибки и спорные операции. До конца года ещё есть время, чтобы восстановить документы, собрать необходимые доказательства, пересмотреть проблемные договорные отношения и устранить риски.
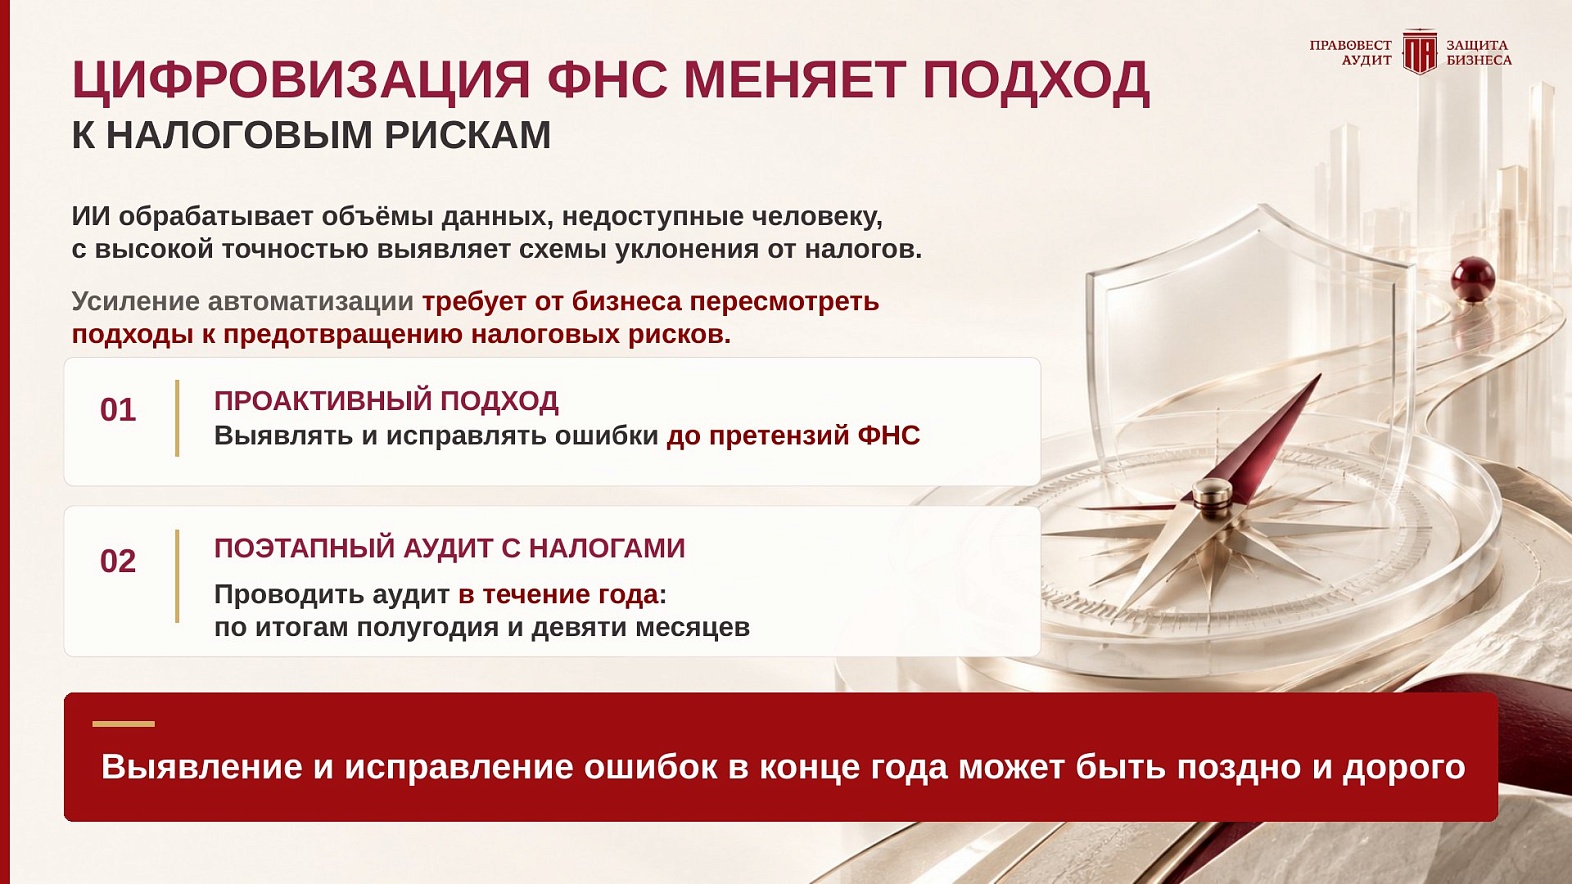
Важное решение осенью — поэтапный аудит с налогами. На первом этапе аудиторы и налоговые эксперты проверяют операции за девять месяцев, выявляют ошибки, оценивают возможные финансовые последствия и предлагают меры по снижению рисков. На втором — проверяют внесённые исправления, оставшийся период и годовую отчётность.
Такой подход поможет снизить риск доначислений и распределить нагрузку финансовой службы до пика годовой отчётности. Руководитель заранее получает информацию о возможных потерях и время для принятия верных решений.
Главное преимущество осеннего аудита — возможность исправить ошибки до того, как они перейдут в годовую отчётность или станут предметом претензий ФНС. После выявления нарушений инспекцией защищать позицию компании значительно сложнее, а возможности для исправления ошибок и снижения финансовых потерь может уже не быть. Не ждите, пока налоговые риски обнаружит ФНС.
Осень — время для поэтапного аудита с налогами и защиты бизнеса, руководителя.
Ответы на частые вопросы
1. Можно ли с 1 октября 2026 года продолжать работать с самозанятыми и ИП?
Да. Законодательство не запрещает сотрудничество с самозанятыми и ИП. Ограничения касаются определённых случаев систематического и продолжительного выполнения работ через посреднические цифровые платформы. При любом формате сотрудничества необходимо соблюдать налоговое и трудовое законодательство.
2. Можно ли привлекать самозанятого больше чем на 60 часов в месяц?
Да, это не запрещено. При заключении договора через платформу можно сотрудничать с самозанятым более 60 часов в месяц, если в предыдущие или следующие 5 месяцев хотя бы в одном из них продолжительность работы с этим самозанятым составляла не более 60 часов. При заключении прямого договора без посреднической цифровой платформы новое ограничение по времени не применяется. Однако длительная занятость, особенно в сочетании с установленным графиком, подчинением руководству и другими признаками трудовых отношений, может вызвать вопросы ФНС.
3. Как считается лимит 60 часов: за каждый месяц или суммарно за полгода?
Критерий проверяется отдельно за каждый месяц. Для его выполнения продолжительность работы одного исполнителя на одного заказчика через платформу должна составлять более 60 часов в каждом из шести месяцев подряд. Часы не суммируются в единый полугодовой лимит.
4. Что произойдёт, если в одном из месяцев исполнитель отработает меньше 60 часов?
Последовательность из шести месяцев с превышением установленного порога прервётся. Это относится и к случаю, когда исполнитель отработал ровно 60 часов. Однако при оценке возможной подмены трудовых отношений будут учитываться все фактические обстоятельства сотрудничества, а не только количество часов.
5. Что будет, если лимит работы самозанятого через цифровую платформу превышен?
Оператор должен применить предусмотренные законодательством ограничения. Это может привести к невозможности размещать новые заказы для конкретного исполнителя в интересах того же заказчика. Само превышение лимита не означает автоматической переквалификации договора в трудовой и не влечёт автоматического доначисления налогов.
6. Можно ли самозанятому одновременно работать с несколькими заказчиками на платформе более 60 часов?
Да. Критерий продолжительности рассчитывается применительно к выполнению работ одним исполнителем для конкретного заказчика. Однако наличие нескольких заказчиков не освобождает от соблюдения остальных требований законодательства.
7. Может ли ФНС переквалифицировать договор с самозанятым в трудовой, если компания не использует цифровую платформу?
Да. Налоговая переквалификация не зависит от применения платформенного лимита. Если фактически самозанятый выполняет трудовую функцию, работает под управлением компании и включён в её производственный процесс, инспекция может предъявить претензии независимо от способа заключения договора.
8. Защищают ли компанию от доначислений НДФЛ и страховых взносов договор, акты и чеки самозанятого?
Нет, не всегда. Чек НПД и документы о выполнении работ имеют важное значение для налогового учёта и подтверждения операций, но не гарантируют защиту при наличии признаков трудовых отношений. ФНС и суды оценивают фактическую модель взаимодействия сторон. Именно поэтому важно заранее проверять не только документы, но и реальные условия сотрудничества с исполнителями.
