
Содержание
- 1. Успеть исправить ошибки до сдачи отчётности
- 2. Выявить методологические ошибки и собрать документы
- 3. Проверить исправления на втором этапе
- 4. Обосновать расходы и вычеты до претензий ФНС
- 5. Распределить нагрузку финслужбы перед 2027 годом
- 6. Уточнить финансовую картину для решений руководства
- 7. Найти неиспользованные законные резервы
- 8. Согласовать график с нужной командой заранее
- 8. Согласовать график с нужной командой заранее
- 9 вопросов и ответов об аудите за 2026 год
1. Успеть исправить ошибки до сдачи отчётности
Я рекомендую начинать аудит до закрытия года, чтобы успеть использовать его результаты при подготовке отчётности. Разобраться в существенных вопросах, внести исправления и проверить результат вместе с аудиторами. Чем позже выявлена проблема, тем меньше времени остаётся на её решение.
Кейс: почти 145 млн ₽ налоговых рисков выявлены до годовой отчётности. При проверке сети фитнес-клубов за девять месяцев 2025 года аудиторы обнаружили задвоенные расходы и неподтверждённые премии. Компания исправила налоговые расчёты и обоснование выплат по итогам первого этапа. Ошибки не перешли в годовую отчётность.
Ваши данные проверяют в связке с данными контрагентов
Цифровой контроль идёт ещё до прихода инспектора: АСК «НДС-2» автоматически сопоставляет сведения об операциях и выявляет расхождения. Вопросы ФНС могут возникнуть до выездной проверки. При камеральной проверке налоговые органы могут запросить пояснения, а в предусмотренных НК РФ случаях — документы. При обоснованной необходимости документы по конкретной сделке могут истребовать и вне рамок налоговой проверки. Смысл первого этапа аудита — заранее проверить согласованность операций, документов и налогового учёта, получить недостающие подтверждения и исправить ошибки по проверенным вопросам. Как работает автоматизированный контроль ФНС. Об истребовании документов.
2. Выявить методологические ошибки и собрать документы
За одной корректировкой может стоять работа нескольких людей: получить документы у контрагента, обсудить налоговую позицию с экспертом, согласовать решение руководителя, изменить настройку 1С. Затем нужно убедиться, что исправление учтено правильно. Финансовой службе для этого нужны время и профессиональная поддержка.
Что можно проверить, пока год ещё не закончился? Операции прошедших месяцев, учётную политику и её применение, налоговые расчёты и подтверждающие документы. Если допущена методологическая ошибка, первый этап аудита помогает оценить её масштаб и изменить дальнейшую практику. Иногда для исправления нужно изменить сам порядок работы: настроить аналитику затрат, оформление документов или обмен между учётными системами. Затем — проверить, что новый порядок работает.
Часть вопросов начинается за пределами бухгалтерии. Например, чтобы разобраться с затратами на ремонт или модернизацию оборудования, нужны сведения о содержании и результате работ от технических специалистов. Первый этап аудита помогает вовремя подключить нужных людей.
В «Правовест Аудит» перед проверкой обсуждают вопросы, которые важны именно вашей компании: обоснованность расходов, право на IT-льготы, корректность настроек учётной системы. По итогам встречи формируют индивидуальное техническое задание с учётом отрасли и особенностей бизнеса: что проверить, с какой глубиной и какие письменные выводы и рекомендации нужны. Это помогает заранее согласовать ожидаемый результат и время на исправления с поддержкой аудиторов и налоговых экспертов.
Кейс: 151 млн ₽ налоговых и кадровых рисков. У дистрибьютора авиационных комплектующих аудиторы обнаружили недостатки в раздельном учёте НДС, подтверждении расходов и кадровых документах. По рекомендациям экспертов компания уточнила учётную политику, собрала подтверждения деловых поездок и премий, восстановила кадровые документы. Это помогло устранить выявленные риски.
2026 год могут проверить до его окончания
С 1 января 2026 года в НК РФ прямо закреплена возможность включать в выездную проверку налоговые периоды текущего года, завершившиеся до даты решения о проверке, — например, кварталы по НДС. Ждать годового закрытия, чтобы разобраться с такими операциями, рискованно. Правило ФНС, границы применения.
3. Проверить исправления на втором этапе
Именно поэтому мы предлагаем проводить аудит с налогами как минимум в два этапа, предусмотрев между ними время на исправления.
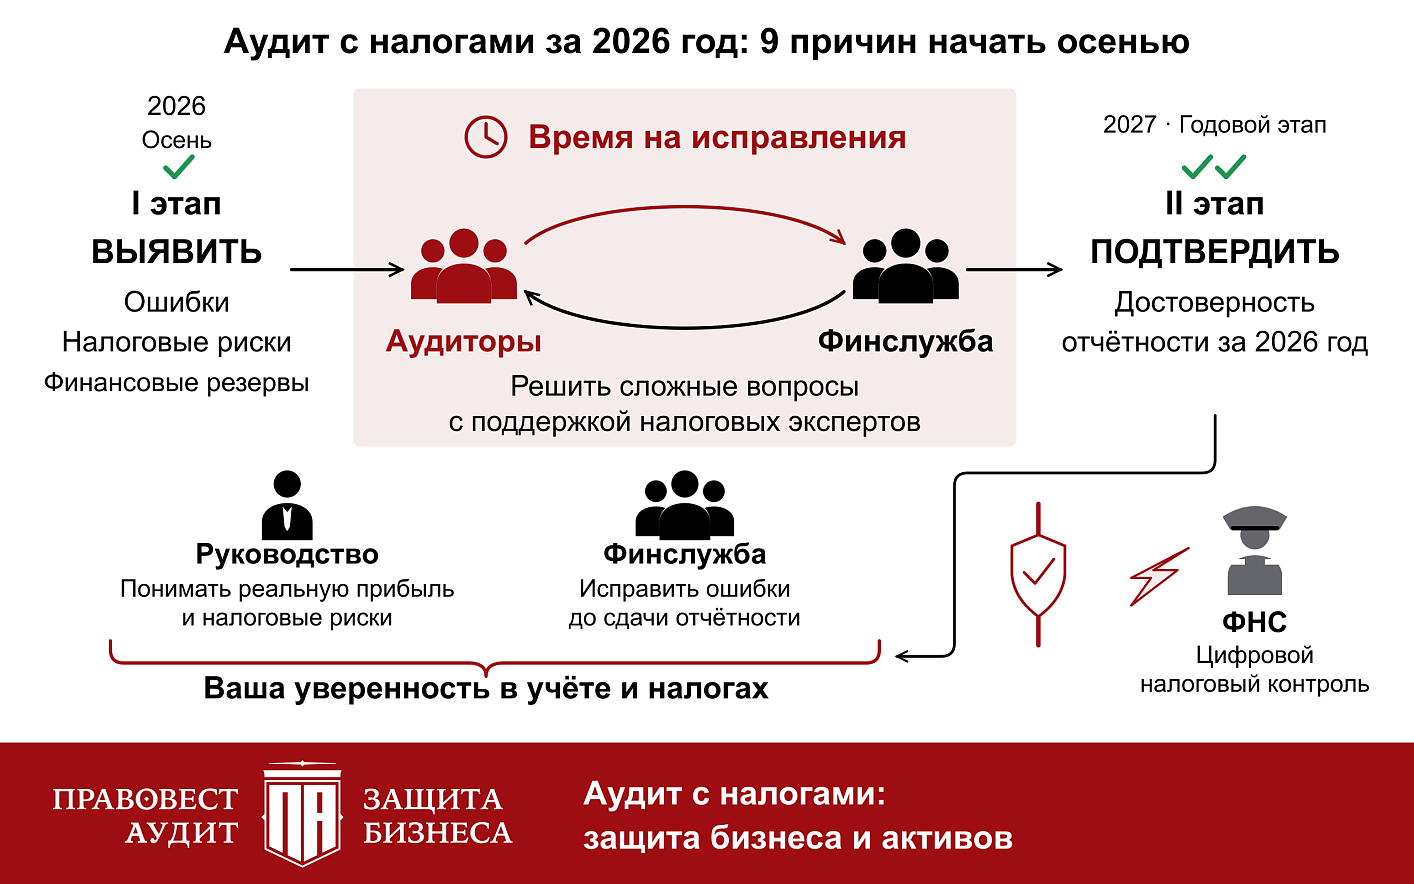
Между выявлением проблемы и сдачей отчётности нужны время и поддержка экспертов.
I этап — ВЫЯВИТЬ. Определить существенные ошибки и налоговые риски, проверить основания расходов и вычетов, выявить возможные финансовые резервы. Обсудить, какие вопросы требуют действий бухгалтерии, а какие — решения руководства или участия других специалистов.
Между этапами — исправить с поддержкой экспертов. Собрать необходимые подтверждения, разобрать спорные вопросы, принять решения и внести изменения. Для существенного замечания важно понимать, что сделать, кто отвечает и когда результат будет проверен.
II этап — ПОДТВЕРДИТЬ. Проверить внесённые исправления, оставшийся период и полный комплект годовой отчётности, включая пояснения. Второй этап может пройти до сдачи отчётности или после неё. Выводы первого этапа компания использует при подготовке отчётности, а итоговая проверка завершается аудиторским мнением о её достоверности. .
Правильно закрыть год значит не только сверить цифры в формах. Важно проверить, последовательно ли применяется учётная политика, верно ли отражены активы, обязательства и финансовый результат, достаточно ли раскрыта существенная информация в пояснениях. Данные пояснений должны быть согласованы с формами отчётности. Поэтому необходимые сведения и оценки стоит собрать и обсудить с аудиторами заранее, а полный комплект проверить на годовом этапе в согласованные сроки.

4. Обосновать расходы и вычеты до претензий ФНС
Первый этап аудита позволяет выяснить, насколько согласованы фактическая операция, договор, документы, учёт и налоговый расчёт — данные декларации. Например, для подтверждения расходов на оказанные услуги может потребоваться уточнить их содержание и связь с деятельностью компании. Важно успеть разобраться в доказательствах и устранить выявленные нарушения. Это укрепляет налоговую позицию по проверенным вопросам и снижает риск доначислений, пеней и штрафов.
196 млн ₽ в Москве — и это только налоги
Такова средняя сумма налоговых доначислений на одну выездную проверку организации в Москве, выявившую нарушения, за I полугодие 2026 года. На 82% больше, чем годом ранее; пени и штрафы в эту сумму не входят. ФНС: 2026, 2025.
Камеральный контроль тоже приводит к крупным доначислениям
70,6 млрд ₽ налогов дополнительно начислено по камеральным проверкам в России за I полугодие 2026 года — на 48% больше, чем годом ранее. Это общая сумма по всем налогоплательщикам. Проверка оснований расходов и вычетов важна и без ожидания визита инспектора. ФНС: 2026, 2025.
Качество данных важно и для деловой репутации: оценка ФНС использует бухгалтерскую и налоговую отчётность, а ЭКГ-рейтинг учитывает в том числе показатели разрывов по НДС.
5. Распределить нагрузку финслужбы перед 2027 годом
Финслужбе первый этап аудита помогает распределить сложные вопросы и сделать необходимые исправления до пика годового закрытия. Заранее согласованные вопросы, формат передачи данных и порядок взаимодействия с аудиторами и экспертами делают эту работу более предсказуемой. В начале 2027 года одновременно предстоит завершать 2026‑й, вести текущую работу и применять изменения нового года.
6. Уточнить финансовую картину для решений руководства
Руководству — раньше понять, какие замечания могут изменить прибыль, где возможны налоговые потери и какие решения нужно принять. Появляется время назначить ответственных, выделить ресурсы и проследить результат.
Кейс: 8,4 млрд ₽ искажений отчётности. Инвестиционная компания купила и продала акции по одной цене, но показала прочие доходы и расходы примерно по 4,2 млрд ₽. Аудиторы выявили неверное представление операции с нулевым финансовым результатом. Уже после первого этапа компания исправила отчётность.
7. Найти неиспользованные законные резервы
Аудит с налогами помогает проверить, не пропущены ли расходы и льготы, для которых у компании есть законные основания. Найденные возможности нужно подтвердить документами и учесть в расчётах за соответствующий период.
Кейс: 162 млн ₽ переплаты из-за неиспользованных ИТ-льгот. После продажи исключительных прав на разработанное ПО компания считала, что больше не может применять льготы. Аудиторы и налоговые юристы подтвердили право на льготы за 2025 год. Компания подала уточнённую декларацию, расчёты по взносам и заявление на возврат переплаты.
8. Согласовать график с нужной командой заранее
Моя рекомендация — уже сейчас согласовать календарь, в котором есть время не только на проверку, но и на действия по её результатам. На февраль—март у штатных аудиторов и налоговых экспертов уже почти нет свободных дат: места в графике обычно занимают ещё летом. Для финансовой службы раннее согласование помогает распределить работу, для руководства — принять решения до того, как ошибки перейдут в годовую отчётность.
8. Согласовать график с нужной командой заранее
До 30 октября можно заказать аудит с налогами в «Правовест Аудит» с выгодой до 11%. С 1 ноября — повышение цен. Сейчас стоит согласовать состав проверки, календарь и время на исправления.
Предложение не распространяется на проведение аудита в феврале—марте.
9 вопросов и ответов об аудите за 2026 год
1. Когда лучше начинать аудит за 2026 год?
Аудит за 2026 год лучше начать осенью, чтобы использовать его результаты при подготовке годовой отчётности: получить документы, разобраться в спорных вопросах и внести исправления. Если начать после закрытия года, выявленные ошибки могут потребовать пересмотра уже готовых расчётов. На февраль—март у штатных аудиторов и налоговых экспертов уже почти нет свободных дат: места в графике обычно занимают ещё летом. В это же время у финслужбы — пик отчётности и новые задачи 2027 года. Первый этап аудита помогает распределить эту нагрузку и исправить ошибки до сдачи отчётности.
2. Зачем проводить аудит в два этапа?
Два этапа позволяют выявить существенные вопросы до закрытия года и затем проверить исправления. На первом этапе аудиторы проверяют операции прошедших месяцев, ошибки, налоговые риски и возможные резервы. Между этапами компания вносит исправления с поддержкой специалистов. На втором проверяют исправления, оставшийся период и полный комплект годовой отчётности. Этот этап может пройти до сдачи отчётности или после неё; срок согласуют с компанией.
3. Что можно проверить, пока 2026 год ещё не закончился?
До окончания 2026 года можно проверить уже совершённые операции, способы учёта, налоговые расчёты и подтверждающие документы. Например, основания расходов и вычетов, оценку запасов, дебиторскую задолженность, резервы и сложные договоры. Состав проверки и её глубину закрепляют в техническом задании.
4. Нужно ли завершить весь аудит до 31 декабря 2026 года?
Нет. До окончания 2026 года важно начать проверку и разобраться с выявленными вопросами. Итоговый этап аудита годовой отчётности проходит в 2027 году, когда доступны показатели полного года. Выводы первого этапа важно использовать при подготовке отчётности. Второй этап может пройти до её сдачи или после неё в согласованные с компанией сроки.
5. Чем аудит с налогами отличается от финансового аудита?
Финансовый аудит направлен на выражение мнения о достоверности бухгалтерской (финансовой) отчётности в целом. Проверку планируют с учётом существенности показателей и рисков существенного искажения. Налоговые вопросы рассматривают в связи с их влиянием на достоверность отчётности. Это не означает сплошной проверки всех налогов и каждой операции. Аудит с налогами дополнительно включает углублённую проверку согласованных налогов, операций, льгот и подтверждающих документов. Её объём, выборку и письменный результат закрепляют в индивидуальном техническом задании.
6. Как первый этап аудита помогает финансовой службе и руководству?
Первый этап аудита даёт финансовой службе время разобраться с замечаниями, получить недостающие документы и внести исправления до пика годового закрытия. Руководство заранее узнаёт, что может повлиять на прибыль и налоговые обязательства, и может принять решения, назначить ответственных и выделить ресурсы. Это помогает распределить нагрузку в начале 2027 года, когда одновременно закрывают 2026-й и ведут текущий учёт. Если основной аудит запланирован после сдачи отчётности, до её подачи можно согласовать предаудит: предварительную проверку годовых форм, взаимосвязи показателей и полноты пояснений. Подробнее о предаудите.
7. Как аудит с налогами помогает защититься от претензий ФНС?
Аудит с налогами помогает выявить ошибки и налоговые риски, включая недостаток подтверждающих документов по проверенным вопросам, обосновать налоговую позицию и внести исправления. Это снижает риски претензий. Отсутствие требований или доначислений не гарантируется: результат зависит от предмета проверки, документов и действий компании.
8. Зачем проверять учётную политику и пояснения к годовой отчётности?
Проверка учётной политики и пояснений помогает понять, как сформированы финансовые результаты и какие существенные обстоятельства стоят за цифрами. При аудите важно проверить правильность применения учётной политики, обоснованность оценок и полноту раскрытий в пояснениях. Если начать осенью, у финслужбы будет время собрать сведения, обсудить спорные вопросы с экспертами и подготовить согласованный комплект годовой отчётности.
9. Как определить, что должен включать аудит с налогами?
Объём аудита с налогами определяют исходя из рисков, операций и задач конкретной компании. В «Правовест Аудит» до начала проверки обсуждают вопросы руководства и финслужбы, учитывают отраслевую специфику и рекомендуют области, требующие внимания. Согласованные налоги, операции, периоды, глубину проверки, участие экспертов и письменные результаты закрепляют в индивидуальном техническом задании. Это помогает заказать проверку под задачи бизнеса и заранее спланировать работу с выводами аудиторов.
