
Содержание
- Каким показателям отчетности можно доверять
- Почему финансового аудита недостаточно для контроля налогов
- Цена налоговых ошибок растет
- Неочевидные налоговые риски: кейсы из практики
- Сотни изменений НК РФ с 2026 года — одна из причин налоговых рисков
- Налоговые преференции: законная экономия, которой боятся пользоваться
- Повышение налогов с 2027 года: к чему готовиться собственнику
- Как управлять налоговыми рисками. Почему опасно экономить на аудите
- Что сделать собственнику сейчас для контроля финансов: чек-лист
- Частые вопросы
Каким показателям отчетности можно доверять
Управленческие решения в кризис принимаются по цифрам отчетности. Вопрос в том, насколько этим цифрам можно доверять. Опираться стоит на проверенные данные: своевременный учет, сверки с контрагентами и независимый аудит повышают надежность информации, на основании которой собственник решает, где сокращать, куда инвестировать и сколько можно выплатить.
Советник налоговой службы II ранга, руководитель отдела консалтинга, главный эксперт по бухучету и налогообложению «Правовест Аудит», аттестованный аудитор
Статистика аудиторских проверок «Правовест Аудит» по итогам первого этапа аудита (июль — сентябрь 2026 года) показывает масштаб проблемы.
За три месяца аудиторы провели 81 проверку: 33 комплексных аудита с проверкой налогов и 48 финансовых. Общие суммы выявленных искажений бухгалтерской отчетности составили почти 8 млрд рублей и 1,2 млрд рублей налоговых рисков.
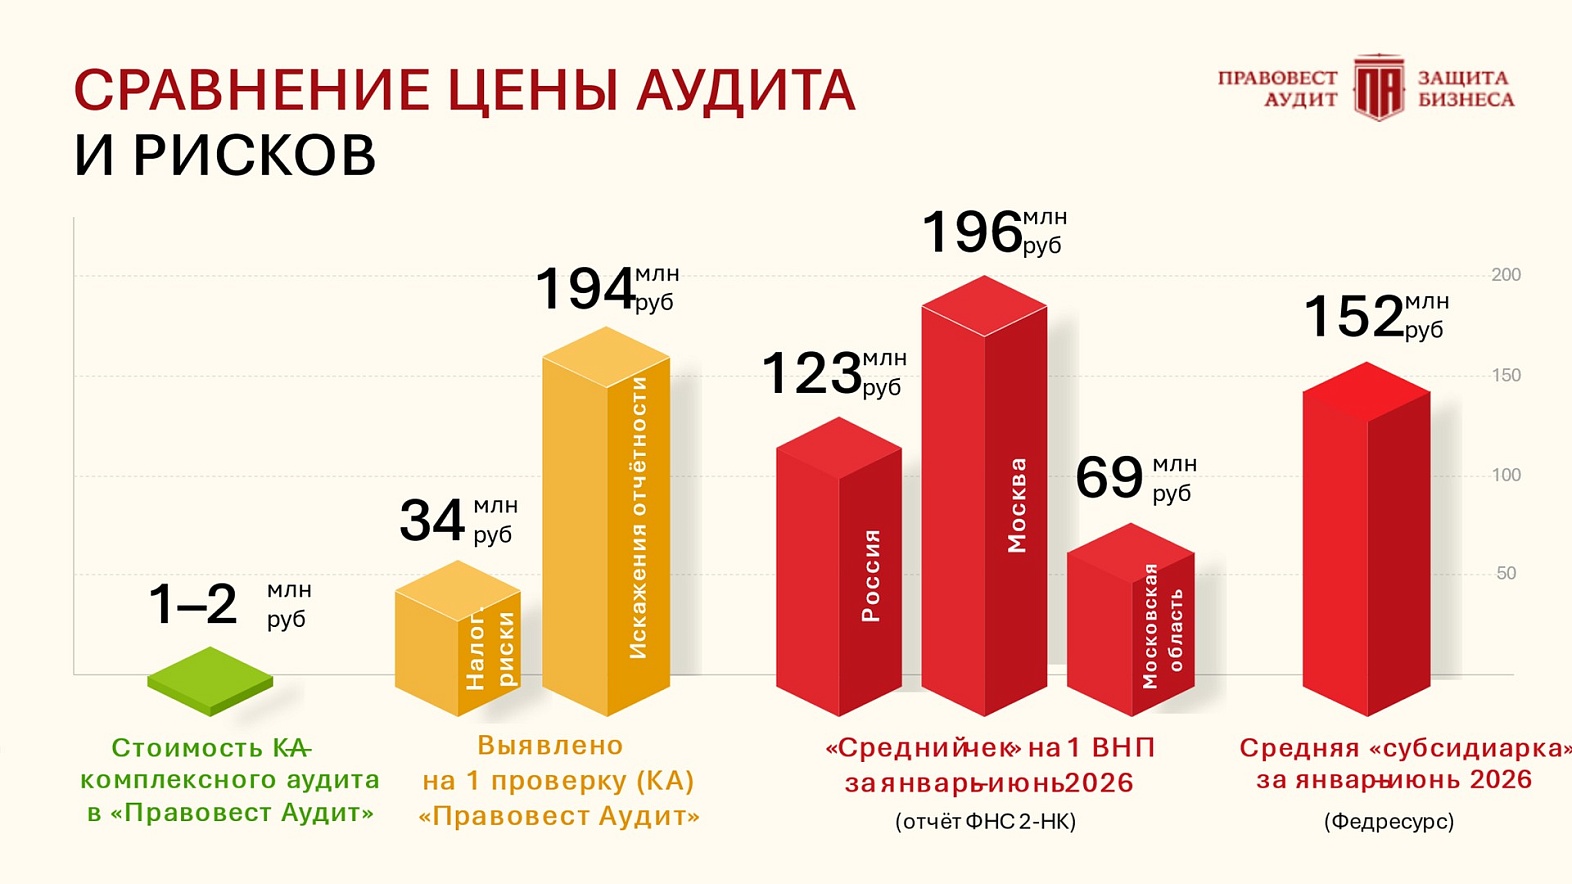
На одну комплексную проверку с налогами приходится в среднем 34,15 млн рублей налоговых рисков и почти 132 млн рублей искажений бухгалтерской отчетности.
Количество проверок, общие и средние суммы по итогам первых этапов аудита в июле–сентябре 2026 года
| Показатель за июль–сентябрь 2026 года | Комплексный аудит с налогами | Финансовый аудит | Всего |
|---|---|---|---|
| Количество проверок | 33 | 48 | 81 |
| Общие суммы, руб. | |||
| Искажения бухгалтерской отчетности | 4 348 599 000 | 3 630 134 000 | 7 978 733 000 |
| Налоговые риски | 1 126 850 010 | 103 809 000 | 1 230 659 010 |
| Выявленные резервы | 10 978 261 | — | 10 978 261 |
| Средние суммы на одну проверку, руб. | |||
| Искажения бухгалтерской отчетности | 131 775 727 | 75 627 792 | х |
| Налоговые риски | 34 146 970 | 2 162 688 | х |
| Выявленные резервы | 332 675 | — | х |
Почему финансового аудита недостаточно для контроля налогов
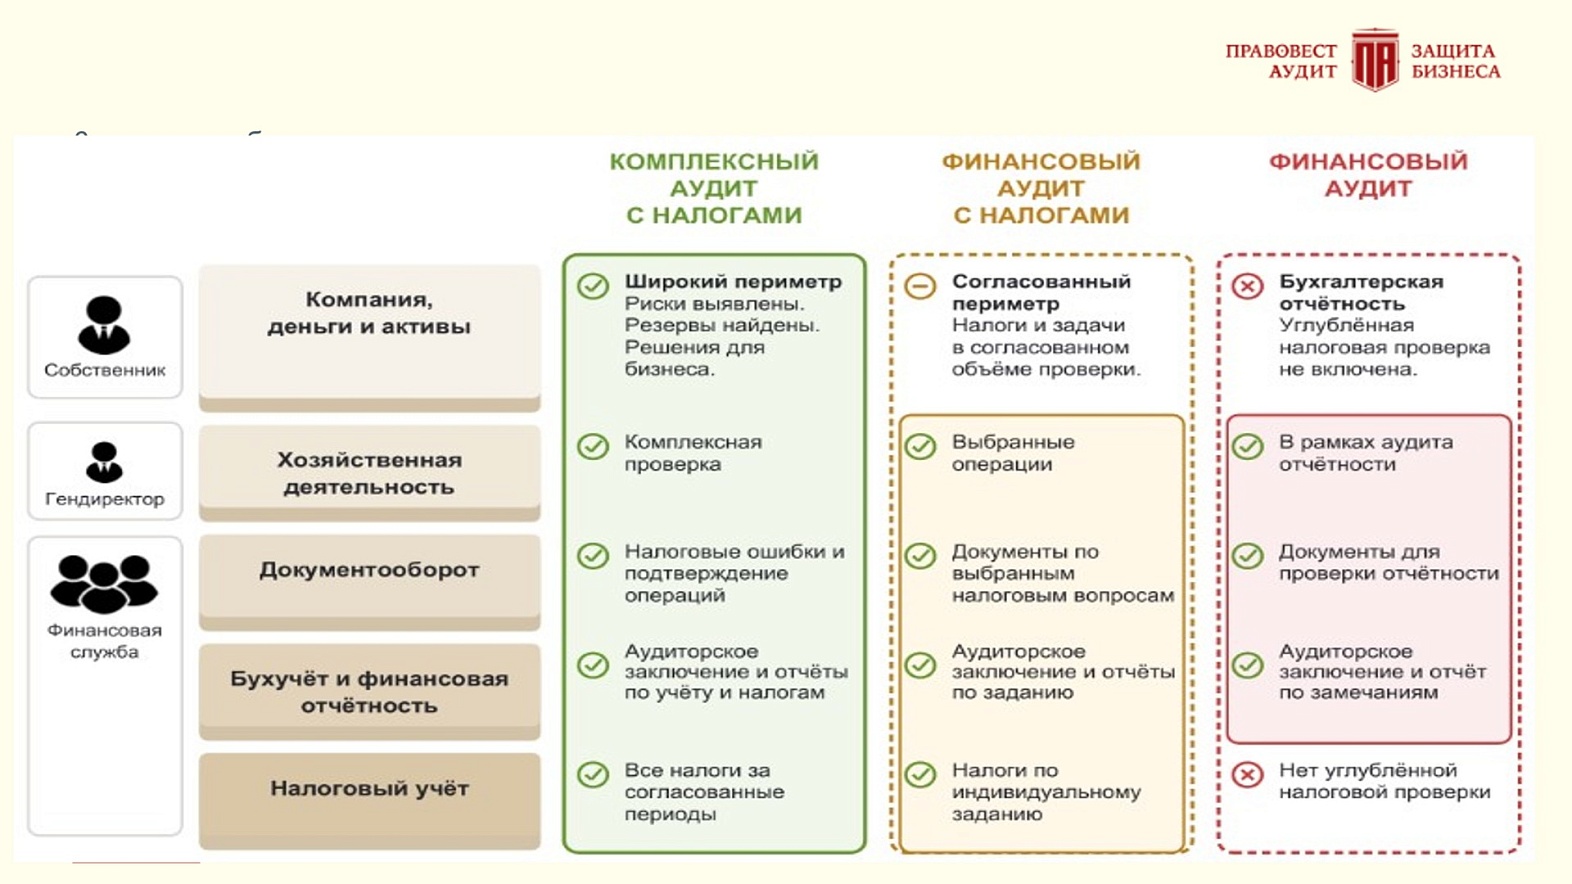
Разница в выявленных налоговых рисках между комплексным аудитом с налогами (34 млн руб. на проект) и классическим финансовым аудитом — 2,2 млн руб. на проверку — объясняется НЕ тем, что у клиентов, проводивших финансовый аудит, меньше налоговых ошибок. Финансовый аудит дает заключение о достоверности бухгалтерской отчетности, поэтому большинство налоговых рисков остаются «за кадром».
Как говорится, нет здоровых людей, есть недообследованные. С бизнесом так же: финансовый аудит похож на диспансеризацию по минимальному набору анализов, а комплексный аудит с налогами — на полное обследование финансового состояния и налоговых рисков компании. Обычный финансовый аудит проверяет налоги только в той мере, в какой они существенно искажают бухгалтерскую отчетность. Поэтому, заказывая аудит, обязательно включайте в техническое задание углубленную проверку налогового учета.
Советник налоговой службы II ранга, руководитель отдела консалтинга, главный эксперт по бухучету и налогообложению «Правовест Аудит», аттестованный аудитор
Если проводится только финансовый аудит, риск неуплаты налогов и ответственность за ошибки — материальную, субсидиарную, а в ряде случаев и уголовную — руководители берут на себя. Комплексный аудит с проверкой налогов выявляет риски и помогает минимизировать их до того, как ошибки найдет инспекция. Это позволяет избежать лишнего внимания налоговых органов, а по проверенному периоду компания получает «страховку от налоговых претензий»: поддержку налоговых юристов «Правовест Аудит» и покрытие пеней и штрафов до 50 млн руб. от «Ингосстраха», если доначисления не удастся оспорить. И страховка реально работает: аудиторы не заметили, что компания платила налог на прибыль по месту нахождения головного офиса, а не обособленного подразделения, и «Ингосстрах» без суда компенсировал клиенту 2,8 млн руб. пеней.
Цена налоговых ошибок растет
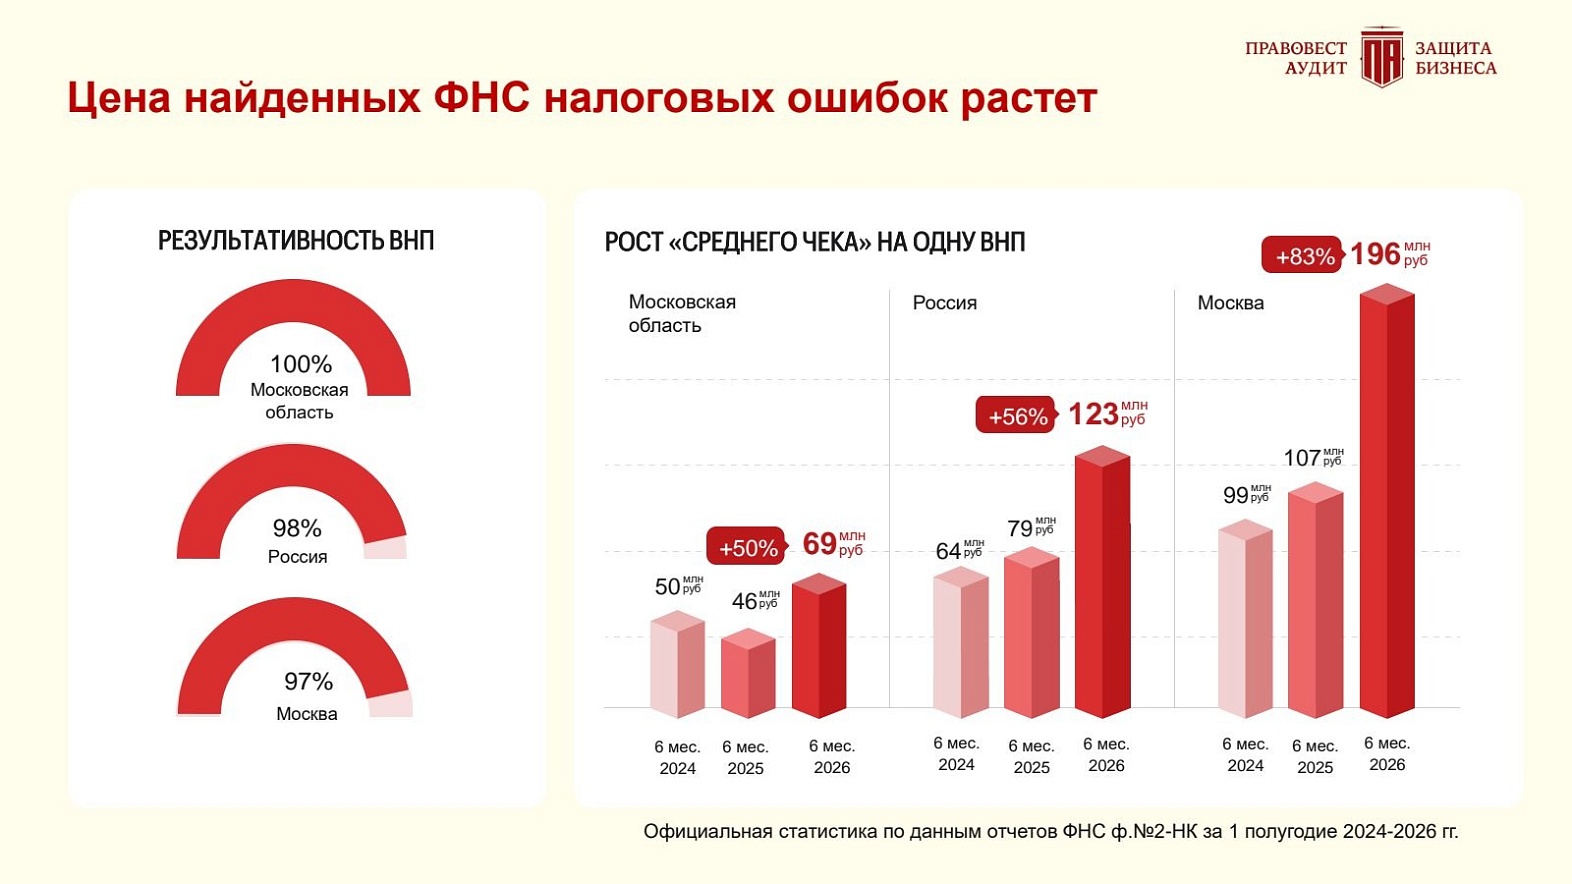
По приведенным отчетам ФНС № 2-НК за первые полугодия 2024–2026 годов результативность выездных проверок — 97% в Москве, 98% по России, 100% в Московской области.
«Средний чек» за первые полугодия 2024, 2025 и 2026 годов:
- Москва — 99, 107 и 196 млн руб. (+83% к 2025 году);
- Россия — 64, 79 и 123 млн руб. (+56%);
- Московская область — 50, 46 и 69 млн руб. (+50%).
Эксперты отмечают усиление контроля расходов и запросов документов при камеральных проверках в пределах законных полномочий.
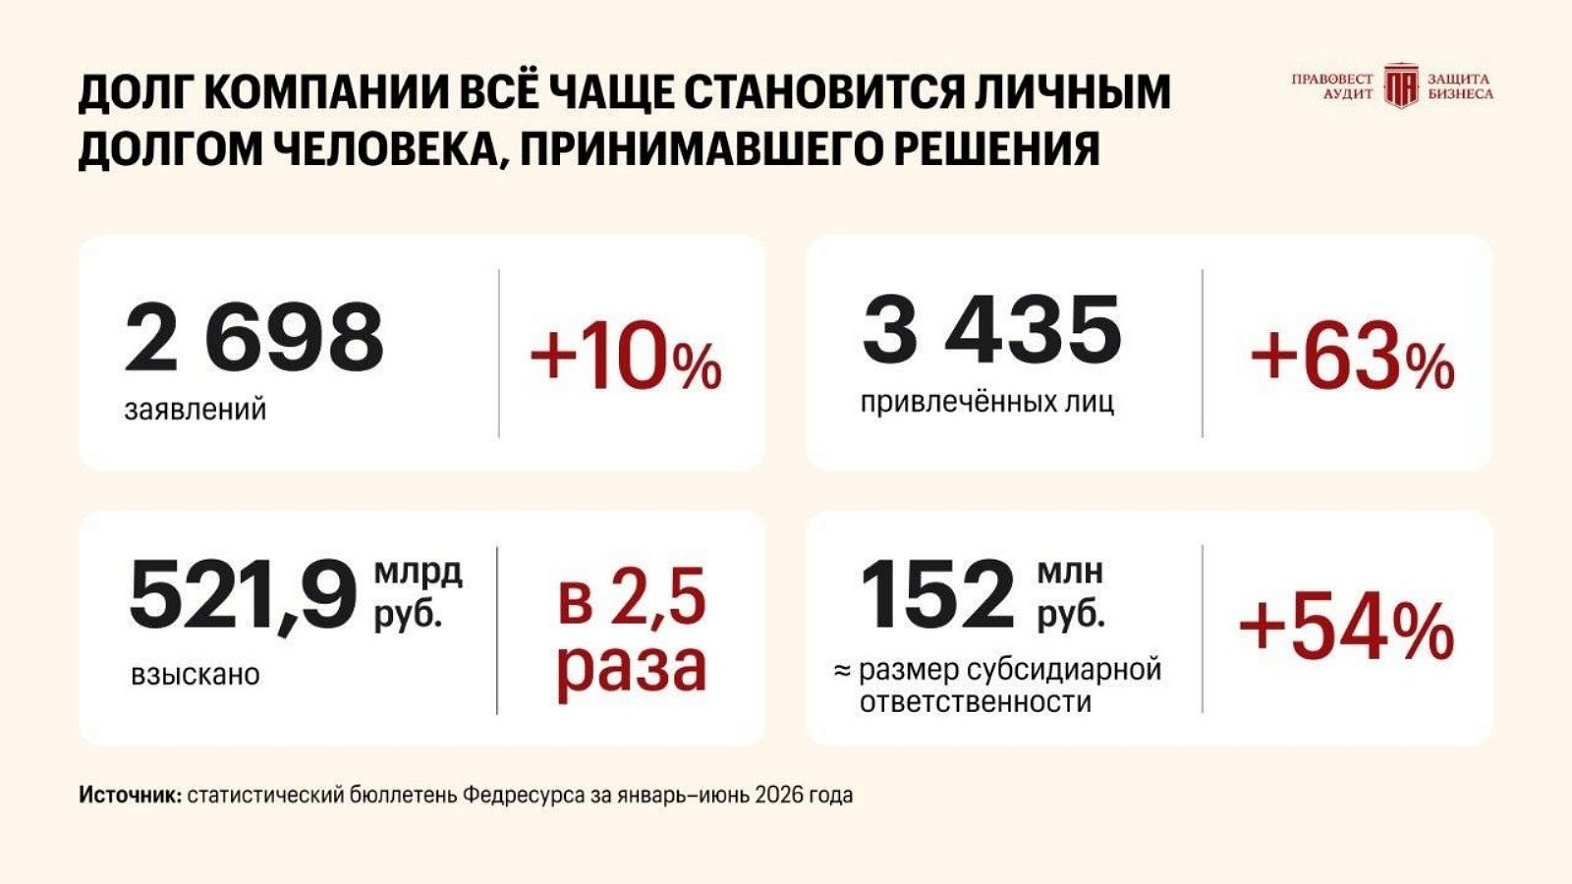
При банкротстве долг может стать личным долгом контролирующего лица при наличии оснований для субсидиарной ответственности.
Неочевидные налоговые риски: кейсы из практики
Как правило, руководителей и собственников компаний волнуют очевидные риски: не признают ли структуру бизнеса дроблением, есть ли у контрагента ресурсы, чтобы выполнить работы. А доначисления приходят оттуда, откуда не ждали, — из-за отсутствия документов, подтверждающих обычные расходы и вычеты. Это документы, которые компания не получила от поставщиков или не оформили собственные сотрудники. И чаще всего дело не в квалификации финансовой службы, а в рутине, высокой нагрузке и постоянных изменениях правил учета.
Приведем лишь несколько примеров, когда сокращение расходов на аудит могло нанести компаниям значительный финансовый ущерб.
«Необоснованный» приказ о премировании — 52 млн руб. налогового риска
Логистическая компания не подтвердила обоснованность премий на 172 млн руб.
Приказ о премировании сам по себе не объясняет, почему сотрудник получил именно такую сумму и чем подтвержден результат. Нужны методика и показатели премирования, положение об оплате труда, служебные записки, подтверждающие выполнение сотрудниками условий выплат. Отсутствие этих документов может привести к доначислению налога на прибыль (25%) — 43 млн руб. и 8,6 млн руб. штрафа (20%), около 52 млн руб. Но документы можно восстановить, и риски будут минимизированы. При цене аудита 1,28 млн руб. он окупился в 41 раз и сохранил 52 млн руб. Подробнее
Списание товаров без документов, обосновывающих причину недостачи — 17 млн руб. НДС и 3,4 млн руб. штрафа
Даже если стоимость списанных товаров компания не будет учитывать в целях налога на прибыль, при отсутствии документов, подтверждающих причины выбытия, есть риск доначисления НДС исходя из рыночной стоимости списанных товаров как при безвозмездной реализации.
Торговая компания списала на счет 94 товары на 86 млн руб. без описей, сличительных ведомостей и приказов. В этом случае риск доначисления составил 17 млн руб. НДС + 3,4 млн руб. штрафа.
Документы восстановили, риск устранили. При цене аудита 1,3 млн руб. оцененный эффект — в 16 раз больше стоимости. Подробнее с правовым обоснованием риска читайте здесь.
Неподтвержденное списание стройматериалов — 16 млн руб. рисков
Строительная компания списала материалы без актов, без учета нормативов расходов и связи с СМР. Под угрозой расходы на 53 млн руб.: 13,25 млн руб. налога на прибыль (25%) и 2,65 млн руб. штрафа при проверке годовой декларации.
Нужны документы передачи материалов, расчет нормативного расхода и при необходимости исправление учета. При цене аудита 1,55 млн руб. риск превышал стоимость примерно в 10 раз. Подробнее
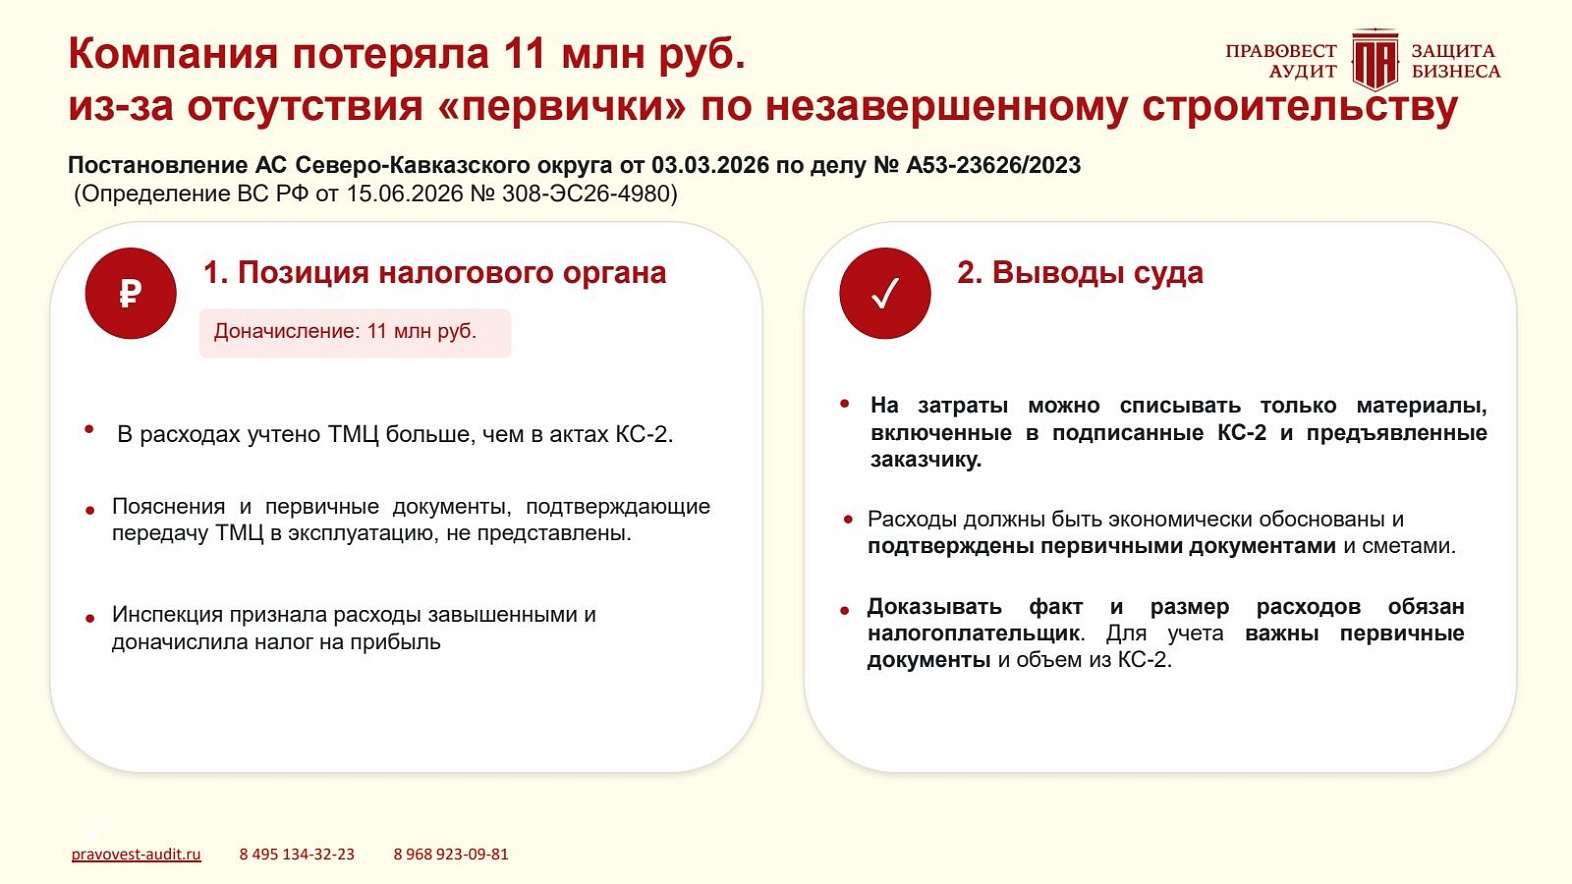
Судебная практика также подтверждает, что отсутствие первичных документов в строительстве и раздельного учета расходов по каждому строящемуся объекту грозит доначислением не только налога на прибыль (налоговые органы уберут необоснованные расходы), но и доначислением НДС с рыночной стоимости сверхнормативных материалов, которые были приобретены и неизвестно куда «пропали» при строительстве.

Сотни изменений НК РФ с 2026 года — одна из причин налоговых рисков
Одна из причин роста ошибок — количество изменений в налоговом законодательстве. Приведем основные из них:
- Новые требования к подтверждению расходов на перевозки из-за перехода на электронные транспортные накладные (ЭТрН) с 01.09.2026 и обязательной регистрации экспедиторов с 01.03.2026.
- Новые правила уплаты НДС при импорте товаров из ЕАЭС при СПОТ.
- Переход на ставку НДС 22% вместо 20%.
- Рост числа плательщиков НДС на УСН: порог доходов для освобождения от НДС снижен до 20 млн руб.
- Отмена льготных тарифов страховых взносов для многих МСП. Льгота (15% с выплат свыше 1,5 МРОТ в месяц) сохранилась только для приоритетных отраслей. Для ИТ-компаний тариф — 15% с суммы выплат в пределах единой предельной базы и 7,6% свыше нее.
- Новые реквизиты в счетах-фактурах (строка 5б), книге продаж и книге покупок для контроля вычетов НДС с предоплат.
Что это значит для бизнеса и бухгалтерии:
- налоговая нагрузка в 2026–2027 годах растет — бюджету нужны деньги;
- растет «цена ошибок» из-за изменений и увеличения ставок налогов и взносов;
- растет вероятность ошибок: в начале года у финансовой службы не хватает времени разобраться с сотнями изменений НК РФ и практикой их применения;
- исправлять ошибки в конце года опасно: каждая «уточненка» привлекает особое внимание ФНС, а исправление «первички» осложняет отношения с контрагентами и не всегда возможно с учетом цифровых следов.
Как уже говорилось, по статистике «Правовест Аудит» средняя сумма налоговых рисков на одну проверку с налогами — 34 млн руб.
Но исправление ошибок бывает не только «в пользу бюджета»: аудиторы находят и случаи, когда компания переплачивает налоги.
Например, компания на УСН переплатила 7,5 млн руб. НДС по операциям, которые не облагаются НДС. После аудита данные средства удалось вернуть и повысить маржинальность бизнеса на 5% за счет прежней цены услуг, но при отсутствии НДС.
Выявленные налоговые резервы могут оказать существенное влияние на финансы компании и пополнение оборотных средств.
Налоговые преференции: законная экономия, которой боятся пользоваться
Какие преференции НК РФ вы применяете для законной оптимизации налоговых платежей? Речь не о дроблении и схемах, а о возможностях, которые прямо предусмотрены НК РФ. Например:
- амортизационная премия — 10%, а по ряду основных средств и 30% от первоначальной стоимости можно сразу учесть в расходах, остальное амортизировать. Это откладывает уплату налога на прибыль на более поздний период;
- повышающие коэффициенты к расходам — например, приобрели права на использование российского программного продукта, зарегистрированного в «реестре российского ПО» стоимостью 1,5 млн руб., в расходах для налога на прибыль при определенных условиях можно учесть 3 млн руб. (расходы с коэффициентом 2). Это своего рода налоговый «кэшбэк» — 25% от стоимости программы;
- налоговые резервы в налоговом учете — по сомнительным долгам, на оплату отпусков и другие, которые позволяют учесть расходы раньше и отложить уплату налога.
Аудиторская практика показывает, что финансовая служба часто не решается применять преференции НК РФ, и даже не заявляет НДС к возмещению. Причина: вся нагрузка ложится на бухгалтерию. Стоит заявить НДС к возмещению — начинается углубленная проверка контрагентов или звонок из инспекции с просьбой «поставить хоть что-то к уплате». Опасаясь доначислений больше суммы экономии, бухгалтерия нередко идет навстречу инспектору.
Например, производитель детской одежды (НДС 10%) годами откладывал возмещение НДС из страха превысить «безопасную долю» вычетов. После аудита с поддержкой юристов заявил накопленные 40 млн руб. к возмещению. При цене проверки 1,3 млн руб. расходы окупились в 30 раз.
В другом случае бухгалтер хотел создать резерв по оплате отпусков в налоговом учете, но боялся ошибки: после проверки алгоритма расчета резерва компания создала резерв, изменив учетную политику, и отложила уплату налога на прибыль в сумме 6 млн руб.
Финансовой службе нужна поддержка, чтобы компания могла законно «экономить». Ее можно получить при проведении комплексного аудита с налогами и «страховкой от налоговых претензий».
В кризис неплатежей особенно полезен резерв по сомнительным долгам (ст. 266 НК РФ): «дебиторку» в части неоплаченной покупателями выручки можно учесть в расходах сейчас и хотя бы частично компенсировать налог на прибыль с выручки, по которой деньги еще не получены. С 01.01.2026 сомнительным долгом признается и задолженность по уплате штрафов, пеней и иных санкций, подтвержденная решением суда, по договорам, задолженность по которым за реализованные товары, работы, услуги признана сомнительной.
Напомним, что неустойку, присужденную судом, нужно включить в налоговую базу на дату вступления в силу решения суда и заплатить с нее 25% налога на прибыль, даже если должник ее не заплатит.
Если же организация формирует резерв по сомнительным долгам и учитывает в нем задолженность за реализацию, по которой суд присудил штрафные санкции, то и эти санкции участвуют в формировании резерва. Т. е. по факту уплачивать налог с признанных, но не оплаченных штрафных санкций в такой ситуации не придется.
Резерв по сомнительным долгам и другие резервы и преференции, позволяющие «экономить» налоги — элемент учетной политики. Если, например, резервы создали, но забыли закрепить в учетной политике, расходы на их создание учесть нельзя.
Повышение налогов с 2027 года: к чему готовиться собственнику
При принятии управленческих решений важно учитывать изменения законодательства. По материалам бюджетного пакета Минфина на 2027–2029 годы планируемый дефицит федерального бюджета — около 2% ВВП ежегодно. Бюджету нужны деньги, поэтому налоги будут расти, а налоговый контроль — усиливаться. Это нужно учитывать уже сейчас. Что поменяется с 2027 года?
1. Минфин России внес на рассмотрение в Правительство РФ пакет законопроектов, в т. ч. изменения в Налоговый кодекс, направленные на повышение устойчивости бюджетной системы.
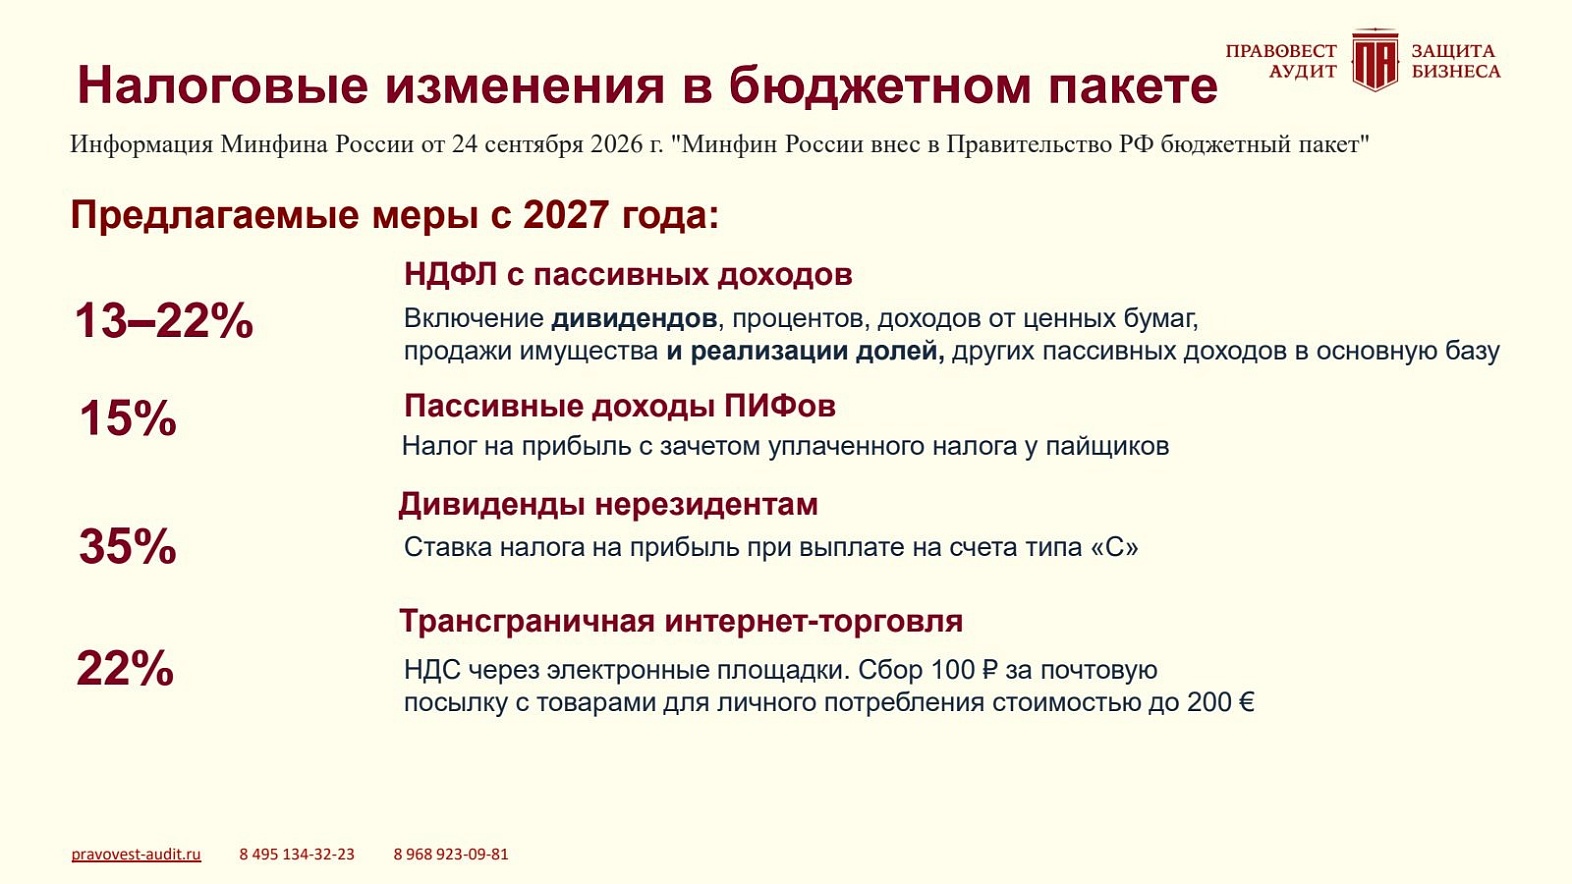
Изменения по НДФЛ в первую очередь затронут собственников компаний. Сейчас дивиденды и доходы от продажи долей облагаются по двухступенчатой шкале 13–15%, а предлагается включать такие доходы в общую налоговую базу, облагаемую по пятиступенчатой шкале — 13–22%. Поэтому, если вы планируете продать долю в уставном капитале или выплатить дивиденды, посчитайте: возможно, это будет выгоднее сделать в 2026 году, тем более, если стоимость доли в УК или сумма дивидендов превышают 50 млн руб. Но для налогообложения НДФЛ по ныне действующим правилам необходимо, чтобы доходы (выплаты) были получены до 01.01.2027 г.
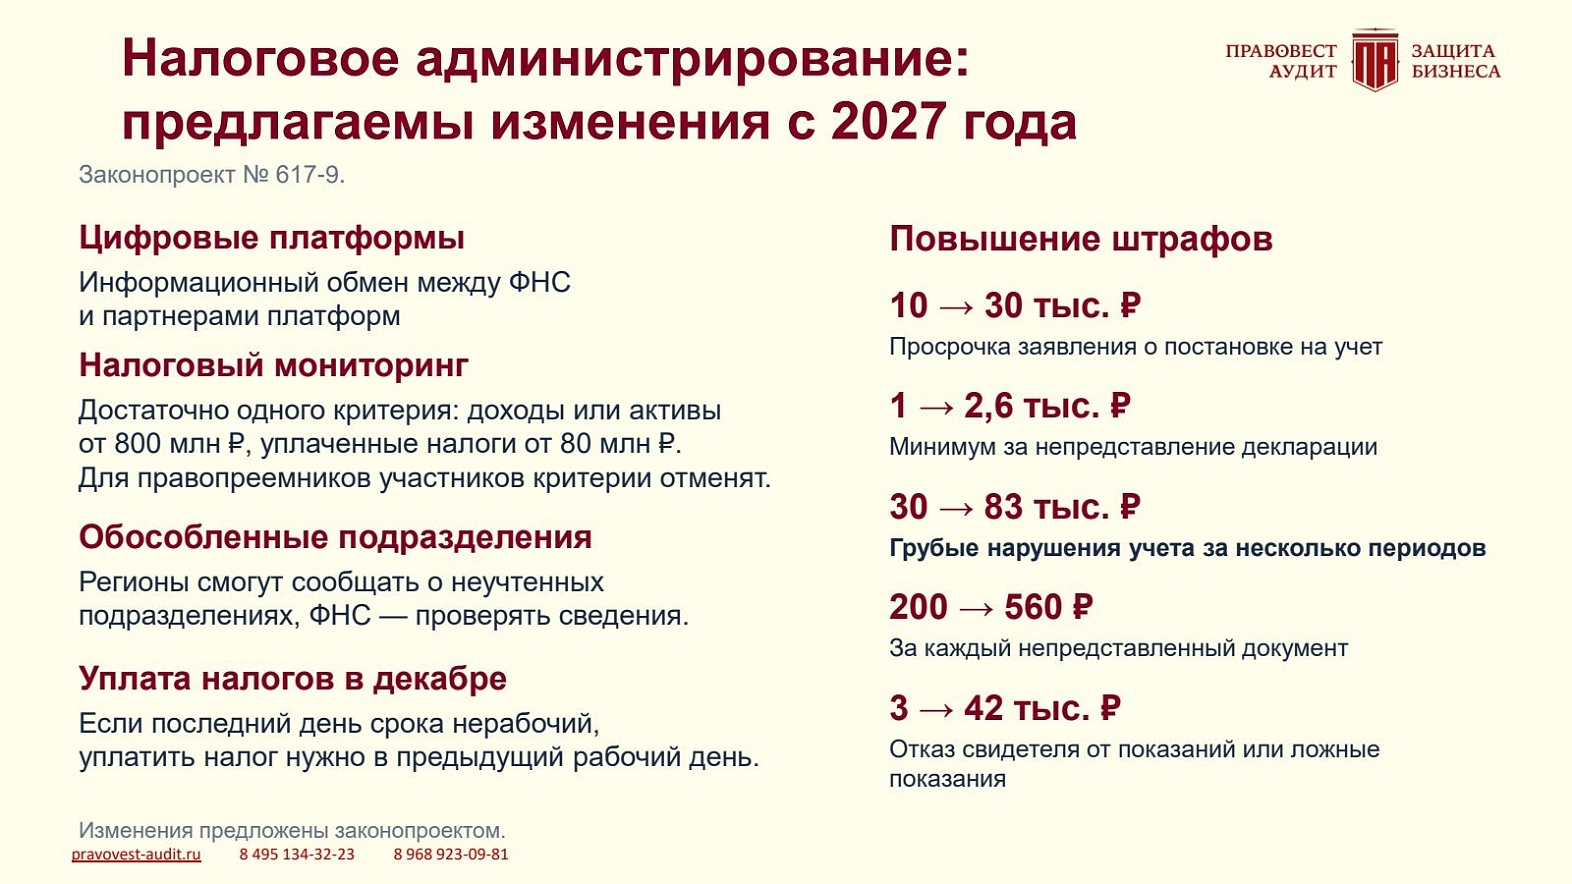
2. Законопроект № 617-9 предусматривает усиление налогового контроля с 2027 года за счет его дальнейшей цифровизации и увеличения штрафных санкций.
3. Оценка бизнеса ФНС станет пропуском к закупкам. Требования к бухгалтерской и налоговой отчетности вырастут.
Планируется, что при подаче заявки на закупки по 44-ФЗ и 223-ФЗ ЕИС и электронная площадка будут запрашивать актуальную оценку ФНС. Проверят отсутствие ликвидации, банкротства и недоимки, достоверность сведений в ЕГРЮЛ, отсутствие статуса иноагента и др. Несоответствие требованиям повлечет автоматическое отклонение заявки.
Поэтому уже сейчас необходимо понимать, как налоговый орган и контрагенты увидят ваш бизнес: получить выписку с оценкой ФНС, проверить сведения и отчетность, устранить ошибки до подачи заявки. В выявлении и устранении ошибок помогает аудит, проводимый поэтапно в течение года.
К сведению! Ваш бизнес уже оценили.
ФНС анализирует компанию комплексно — не по отдельным эпизодам, а по тому, насколько бизнес стабилен, прозрачен и благонадежен. Налоговый рейтинг влияет на отношения с контрагентами, банками, инвесторами, госорганами и на участие в госконтрактах. Выписку с оценкой ФНС рекомендуют запрашивать у партнеров перед сделкой — и партнеры запрашивают ее у вас.
Из 57 критериев оценки 13 зависят от бухгалтерской и налоговой отчетности.
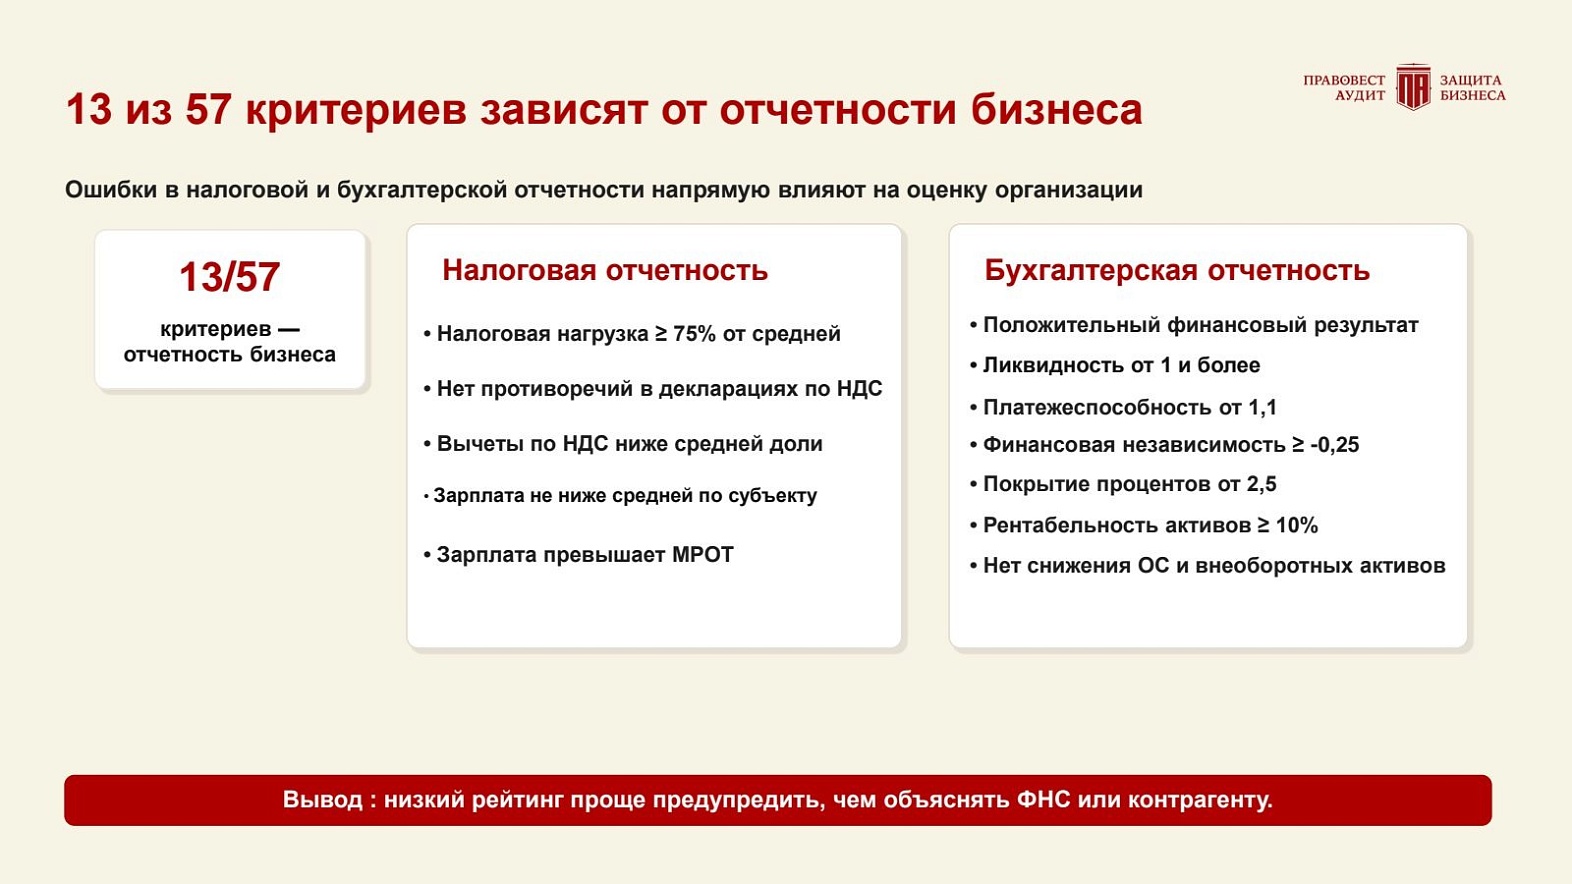
Низкий рейтинг проще предупредить, чем объяснять ФНС или контрагенту. В течение года стоит сверять ключевые показатели с критериями ФНС, сразу исправлять отклонения и ошибки.
Проверить, как бизнес видят ФНС и партнеры, можно двумя способами:
- выписка с оценкой финансово-хозяйственной деятельности: в личном кабинете юрлица на сайте ФНС — меню «Сведения о ЮЛ» → раздел «Как меня видит налоговая» → вкладка «Сервис оценки юридических лиц» → выбрать шаблон выписки и нажать «Запросить выписку»;
- публичный рейтинг: на сайте «ЭКГ-рейтинг.рф» найти компанию по ИНН или наименованию.
Подробнее — в статье «ЭКГ-рейтинг 2026: почему высокий балл — преимущество бизнеса и как его получить».

Как управлять налоговыми рисками. Почему опасно экономить на аудите
Как уже говорилось, достоверная бухгалтерская отчетность и реальная картина налоговых рисков и резервов — основа принятия управленческих решений. Но для уверенности в этом необходим независимый взгляд «со стороны» — аудиторская проверка с углубленной проверкой налогового учета. Аудиторы и налоговые юристы проанализируют учет и налоги, помогут минимизировать риски налоговых доначислений.
ФНС собирает и сопоставляет данные отчетности, в т. ч. контрагентов, банков, ЭДО, онлайн-касс и др., анализирует информацию с помощью ИИ и выстраивает риск-профиль бизнеса. Цифровые следы оставляет вся хозяйственная деятельность компании, а не только сданная отчетность. Задача руководителя и собственника — чтобы эти следы были верными. Первый шаг к управлению налоговыми рисками — посмотреть на компанию глазами инспектора, но без штрафных санкций: заранее узнать уязвимые места и собрать документы, чтобы требование о пояснениях и представлении документов не застало врасплох.
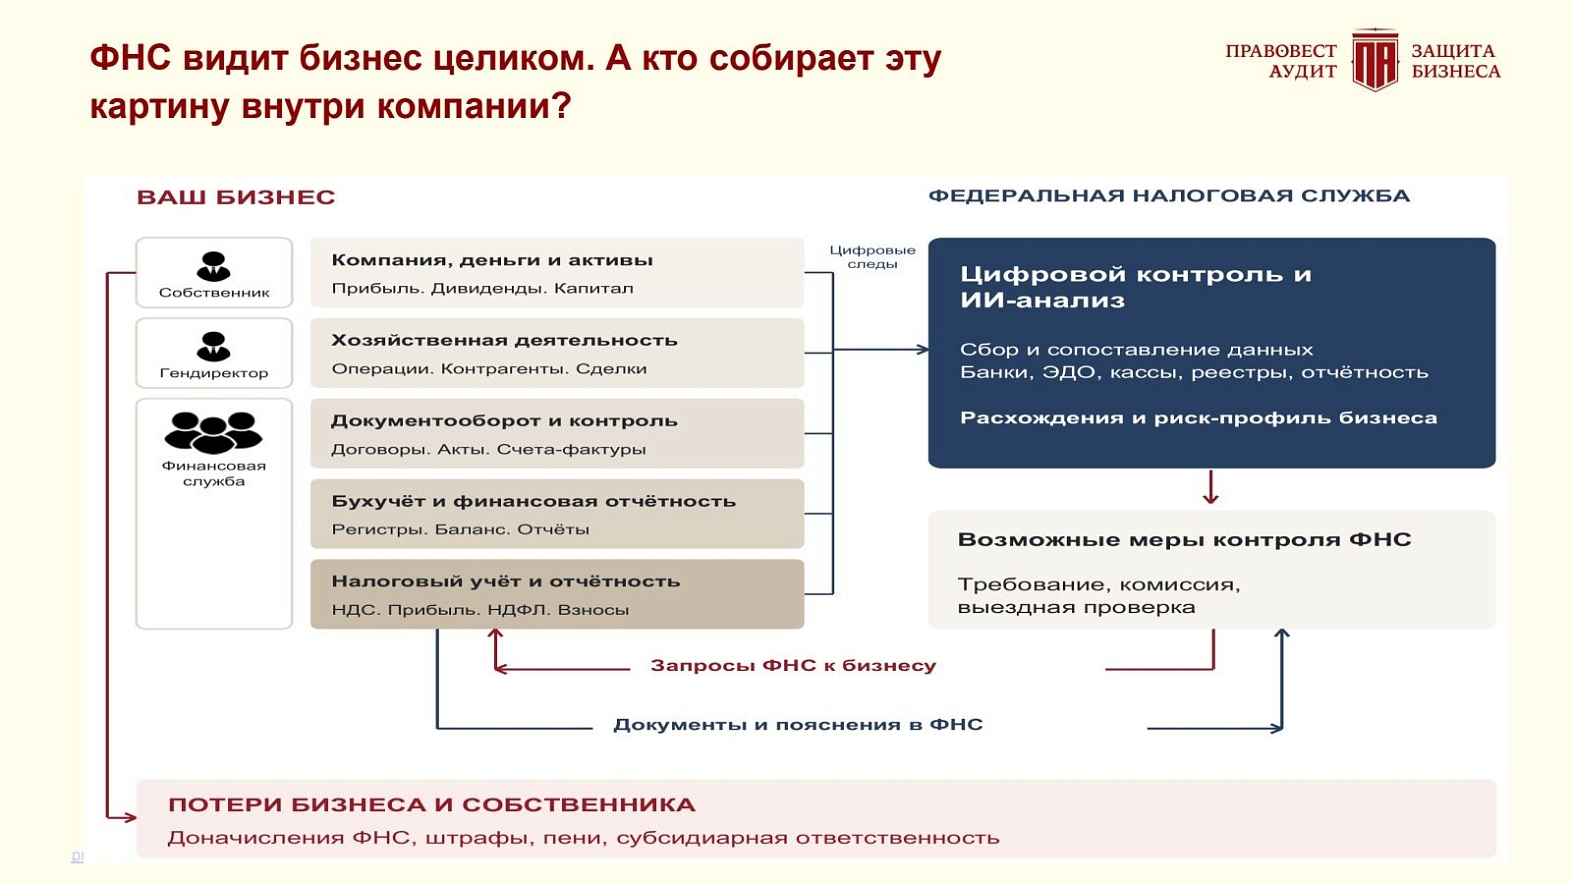
Но выявлять ошибки только в конце года поздно: ФНС может опередить.
С увеличением цифровизации налогового контроля ФНС быстрее реагирует на ошибки налогоплательщиков. Она использует:
- Контроль 24/7 — мониторинг ошибок и схем.
- Отраслевой анализ — матрицы рисков ФНС: инспекторы специализируются по отраслям и знают их слабые места и нужные документы.
- Экстерриториальность — проверки «чужими» инспекциями: например, рязанская инспекция может проверить московскую компанию.
- Внезапность выездных проверок — быстрый предпроверочный анализ и назначение проверки.
- Тематические проверки в текущем году.
Поэтому ошибки важно находить и исправлять в течение года, проводя аудит в несколько этапов.
Чем рискует бизнес, руководитель и собственник компании, сокращая расходы на аудит?
1. Потери выше суммы экономии. Пропущенные ошибки оборачиваются доначислениями и штрафами. Ориентир масштаба риска — средние доначисления организациям 123–196 млн руб.
2. Налоговые риски остаются, если в ТЗ на аудит отсутствует проверка налогового учета. Аудиторское заключение не гарантирует налоговую безопасность. Сокращение налогового блока оставляет спорные расходы и вычеты без углубленной проверки.
3. Руководитель и собственник рискует лично. Налоговые ошибки могут привести к взысканию убытков с директора и собственника, а при банкротстве — к субсидиарной ответственности. Последствия затрагивают личное имущество.
4. Недостаточная глубина проверки. Если низкая цена означает меньше времени на проверку и менее опытную команду, риск пропустить ошибки растет. Глубокий анализ требует ресурсов и квалификации.
5. Ошибочные управленческие решения. Искажения прибыли и обязательств мешают оценить состояние бизнеса. Например, завышенная прибыль может подтолкнуть к выплатам или инвестициям, на которые не хватит денег.
Подробнее — в статьях «Качественный аудит 2026. Как исключить риски и защитить активы бизнеса и собственников» и «Кто отвечает за налоги бизнеса и почему аудит „на результат“ не может быть дешевым».
Сравните цену и ценность аудита, какие суммы рисков он предотвращает.
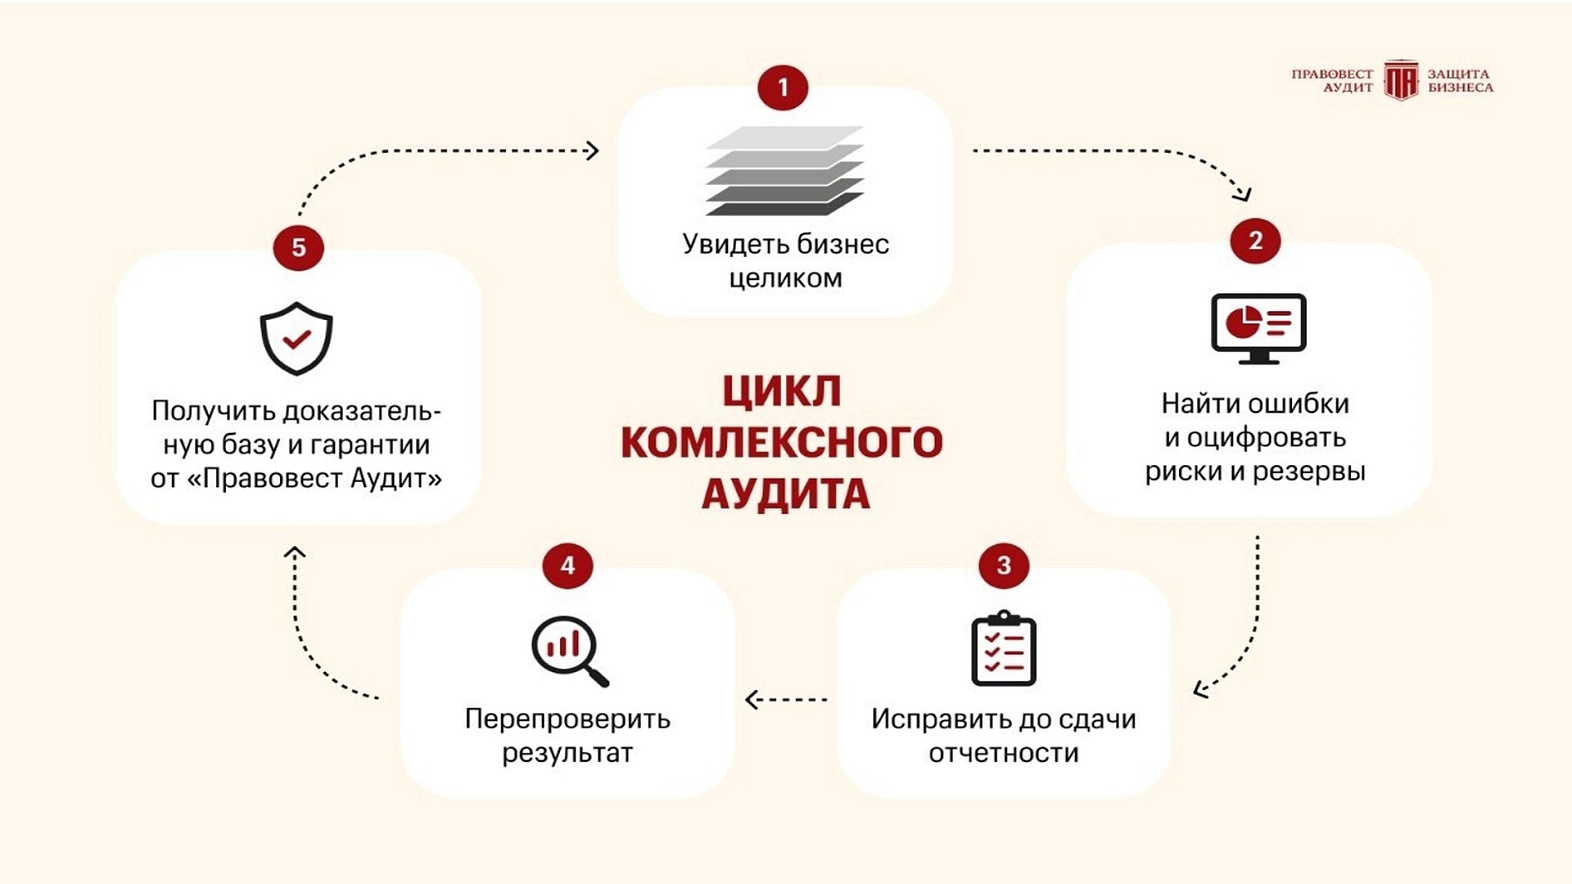
Аудит с налогами за 2026 год удобно начинать осенью, в два этапа. На первом этапе аудиторы выявляют ошибки, налоговые риски и финансовые резервы, и у финансовой службы остается время на исправления до сдачи отчетности — сложные вопросы решаются с поддержкой налоговых экспертов. На втором, годовом этапе в 2027 году аудиторы подтверждают достоверность отчетности за 2026 год. В результате руководство понимает реальную прибыль и налоговые риски.
Еще есть время провести проверку по итогам 9 месяцев: выявить риски, собрать недостающие документы и исправить ошибки до сдачи годовой отчетности.
Что сделать собственнику сейчас для контроля финансов: чек-лист
- Составить платежный календарь с фактическими, а не договорными сроками оплат и определить периоды возможного кассового разрыва. Как собственнику вернуть контроль над деньгами в 2026–2027 годах, мы рассказывали в статье.
- Разделить выручку, прибыль и деньги: не считать свободными деньгами авансы, кредиты и суммы, предназначенные для ближайших обязательств.
- Проверить дебиторскую задолженность: сроки, просрочку, вероятность оплаты.
- Посчитать экономику ключевых направлений, продуктов и клиентов с учетом логистики, комиссий, возвратов, скидок и сроков оплаты.
- Перед каждым сокращением расходов оценить, какой результат дает расход и что произойдет без него. Не экономить на контроле учета без оценки рисков.
- Проверить, соответствуют ли договоры и документы фактическим операциям, особенно при смене модели работы с подрядчиками и контрагентами.
- Проверить «бумажки», которые стоят миллионы: обоснование премий (положение, показатели, служебные записки), документы инвентаризации и списания недостач, акты списания материалов и их привязку к КС-2 и др.
- Обсудить учетную политику с финслужбой: закрепить налоговые резервы (по сомнительным долгам, на оплату отпусков и др.), амортизационную премию и другие преференции НК РФ, которые подходят компании.
- Если планируются продажа доли или выплата дивидендов, посчитать налоговые последствия до вступления в силу изменений 2027 года.
- Запросить выписку с оценкой ФНС в личном кабинете юрлица, проверить ЭКГ-рейтинг и сверить показатели отчетности с критериями ФНС.
- Провести аудит с углубленной проверкой налогов по итогам 9 месяцев, чтобы исправить ошибки до сдачи годовой отчетности.
Частые вопросы
1. Чем комплексный аудит с налогами отличается от финансового?
Финансовый аудит подтверждает достоверность бухгалтерской отчетности и проверяет налоги, только если они существенно искажают отчетность. Комплексный аудит включает углубленную проверку налогового учета. По статистике «Правовест Аудит» за первое полугодие 2026 года в среднем на проект финансового аудита выявлено 2 млн руб. налоговых рисков, а на проект комплексного аудита с налогами — 34 млн руб.
2. Какие налоговые риски чаще всего упускают?
Отсутствие документов, подтверждающих расходы и вычеты: обоснования премий сотрудникам, документов инвентаризации и списания недостач, актов списания материалов в строительстве. По таким эпизодам инспекция доначисляет налог на прибыль, а при списании товаров без подтверждения причин — еще и НДС с рыночной стоимости.
3. Почему бухгалтерия не применяет налоговые льготы и не заявляет НДС к возмещению?
Из опасения дополнительного внимания инспекции: возмещение НДС запускает углубленную проверку, и финансовая служба предпочитает не рисковать. Независимая проверка аудиторов дает уверенность в учете: в одном из кейсов «Правовест Аудит» компания после аудита заявила к возмещению 40 млн руб. НДС, которые копила годами.
Кризис не отменяет управления — он делает его необходимым. Финансовая устойчивость начинается с достоверной картины: реальных денег, понятных обязательств, проверенных цифр и оцененных рисков. Налоговая безопасность — ее часть: ФНС видит бизнес целиком, цена ошибок растет, а долг компании все чаще становится личным долгом руководителя. Проверить учет и налоги до того, как это сделает инспекция, дешевле, чем исправлять последствия.
