
Содержание
- Кризис делает видимым то, что раньше можно было не замечать
- Выручка, прибыль и деньги — не одно и то же
- Платежный календарь: смотрите не только на остаток, а вперед
- Оборот растет — свободных денег становится меньше
- Какие направления действительно зарабатывают
- Оптимизация или хаотичная экономия
- Экономия должна быть безопасной
- Можно ли доверять цифрам, на основании которых вы решаете
- Пять направлений контроля
- План на ближайшую неделю: сначала разобраться — потом менять
- Частые вопросы
В следующей статье разберемся с Викторией Варламовой — руководителем отдела консалтинга «Правовест Аудит», о каких налоговых рисках и резервах могут не догадываться собственники и почему опасно сокращать расходы на проверку учета.
Кризис делает видимым то, что раньше можно было не замечать
Пока бизнес растет, ошибки и слабые места иногда удается компенсировать оборотом. Не хватает денег в опте — перекрываем розницей. Клиент задерживает оплату — подождем еще неделю. Расходы выросли — в следующем месяце заработаем больше. Бизнес работает, и кажется, что ситуация под контролем.
Когда условия меняются, цена неточных данных и непродуманных решений резко возрастает. Продажи снижаются, клиенты дольше принимают решения, оплаты задерживаются, поставщики пересматривают условия — и расходы, которые раньше казались несущественными, начинают заметно влиять на результат.
Руководитель бухгалтерской компании, эксперт по финансовой безопасности бизнеса
Обычная реакция — быстро действовать: сокращать расходы, откладывать покупки, пересматривать отношения с поставщиками и подрядчиками, искать способы снизить налоговую нагрузку. Само по себе это разумно, но решения принимаются раньше, чем собственник успевает понять причину происходящего. Например, компания сокращает расходы на сопровождение учета и не оценивает, какие риски остаются без контроля.
Выручка, прибыль и деньги — не одно и то же
Знакомая ситуация: собственник открывает банковское приложение — деньги на счете есть, продажи идут, в отчете о финансовых результатах прибыль. А денег при этом не хватает, и приходится переносить оплату поставщикам и договариваться об отсрочках. Чтобы понять, почему так происходит, нужно разделить три понятия:
- выручка — что компания реализовала за период по правилам применяемого учета;
- прибыль — финансовый результат после признания доходов и расходов;
- деньги — что доступно сейчас, с учетом предстоящих платежей и обязательств.
Эти показатели связаны, но не равны друг другу. Компания может продать товар на 10 млн руб. и признать выручку, но не получить оплату от покупателя. Может получить аванс — остаток на счете вырастет, но вместе с ним появится обязательство поставить товар или выполнить работы. Может взять кредит — денег станет больше, но прибылью он не станет. Остаток на счете сам по себе не доказывает финансовую устойчивость.
Платежный календарь: смотрите не только на остаток, а вперед
Допустим, у компании на счете 5 млн руб. Вроде бы неплохо. Но через неделю нужно выплатить зарплату, через 10 дней — рассчитаться с поставщиком, потом наступает срок платежа по кредиту и налоговые обязательства. Поступлений компания ждет от крупных клиентов, но один задерживает оплату, а второй не подтверждает дату платежа. Хватит ли 5 млн руб., чтобы спокойно пройти ближайший месяц? Не факт.
Первый инструмент собственника — платежный календарь или прогноз движения денежных средств. В нем собираются все существенные предстоящие поступления и платежи и определяются периоды, когда может возникнуть дефицит. Прогноз строится по 4 вопросам:
- Деньги сейчас — что действительно доступно.
- Поступления — насколько они надежны и когда ожидаются.
- Обязательства — какие суммы и когда нужно заплатить.
- Разрыв — когда может не хватить средств.
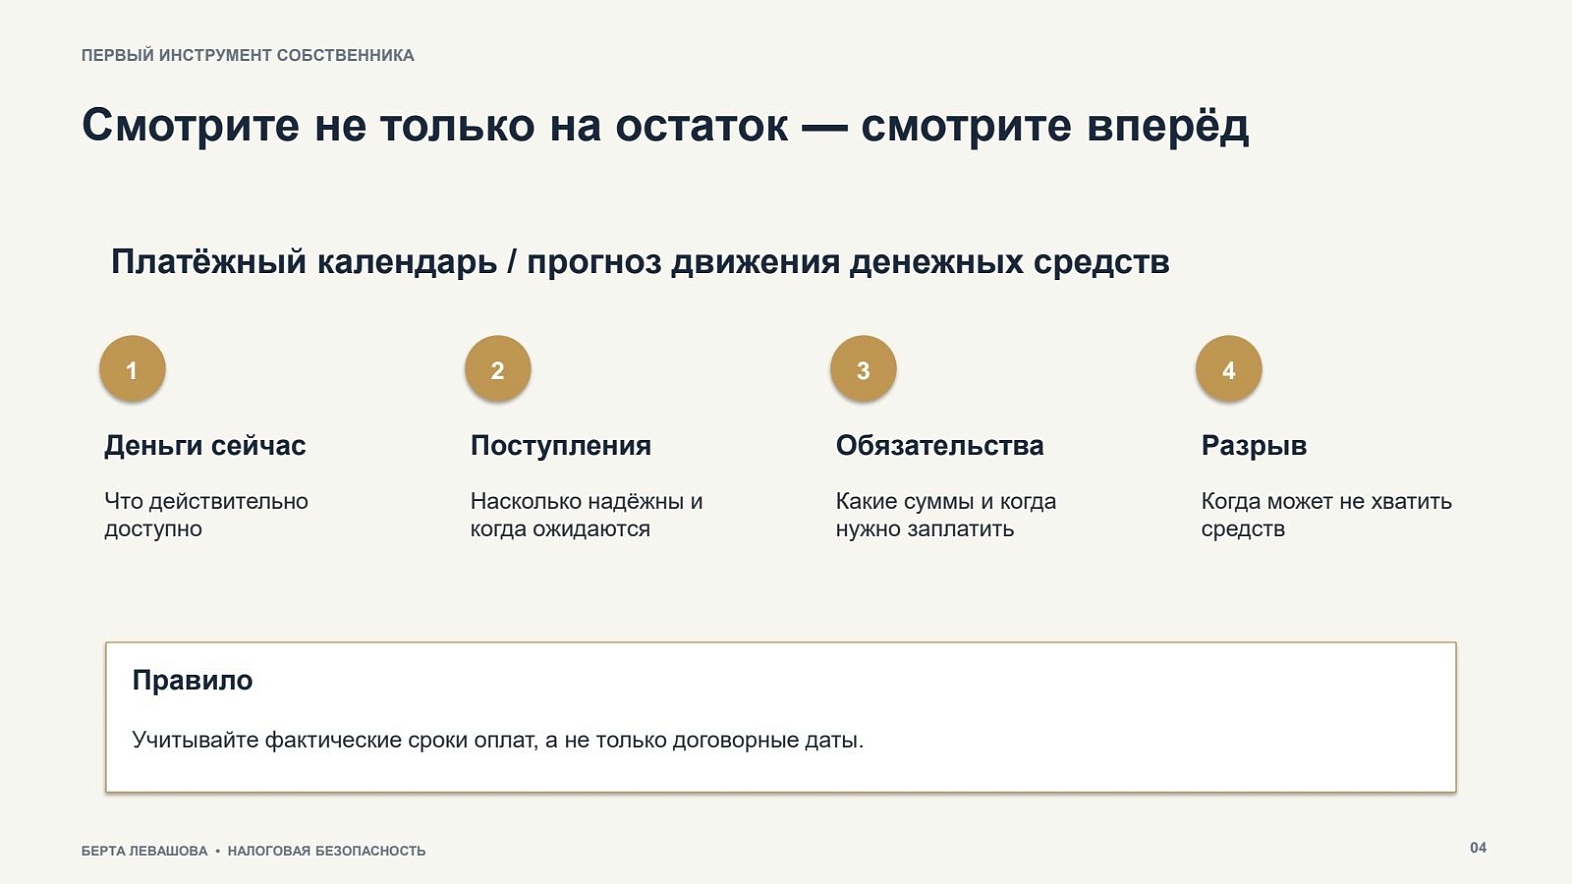
Учитывайте фактические задержки клиентов, а не только договорные сроки. Заранее определите действия при ухудшении прогноза.
Собственнику важно понимать не только сколько денег предстоит потратить, но и какие обязательства уже есть — перед бюджетом, контрагентами, сотрудниками. Финансовое планирование без понимания обязательств дает неполную картину, и обоснованные решения на ней не принять. Заранее стоит продумать и план на случай, если ситуация ухудшится: точно предсказать все поступления нельзя, но спланировать действия при плохом прогнозе — можно и нужно.
Оборот растет — свободных денег становится меньше
Рост оборота не всегда означает рост благополучия. Компания может увеличивать объем заказов и одновременно столкнуться с ростом себестоимости, увеличением сроков оплаты, необходимостью финансировать исполнение новых контрактов. Деньги связывают три вещи:
- запасы — деньги вложены в товар, материалы или незавершенные работы;
- дебиторская задолженность — работа выполнена или товар продан, но оплата еще не поступила;
- постоянные расходы — обязательства сохраняются даже при снижении продаж.
Поэтому Берта Левашова предлагает оценивать 3 вещи: сколько компания зарабатывает на своей деятельности, сколько денег требуется для поддержания этой деятельности и насколько предсказуемо компания получает оплату и исполняет свои обязательства.
Какие направления действительно зарабатывают
Смотреть стоит не только на общий финансовый результат, но и на экономику ключевых продуктов, проектов и клиентов. Представьте торговую компанию с несколькими группами товаров: одна дает большой оборот, другая — скромнее, но приносит больше прибыли. Если смотреть только на выручку, первая группа выглядит безусловным лидером. Но если учесть закупочную стоимость, логистику, комиссии, возвраты и другие затраты, может выясниться, что по ней компания работает с минимальной маржой, а часть продаж при определенных условиях вообще убыточна.
Чтобы увидеть реальную экономику направления, учитывайте:
- себестоимость и закупочные цены;
- логистику, комиссии, возвраты;
- скидки и стоимость привлечения клиента;
- дополнительные затраты на исполнение;
- сроки оплаты и потребность в оборотных средствах.
Ключевой вопрос — что останется от продажи после всех существенных затрат?
Это не значит, что от малоприбыльного направления нужно немедленно отказаться: оно может привлекать клиентов, обеспечивать загрузку или играть другую важную роль. Но собственник должен понимать, какую экономическую функцию оно выполняет. По словам Берты Левашовой, в одной компании из бьюти-сферы все продажи были сфокусированы на основной услуге, которая привлекала клиентов. Разбор экономики показал, что гораздо больше зарабатывает другая услуга, и после того, как компания сделала акцент на ней, прибыль выросла в 3 раза.
Для анализа важна достоверность исходных данных. Если себестоимость определена некорректно, расходы отражены не полностью, а расчеты с контрагентами не сверены, собственник может принять неправильное решение даже при наличии подробных отчетов: посчитать направление прибыльным, хотя часть расходов не учтена, или считать клиента выгодным, не принимая во внимание длительную отсрочку платежа. Управлять можно только тем, что удается достоверно измерить и правильно интерпретировать.

Оптимизация или хаотичная экономия
Когда денег становится меньше, желание сократить расходы естественно. Но обоснованная оптимизация и хаотичная экономия — разные вещи. Оптимизация всегда начинается с анализа: какую пользу приносит расход и что произойдет, если его сократить. Хаотичная экономия начинается с решения «денег стало меньше — значит, срочно что-нибудь отменить».
| Хаотичная экономия | Обоснованная оптимизация |
|---|---|
| Отменить расход без оценки последствий | Понять, какой результат дает расход |
| Сократить контроль без оценки рисков | Оценить последствия сокращения |
| Перенести платеж без плана погашения | Сравнить экономию с новыми рисками |
Типичные ошибки:
- Сокращение расходов, которые обеспечивают продажи. При снижении спроса компания урезает бюджет на продвижение. Если собственник не знает, какие каналы действительно приводят клиентов, он может отключить самый эффективный и оставить те, что не дают результата. Затраты уменьшатся, но продажи упадут сильнее, и результатом может стать убыток. Вопрос должен звучать не «сколько мы тратим», а «какой результат принесет этот расход и что произойдет, если его сократить».
- Экономия на контроле. Компания сокращает расходы на бухгалтерское сопровождение и проверку учета. Внешне все нормально: отчетность сдается, платежи проводятся. Но кто проверяет, что расчеты с контрагентами сходятся, документы соответствуют фактическим операциям, а обязательства отражены правильно? Ошибки накапливаются, и в какой-то момент приходится восстанавливать учет — это дороже, чем вести его нормально, — исправлять документы и разбираться с последствиями прежних решений. Отказ от контроля без оценки последствий — не оптимизация, а принятие дополнительного риска.
- Экономия на налогах без оценки последствий. Компания меняет модель работы с исполнителями, выбирает нового контрагента или пересматривает договоры, не проверив, например, налоговую благонадежность контрагента. Итог — риск налоговой проверки и доначислений.
Считайте не только экономию сегодня, но и цену возможных последствий завтра.
Экономия должна быть безопасной
Налоговая безопасность — часть управления обязательствами и рисками бизнеса и часть его финансовой устойчивости. Это не только правильный расчет налогов и своевременная сдача отчетности: она начинается с понимания того, как устроен бизнес, какие операции он совершает и как оформлены отношения с контрагентами. Налоговая безопасность — это не отказ от экономии, а способность экономить, не создавая несоразмерных рисков.
Проверьте 3 вещи:
- реальные отношения — соответствуют ли договоры и документы фактическим операциям;
- достоверный учет — отражены ли существенные операции и проверены ли расчеты;
- последствия решений — оценены ли налоговые последствия изменения модели работы.
Законная оптимизация — да. Экономия без оценки последствий — дополнительный риск. Если в учете есть расхождения, сверки с контрагентами не завершены, а часть расходов не подтверждена, финансовую картину рано считать окончательной. А если вопрос всплывает уже при претензиях налогового органа, вариантов решения остается гораздо меньше.
Можно ли доверять цифрам, на основании которых вы решаете
Сданная отчетность сама по себе не гарантирует отсутствия ошибок: она может быть подготовлена по неполным или некорректным данным. Отдельные расхождения еще не означают серьезных нарушений, но важно разобраться в их причинах и существенности. Перед решением задайте себе 4 вопроса о каждой ключевой цифре:
- Откуда взялась эта цифра и как она рассчитана?
- Соответствует ли она фактическим операциям и расчетам?
- Насколько актуальны данные?
- Можно ли на их основании принять конкретное решение?
Каким цифрам отчетности можно доверять, расскажем в следующей статье.
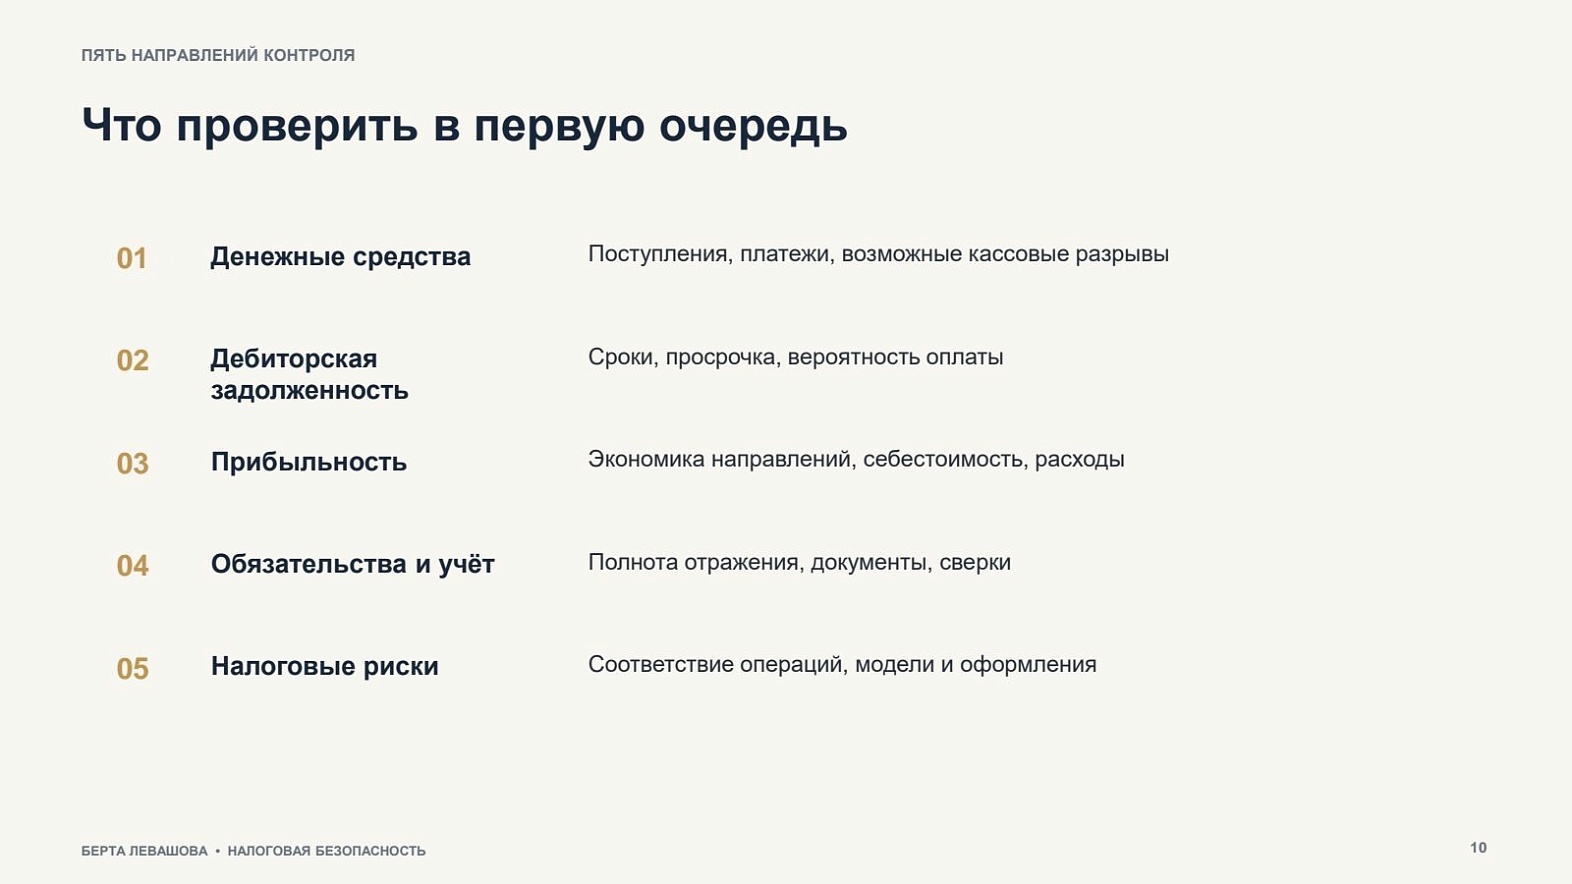
Пять направлений контроля
- Денежные средства — поступления, платежи, возможные кассовые разрывы.
- Дебиторская задолженность — сроки, просрочка, вероятность оплаты.
- Прибыльность — экономика направлений, себестоимость, расходы, которые растут быстрее выручки.
- Обязательства и учет — полнота отражения, документы, сверки.
- Налоговые риски — соответствие операций, модели работы и оформления.
План на ближайшую неделю: сначала разобраться — потом менять
- Собрать прогноз движения денег.
- Проверить дебиторскую задолженность.
- Разобрать основные расходы.
- Оценить прибыльность направлений.
- Проверить обязательства и учет.
- Выделить существенные налоговые риски.
- Назначить действия, сроки и ответственных.
Не пытайтесь решить все сразу: сначала устраните то, что угрожает платежеспособности и создает существенные риски. Нельзя управлять деньгами, не понимая предстоящих обязательств, нельзя оценивать эффективность, не зная, как формируются доходы и расходы, и нельзя считать бизнес защищенным, если собственник не понимает его финансовых и налоговых рисков. В кризис важно не просто экономить, а вернуть себе контроль: увидеть реальные деньги, понять обязательства, проверить данные, выявить риски и принять решение. Нельзя управлять тем, чего не видишь.
Управленческие решения в кризис принимаются по цифрам отчетности. Вопрос в том, насколько этим цифрам можно доверять. Опираться стоит на проверенные данные. В следующей статье расскажем, как быть уверенным в достоверности данных для принятия решений, какие налоговые риски и резервы могут быть у компании и к чему готовиться собственнику с 2027 года.
Частые вопросы
1. Почему прибыль есть, а денег нет?
Выручка, прибыль и деньги — разные показатели. Выручку признают при продаже, даже если покупатель еще не заплатил, а деньги могут быть связаны в запасах, дебиторской задолженности и постоянных расходах. Аванс и кредит увеличивают остаток на счете, но не становятся прибылью. Поэтому смотреть нужно на прогноз движения денег с учетом всех обязательств.
2. С чего начать, если денег стало меньше?
Сначала разобраться, потом менять. За неделю можно собрать прогноз движения денег, проверить дебиторку, разобрать основные расходы, оценить прибыльность направлений, проверить обязательства и учет, выделить существенные налоговые риски и назначить ответственных. Первыми устраняются угрозы платежеспособности.
3. Можно ли сэкономить на бухгалтерии и проверке учета?
Можно, но только оценив последствия. Без контроля ошибки накапливаются: расчеты с контрагентами не сверены, документы не соответствуют операциям, обязательства отражены неверно. Восстанавливать учет потом дороже, чем вести его правильно, а налоговые доначисления могут многократно превысить сэкономленное.
