
Содержание
Формы отчетности, учетная политика и пояснения
1. Формы отчетности соответствуют операциям компании? (ст. 13, 14 Федерального закона от 06.12.2011 № 402-ФЗ; ФСБУ 4/2023).
- Сопоставьте утвержденные формы баланса и отчетов с требованиями ФСБУ 4/2023 и фактическими объектами. Проверьте, не потеряны ли существенные строки при автоматическом заполнении и корректно ли отражены активы и обязательства. Зафиксируйте исправления в настройках и контрольных расчетах.
- Проверьте классификацию активов и обязательств, сроки погашения кредитов, уплаты процентов и связи между формами.
Видеозапись круглого стола Правовест Аудит: (17.02.2026; таймкод 14:11; 38:36; доступ по подписке или оплате).
2. Сравнительные показатели действительно сопоставимы? (ФСБУ 4/2023; п. 14, 15 ПБУ 1/2008; п. 9–12 ПБУ 22/2010).
- Сверьте показатели баланса на 31.12.2026, 31.12.2025 и 31.12.2024, а отчета о финансовых результатах — за 2026 и 2025 годы.
- Выявите изменения классификации, учетной политики и существенные ошибки прошлых лет. Определите, какие сравнительные данные пересчитать; оформите расчеты и раскройте причины и суммы корректировок.
Видеозапись круглого стола Правовест Аудит: (17.02.2026; таймкод 01:40:36; доступ по подписке или оплате).
3. Учетная политика описывает фактические способы учета? (ст. 8 Федерального закона от 06.12.2011 № 402-ФЗ; п. 4, 7, 10–16 ПБУ 1/2008; ст. 313 НК РФ).
- Сопоставьте учетную политику с регистрами и настройками программы: проверьте признание доходов и расходов, оценку активов, резервы и документооборот. Сверьте отдельно бухгалтерские и налоговые методы.
- Разграничьте изменение учетной политики, изменение оценочного значения и исправление ошибки. Обоснуйте основание и дату применения каждого изменения; утвердите необходимые дополнения.
Статья Правовест Аудит: (14.01.2026).
4. Пояснения раскрывают существенную информацию о компании? (ФСБУ 4/2023; ПБУ 7/98; ПБУ 8/2010; ПБУ 11/2008).
- Сверьте текстовые и табличные пояснения с отчетными формами и регистрами. Раскройте применимые способы учета, существенные оценки, обязательства, связанные стороны и события после отчетной даты.
- Уберите не относящиеся к компании шаблонные сведения. Проверьте взаимные ссылки, нумерацию и согласованность сумм; перед подписанием обновите информацию о событиях после 31 декабря.
Видеозапись круглого стола Правовест Аудит: (17.02.2026; таймкод 01:16:03; 01:21:19; доступ по подписке или оплате).
Активы, долги и финансовый результат
5. Инвентаризация подтверждает данные учета? (ст. 11 Федерального закона от 06.12.2011 № 402-ФЗ; ФСБУ 28/2023).
- Утвердите сроки, состав комиссии и перечень объектов с учетом обязательных случаев и исключений ФСБУ 28/2023. Проверьте фактическое наличие и состояние активов, расчеты, обязательства и имущество.
- Оформите расхождения, получите объяснения и утвердите решения. Отразите результаты в периоде, к которому относится дата инвентаризации; проверьте, что они попали в годовую отчетность.
Видеозапись круглого стола Правовест Аудит: (17.02.2026; таймкод 01:55:44; доступ по подписке или оплате).
6. Дебиторскую задолженность действительно можно взыскать? (п. 70 Положения по ведению бухгалтерского учета, приказ Минфина России от 29.07.1998 № 34н; ст. 266 НК РФ).
- Составьте реестр долгов по срокам, основаниям и контрагентам. Изучите просрочку, споры, обеспечение, платежеспособность должников и основания зачета; подтвердите существенные остатки.
- Рассчитайте бухгалтерский резерв по сомнительным долгам и отдельно проверьте налоговый резерв, если компания его создает в соответствии с учетной политикой. Оцените основания списания безнадежных долгов. Не подменяйте оценку взыскания подписанным актом сверки.
Видео Правовест Аудит: (29.10.2026; таймкод 12:43–16:16).
Статья Правовест Аудит: (14.01.2026).
7. Стоимость запасов и внеоборотных активов обоснована? (ФСБУ 5/2019; ФСБУ 6/2020; ФСБУ 26/2020; ФСБУ 14/2022).
- Выделите неликвиды, поврежденные запасы, простаивающее оборудование и незавершенные проекты. Получите от технических специалистов сведения об использовании, состоянии и перспективах завершения объектов.
- Проверьте чистую стоимость продажи запасов, признаки обесценения внеоборотных активов и элементы амортизации. Рассчитайте необходимые корректировки по стандарту соответствующего актива; оформите выводы и проводки.
Видео Правовест Аудит: (29.10.2026; таймкод 18:21–21:34).
8. Сумма прибыли не искажена? (ПБУ 8/2010; ПБУ 9/99; ПБУ 10/99; п. 14–16, 24 ПБУ 18/02 в ред. приказа Минфина России от 20.08.2026 № 121н; ФСБУ 4/2023).
- Сверьте существенные договоры, незакрытые работы, премии, претензии и операции на границе года. Отразите обязательства и расходы в надлежащем периоде; проверьте оценочные обязательства и основания свернутого представления доходов и расходов.
- Если применяете ПБУ 18/02, проверьте пересчет ОНА и ОНО и отражение налогового эффекта с учетом поправок, действующих с 29.09.2026 (если менялась ставка налога на прибыль). Согласуйте расчеты с отчетом о финансовых результатах и капиталом.
Видео Правовест Аудит: (29.10.2026; таймкод 05:13; 08:01).

Налоговые расчеты по правилам 2026 года
9. НДС 22 процентов и переходящие авансы учтены правильно? (п. 3 ст. 164, ст. 167, п. 8 ст. 171, п. 6 ст. 172 НК РФ; постановление Правительства РФ от 26.12.2011 № 1137 в ред. постановления от 23.01.2026 № 26).
- Сверьте дату отгрузки, ставку и расчет НДС по переходящим договорам и авансам 2025–2026 годов. Проверьте договорную цену и порядок учета доплаты налога;
- Проверьте начисление и вычет НДС с авансов, реквизиты счетов-фактур при зачете аванса и записи в книгах покупок и продаж. Исправьте документы и декларации при выявлении ошибок.
Видео Правовест Аудит: (16.01.2026; таймкод 00:51; 03:53; 17:29).
10. Для УСН проверены основания для освобождения от НДС, момент его утраты и применяемые ставки? (п. 1, 5 ст. 145, п. 8, 9 ст. 164, ст. 170 НК РФ; Федеральный закон от 04.07.2026 № 228-ФЗ).
- Проверьте доходы за 2025 год и накопленный доход 2026 года для порога 20 млн рублей. При превышении в течение года определите начало исчисления НДС с первого числа следующего месяца. Если применяете ставку НДС 5%, проверьте, что доход за 2025 год не превышал 250 млн руб., а также, что доход с начала 2026 года не превысил 272,5 млн руб.
- Сопоставьте выбранные ставки с доходами и условиями применения, проверьте авансы и право на вычеты. При планировании 2027 года учтите июльские поправки: порог для освобождения от НДС плательщиков на УСН будет действовать до 2028 года включительно.
Статья Правовест Аудит: (17.08.2026).
11. Расходы вычеты и льготы имеют достаточные основания? (ст. 54.1, 149, п. 4 ст. 170, ст. 171, 172, 252, п. 1.15 ст. 284, ст. 427 НК РФ).
- Сопоставьте существенные расходы и вычеты с реальными операциями, договорами, исполнением, периодом и первичными документами. Получите недостающие первичные документы, а при осуществлении облагаемых и необлагаемых НДС операций — проверьте раздельный учет НДС.
- Составьте расчет выполнения условий каждой льготы. Для ИТ-компании проверьте аккредитацию, состав доходов и применимые ограничения. Оцените неиспользованные льготы и вычеты; оформите основания применения и исправления.
Статья Правовест Аудит: (10.08.2026).
12. Страховые взносы рассчитаны по правилам 2026 года? (п. 1, 5.1 ст. 421, п. 2.4, 13.3 ст. 427 НК РФ; ст. 1 Федерального закона от 19.06.2000 № 82-ФЗ; Федеральный закон от 25.04.2026 № 104-ФЗ).
- Для льготного тарифа МСП проверьте реестр, основной ОКВЭД, применимый перечень и долю доходов не менее 70 процентов. Учтите возможность суммирования доходов от основного и дополнительных видов деятельности из соответствующего перечня после апрельских поправок.
- Пересчитайте взносы по работникам с учетом предельной базы и применимого тарифа. По руководителю коммерческой организации проверьте минимальную месячную базу из федерального МРОТ 27 093 рубля с учетом периода полномочий. Устраните расхождения в РСВ.
Видео Правовест Аудит: (29.10.2026; таймкод 27:51).
Статья Правовест Аудит: (10.08.2026).
ФНС документы и электронная отчетность
13. По каждому требованию ФНС назначен ответственный? (ст. 6.1, 88, 93, 93.1 НК РФ).
- Проверьте входящие требования от ФНС. Заведите реестр дат получения, сроков, ответственных и замещающих сотрудников; сопоставьте объем запроса с правовым основанием.
- Подготовьте ответ и приложения, при необходимости своевременно направьте уведомление о невозможности представить документы в срок в установленном порядке. Сохраните подтверждения отправки и приема; проконтролируйте результат.
Статья Правовест Аудит: (03.11.2026).
14. Компания сообщила о фактических обособленных подразделениях? (п. 2 ст. 11, подп. 3 п. 2 ст. 23, ст. 83 НК РФ).
- Сопоставьте фактические адреса деятельности с данными учета и сообщениями в ФНС. Установите, где оборудованы территориально обособленные стационарные рабочие места на срок более месяца.
- Оцените признаки подразделения по фактам, включая склады и офисы с одним работником. Проверьте обязанность сообщить о создании подразделения и сроки; оформите сообщения и устраните выявленные нарушения.
Статья Правовест Аудит: (03.11.2026).
15. Учет, декларации и расчеты с бюджетом согласованы? (ст. 10, 19 Федерального закона от 06.12.2011 № 402-ФЗ; ст. 11.3, 45, 58, 81 НК РФ).
- Сверьте регистры, декларации, начисления, уведомления и данные ЕНС. По каждому расхождению установите налог, период, сумму и причину; подготовьте объяснение законного различия либо исправьте ошибку.
- Получите выписку из сервиса оценки ФНС и проверьте исходные показатели. Сопоставьте выводы с регистрами и документами; при ошибочных исходных данных используйте предусмотренный порядок корректировки оценки.
Статья Правовест Аудит: (03.11.2026).
16. Файлы для ГИР БО и полномочия подписанта готовы? (ст. 13, 18 Федерального закона от 06.12.2011 № 402-ФЗ; Федеральный закон от 06.04.2011 № 63-ФЗ; приказ ФНС России от 20.05.2026 № ЕД-1-1/326@).
- Обновите программное обеспечение и проверьте файлы по порядку и форматам, применяемым с 27.06.2026. Подтвердите действительность подписи и полномочия подписанта; проверьте комплектность форм и пояснений.
- Определите отдельно обязанность составлять и представлять промежуточную отчетность. После подачи получите квитанцию о приеме; Установите отдельный контроль представления аудиторского заключения, если оно обязательно.
Видеозапись круглого стола Правовест Аудит: (03.04.2026; доступ по подписке или оплате).

Переход на 2027 год и статус новых правил
17. Компания подготовила переход на ФСБУ 9/2025 Доходы? (п. 2 приказа Минфина России от 16.05.2025 № 56н; разд. V ФСБУ 9/2025).
- Выделите договоры, по которым изменятся признание и оценка выручки. Выберите допустимый способ перехода, рассчитайте корректировки и подготовьте аналитику, учетную политику и настройки на 2027 год.
- Если применяете стандарт досрочно, подтвердите решение и выполните переходные требования. Если досрочный переход не выбран, формируйте отчетность за 2026 год по применимым правилам ПБУ 9/99 и ПБУ 2/2008.
Видеозапись круглого стола Правовест Аудит: (29.06.2026; доступ по подписке или оплате).
18. Компания отделила переход на ФСБУ 10/2026 от закрытия 2026 года? (п. 2, 4 приказа Минфина России от 24.04.2026 № 53н; ФСБУ 10/2026; ПБУ 10/99).
- Закройте 2026 год по ПБУ 10/99. Применяйте ФСБУ 10/2026 начиная с отчетности за 2027 год: досрочное применение не предусмотрено.
- Сопоставьте действующую классификацию расходов с новым стандартом, определите переходные расчеты и изменения аналитики. Согласуйте переход с ФСБУ 9/2025; утвердите ответственных и сроки настройки программы до начала учета за 2027 год.
Видеозапись круглого стола Правовест Аудит: (29.09.2026; таймкод 00:00; 01:57:20; доступ по подписке или оплате).
19. Компания распределила ресурсы на закрытие 2026 года и учет за 2027 год? (ст. 7, 8, 19 Федерального закона от 06.12.2011 № 402-ФЗ; приказы Минфина России от 16.05.2025 № 56н и от 24.04.2026 № 53н).
- Составьте два связанных плана: подготовки годовой отчетности за 2026 год и применения новых правил с 2027 года. Назначьте ответственных за документы, оценки, спорные расходы, методологию и программу.
- Установите сроки, выделите время на исправления и повторную проверку. Решите до конца года вопросы, которые требуют участия юристов, технических служб и внешних экспертов; проверьте готовность входящих данных на январь.
Видео Правовест Аудит: (29.10.2026; таймкод 31:33).
Как использовать аудит с налогами
20. Компания закрепила задачи и результат аудита в техническом задании? (ст. 1, 13, 14 Федерального закона от 30.12.2008 № 307-ФЗ; МСА 210).
- Обсудите с аудиторами операции, налоги, периоды, отраслевые вопросы и глубину проверки. Закрепите в договоре и техническом задании согласованный объем, письменные выводы и сроки обсуждения рекомендаций.
Статья Правовест Аудит: (16.10.2026).
Видео Правовест Аудит: (29.10.2026; таймкод 30:37).
21. Компания запланировала первый этап аудита до окончания года? (ст. 1, 6 Федерального закона от 30.12.2008 № 307-ФЗ; ст. 19 Федерального закона от 06.12.2011 № 402-ФЗ).
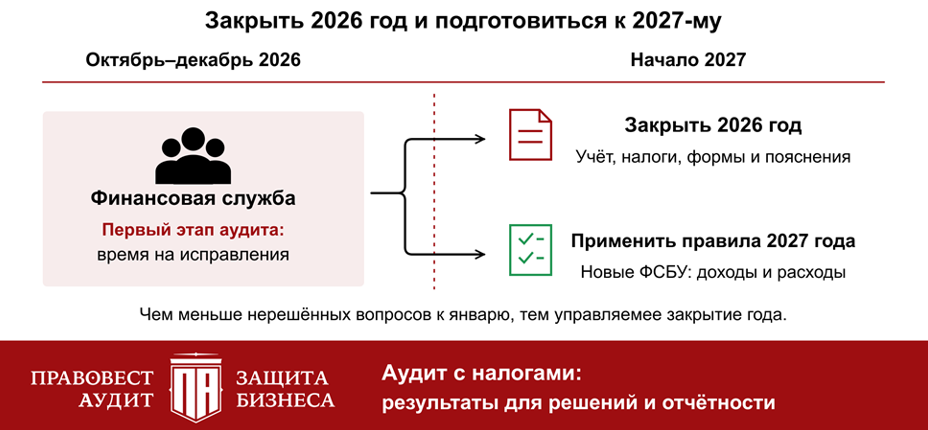
- Согласуйте проверку завершившихся месяцев до окончания года. Подготовьте документы, регистры и перечень сложных операций; заложите время на получение недостающих подтверждений и исправления.
- Обсудите замечания аудиторов по итогам 1-го этапа, назначьте исполнителей и проверьте результат корректировок. Используйте выводы первого этапа аудита при закрытии года.
Кейс Правовест Аудит: (20.10.2026).
Статья Правовест Аудит: (10.08.2026).
Кейс Правовест Аудит: (01.11.2026).
22. Компания согласовала годовой этап обязательного аудита и проверку отчетности до срока ее представления? (ст. 5, 6 Федерального закона от 30.12.2008 № 307-ФЗ; ст. 13, 18 Федерального закона от 06.12.2011 № 402-ФЗ).
- Установите, обязателен ли аудит, и согласуйте график годового этапа: проверку оставшегося периода, исправлений, форм и пояснений. Сопоставьте график со сроками подписания и представления отчетности и аудиторского заключения.
- Если полный аудит завершится после подачи отчетности, обсудите предварительную проверку комплекта перед сдачей. Предусмотрите время на корректировки и повторное представление при необходимости; не приравнивайте предаудит к аудиторскому заключению.
Статья Правовест Аудит: (16.10.2026).
Статья Правовест Аудит: (04.11.2026)
Завершите самопроверку и устраните замечания
Соберите выявленные вопросы в единый план: укажите сумму и влияние на отчетность или налог, требуемые документы, решение, ответственного и срок. Проверьте внесенные исправления и согласованность форм и пояснений перед подписанием отчетности.
Самопроверка помогает определить задачи перед закрытием года. Но она не заменяет аудит и не подтверждает отсутствие всех налоговых рисков.
Заказать экспертизу и помощь в «Правовест Аудит»
Аттестованные аудиторы, налоговые юристы и эксперты «Правовест Аудит» помогут разобраться с выявленными вопросами учёта, отчётности и налогообложения.
Проведём комплексную проверку или подключимся к отдельным задачам: оценим риски и законные резервы, разберём спорные операции и подготовим письменные рекомендации. Объём и глубину работы закрепим в персональном техническом задании с учётом отрасли, особенностей бизнеса и вопросов компании.
