
Содержание
- Три изменения для частного капитала
- Какие задачи решают ЗПИФ и личный фонд
- Защита активов: от внешних кредиторов до споров с наследниками
- Срок жизни фонда, наполнение активами и выплаты
- Управление активами и расходы на содержание
- Налогообложение фондов до и после 2027 года
- Налоговая эффективность личного фонда
- Налоговая эффективность ЗПИФ
- Быть или не быть ЗПИФ после 2027 года
- Что сделать до конца 2026 года
- Частые вопросы
Три изменения для частного капитала
Налоговая реформа затрагивает оба российских инструмента структурирования частного капитала — ЗПИФ и личные фонды. Законопроект № 617-9 внесен в Госдуму 30 сентября 2026 года, первое чтение прошло 29 октября; при публикации закона до декабря новые правила по НДФЛ и налогу на прибыль заработают с 1 января 2027 года. Три ключевых изменения:
- НДФЛ с пассивных доходов: 13 → 22%. Дивиденды, доходы по ценным бумагам и долям, продажа имущества, вклады, прибыль КИК переводятся на общую прогрессивную шкалу 13/15/18/20/22%, в том числе доходы от ЗПИФ.
- Налог на прибыль ЗПИФ: 0 → 15%. ЗПИФ и ИПИФ для квалифицированных инвесторов будут платить налог с пассивных доходов на уровне фонда.
- Ставка для личных фондов: 15 → 22%. Льготная ставка налога на прибыль повышается синхронно с верхней ступенью НДФЛ; при этом в перечень «льготных» доходов добавляются доходы от продажи облигаций и долговых ЦФА.
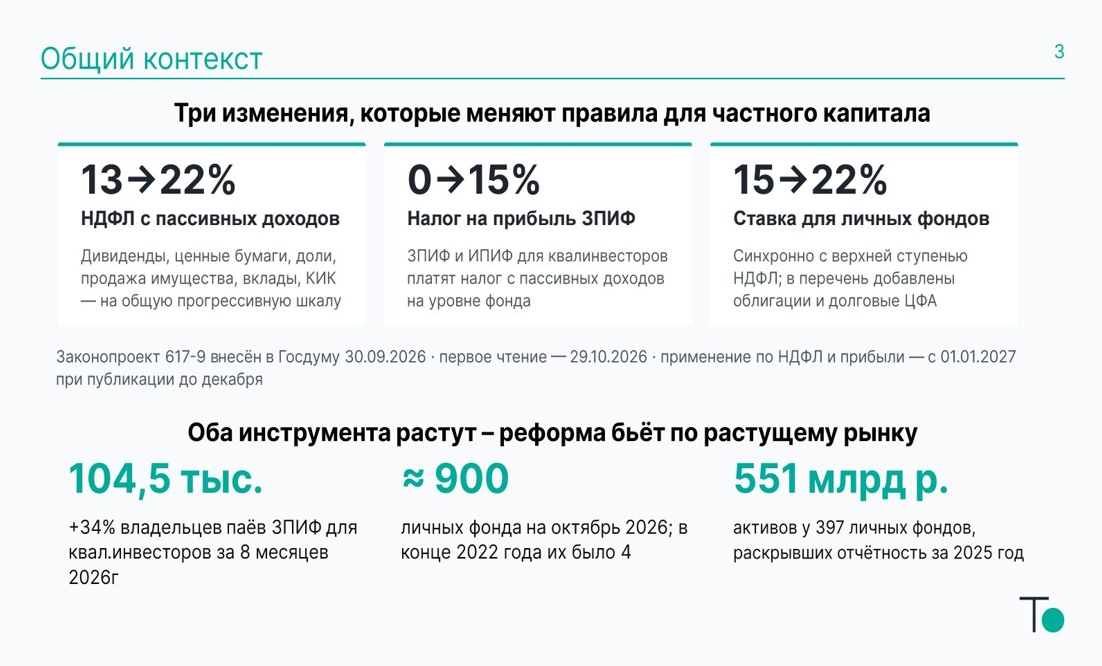
Реформа бьет по растущему рынку. Число владельцев паев ЗПИФ для квалифицированных инвесторов за 8 месяцев 2026 года выросло на 34% — до 104,5 тыс. Личных фондов на октябрь 2026 года около 900, тогда как в конце 2022 года их было 4. У 397 личных фондов, раскрывших отчетность за 2025 год, 551 млрд руб. активов. С 24 сентября, когда появилась первая новость о реформе, в отрасли поднялся шквал обсуждений: людям, которые занимаются структурированием, инвестициями и фондами, предстоит без эмоций решить, действительно ли нужно разрушать уже построенные структуры или отказываться от планов.
Главное правило: налоговая экономия не должна быть целью структуры
Какой бы инструмент структурирования активов ни выбирал собственник, с точки зрения налоговой безопасности в топе задач не должно быть налоговой экономии.
Руководитель практики структурирования и корпоративных налогов компании «Томашевская и партнеры».
Поэтому разговор о реформе начинается не с налогов, а с задач, которые решают ЗПИФ и личный фонд помимо налоговой экономии.

Какие задачи решают ЗПИФ и личный фонд
Структурирование частного капитала решает шесть основных задач: эффективное планирование наследования, управление активами, эффективное налогообложение, защита активов, анонимность и защита от санкционного давления, финансовое обеспечение бенефициара и его близких. ЗПИФ и личный фонд решают эти задачи по-разному, и ответ не всегда однозначный — «да», «нет», «скорее да», «скорее нет».
| Задача | ЗПИФ | Личный фонд |
|---|---|---|
| Гибкость в применении правил наследования РФ, возможность преодолеть правила об обязательных долях и реализовать пожелания по распоряжению имуществом | Нет | Да |
| Развитая система управления | Да | Скорее да |
| Возможность назначить профессионального управляющего | Да | Да |
| Защита от «внешних» кредиторов | Скорее нет | Скорее да |
| Защита от «внутренних» проблем (споры между наследниками, бывшими супругами) | Скорее да | Да |
| Информация о пайщике / учредителе и выгодопри- обретателях отсутствует в открытых реестрах (100% анонимности и защиты это не дает) |
Да | Да |
| Установление порядка выплат бенефициарам и связанным лицам, в том числе под условием | Нет | Да |
| Активы могут увеличиваться на основе инвестиционной стратегии | Да | Да |
| Пониженная ставка налога на прибыль | Да | Да, при условии выполнения требований по составу доходов |
Главный вывод, который предваряет сравнение: ЗПИФ управляет активами — это про профессиональное управление, а личный фонд — волей учредителя: про то, как распорядиться активами, про наследственную стратегию.
Связка «ЗПИФ + личный фонд»: оболочка владения и держатель правил
Популярную связку «ЗПИФ + личный фонд» предлагают и управляющие компании личных фондов, и УК ЗПИФ, в том числе ради налоговой экономии. Схема выглядит так: активы (доли и акции, недвижимость, портфель ценных бумаг) передаются в ЗПИФ, где УК и спецдепозитарий управляют ими, а пай концентрирует право собственности; личный фонд владеет паями и другими активами, его устав и условия управления задают правила семьи; семья — выгодоприобретатели по сценарию: выплаты, условия, ограничения.
Налоговый нюанс связки — материальная выгода. Если физическое лицо напрямую вносит актив в ЗПИФ, у него возникает материальная выгода, а если сначала передает актив в личный фонд, а тот — в ЗПИФ, матвыгоды не будет. Налоговый орган может прийти к выводу, что физическое лицо должно заплатить НДФЛ с материальной выгоды, потому что это «искусственная структура». ФНС гласит: сочетание ЗПИФ и личного фонда законно, если его основной целью не является неуплата налога. При этом помимо налоговой экономии связка хорошо работает для диверсификации управления и рисков, связанных с личными фондами.
Защита активов: от внешних кредиторов до споров с наследниками
Защита — первое, что вспоминают, когда говорят о ЗПИФ и личном фонде. Гражданский кодекс фиксирует, что через 3, максимум через 5 лет после создания личный фонд перестает отвечать по требованиям кредиторов учредителя, а защита от кредиторов выгодоприобретателя действует с момента создания фонда. Личных фондов уже около тысячи, но создавались они в основном последние полтора-два года, практики мало, и та, что появляется, скорее негативна. В банкротной практике кредиторы и арбитражные управляющие изымают активы и через оспаривание сделок (внесение имущества в личный фонд — тоже сделка), и через механизм номинального держателя. Возможно изъятие имущества в банкротном процессе без учета сроков создания фонда. Поэтому личный фонд, созданный исключительно для того, чтобы спрятать актив от кредиторов, — не панацея.
У ЗПИФ защищены активы внутри фонда: система управления настолько зарегулирована, что совершить что-либо без сговора УК и спецдепозитария, рискующих лицензиями и репутацией, практически невозможно. Это дает высокую степень защиты от рейдерства и хищения. Но паи ЗПИФ — тоже актив, и они могут быть предметом взыскания: узнать о наличии фонда, несмотря на закрытые реестры, не очень сложно. В личном фонде высокую степень защиты от рейдерства можно обеспечить, но требуются настройки управления, а при непроработанных условиях управления риски существенны.
Защита от «внутренних» кредиторов: супругов при разводе и наследников. В ЗПИФ активы продолжают работать под управлением УК, несмотря на споры на уровне пайщиков, но сами паи могут быть предметом спора, в том числе об обязательной доле. В личном фонде учредитель сам пишет правила, кто пользуется имуществом и как оно распределяется, правило обязательной доли не работает, и при корректном оформлении риск споров с наследниками минимален — но практики оспаривания пока нет. С супругами нужна осторожность: как будет работать «супружеский фонд» с двумя учредителями, если они перестанут быть мужем и женой, пока непонятно, а вопрос о претензиях супруга на внесенное в фонд имущество остается спорным.
Личный фонд — наследственная стратегия и обеспечение семьи
Личный фонд создается преимущественно для выстраивания наследственной стратегии — это его основное предназначение. Через завещание сложно поставить условия передачи сложных активов и добиться, чтобы актив был сохранен, а не продан наследниками; с личным фондом это работает. Фонд может быть «песочницей для преемников», иметь обучающие и финансовые функции, стать финансовым обеспечением семьи на поколение вперед. У ЗПИФ наследственная стратегия не выстраивается: паи — обычные активы в наследственной массе, финансовое обеспечение семьи возможно, только если член семьи — пайщик. Возможно настроить непропорциональное распределение доходов через разные классы паев, но это задача со звездочкой, и все равно может не дать ожидаемого эффекта, как в личном фонде.
Срок жизни фонда, наполнение активами и выплаты
ЗПИФ создается на срок от 3 до 49 лет с возможностью продления; досрочное прекращение — отдельный сложный процесс, который нельзя запустить одним решением, как ликвидацию компании. Личный фонд может быть создан на любой срок или бессрочно, но ликвидируется только по решению суда, с досрочным прекращением тоже есть сложности и нет практики.
В ЗПИФ можно передать любые активы, кроме наличных денег, формально минимальной планки по сумме нет, но есть сложности с движимыми вещами и некоммерческими активами, и активы нельзя передать в безвозмездное пользование. В личный фонд можно передать любые активы, и они могут передаваться выгодоприобретателям в собственность или пользование безвозмездно — однако надо подходить к этому осторожно: могут возникнуть дополнительные налоговые последствия — у фонда или выгодоприобретателя.
Выплаты — преимущество личного фонда, которого нет больше ни у одного инструмента в российском праве: передачу имущества можно настроить как угодно, под любыми условиями, а параметры выплат выгодоприобретателям вариативны. Обратная сторона: после смерти учредителя изменить устав и условия управления нельзя, а выплаты при жизни учредителя нерезидентам и не близким родственникам учредителя влекут дополнительные налоговые последствия.
Выгодоприобретателем может быть любое лицо, кроме коммерческой организации. В ЗПИФ можно предусмотреть разные классы паев и разный порядок выплат, но выплаты под условием невозможны, порядок выплат может быть изменен после смерти основателя внесением изменений в ПДУ, пайщик должен быть квалифицированным инвестором — хотя паи передаются по наследству, даже если наследник этого статуса не имеет.
Управление активами и расходы на содержание
В ЗПИФ обязательно есть лицензированная УК, над ней — спецдепозитарий, над ним — Центральный банк. «Эта цепочка — три богатыря, которые стоят на защите ваших активов, даже если вы этого не хотите», — говорит Людмила Круглова. Управление негибкое из-за жестких регуляторных требований: УК может отказаться от сделки или условия акционерного соглашения, которые в обычной коммерческой деятельности считались бы нормальной практикой. Можно сформировать инвестиционный комитет.
В личном фонде управление работает так, как его запрограммирует учредитель в уставе и условиях управления. Здесь две тонкости. Полный контроль учредителя над активами повышает риск, что кредиторы признают передачу фикцией и изымут имущество. Полная передача управления, как в иностранных трастах, защищает от кредиторов, но без инструментов контроля у учредителя и выгодоприобретателей растет риск злоупотреблений органами управления. Нужна золотая середина.
Расходы на содержание — существенный минус ЗПИФ: стоимость услуг УК и спецдепозитария высока. 6 млн руб. в год — это обычно нижняя планка. Много ли это? 6 млн руб. — это 500 тыс. руб. в месяц, примерно столько же или даже больше, чем фонд оплаты труда директора и бухгалтера личного фонда с учетом страховых взносов. При этом собственник и так несет расходы на содержание активов — на инвестменеджера, помощника, консультантов, и в личном фонде эти фактически личные расходы переносятся на расходы фонда, а УК ЗПИФ выполняет большую работу, которая вливается в функцию защиты активов. Сравнительная финансовая модель покажет, что расходы оказываются не настолько велики.
Налогообложение фондов до и после 2027 года
До 2027 года налогообложение ЗПИФ было «идеальным»: налога на прибыль нет, есть только НДС, если фонд совершает облагаемые операции, например сдает в аренду коммерческую недвижимость. У этого преимущества всегда была оборотная сторона: любая налоговая экономия привлекает внимание ФНС.
В 2026 году ФНС подготовлен меморандум, где отмечены схемы с использованием ЗПИФ, и, если собственник видит у себя эти маркеры, это повод задуматься об уже сформированных рисках.
Личный фонд — не рассматривался как инструмент налоговой экономии, если только он не применяет УСН: ЗПИФ на упрощенке быть не может, а личный фонд пока может. На общей системе личный фонд платит НДС и налог на прибыль по льготной ставке 15% при условии, что 90% доходов — «пассивные» из установленного перечня; льготная ставка синхронизирована с верхней планкой НДФЛ, поэтому вместе с НДФЛ поднимется и она. Риски: признание необоснованной налоговой выгоды при применении УСН и в связке «ЛФ — ЗПИФ», НДС при безвозмездной передаче активов выгодоприобретателям.
Налогообложение пайщиков и бенефициаров часто забывают. Выплаты из ЗПИФ до 2027 года облагались НДФЛ по ставке до 15%, с 2027 года — до 22%; при формировании ЗПИФ не деньгами возможен НДФЛ с материальной выгоды — та самая боль, из которой родилась связка «личный фонд + ЗПИФ». У выгодоприобретателей личного фонда — близких родственников и налоговых резидентов НДФЛ нет ни с выплат после смерти учредителя, ни с прижизненных выплат. Для нерезидентов НДФЛ с прижизненных выплат — 30%, для неблизких родственников — до 22%.
Еще два нюанса с НДС: он начисляется при безвозмездной передаче выгодоприобретателям имущества, реализация которого облагается НДС, и при передаче в фонд «предпринимательского» имущества, которое использовалось в предпринимательской деятельности учредителя.
Механика новых правил
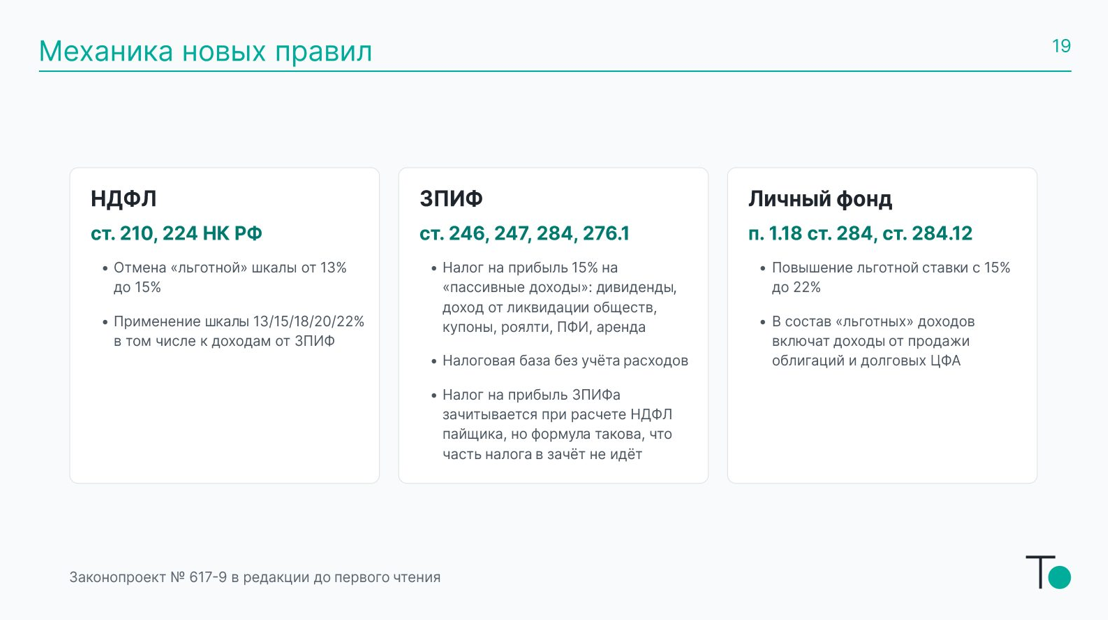
По НДФЛ (ст. 210, 224 НК РФ) отменяется «льготная» шкала от 13 до 15% и применяется шкала 13/15/18/20/22%, в том числе к доходам от ЗПИФ. По ЗПИФ (ст. 246, 247, 284, 276.1 НК РФ) планируется введение налога на прибыль 15% на «пассивные доходы» — в редакции законопроекта до первого чтения под него попадают не все доходы, а перечисленные в ст. 309.1 НК РФ: дивиденды, доход от ликвидации обществ, купоны по облигациям, роялти, доходы по ПФИ и от аренды. Доходы от продажи активов — акций, долей, облигаций, недвижимости и иного имущества — под этот налог пока не попадают.
Внимание! На момент публикации материала, подготовлены изменения ко второму чтению в Госдуме законопроекта № 617-9, согласно которым — предусмотрено освобождение закрытых ПИФов от налога на прибыль, если они распределяют между пайщиками не менее 90% дохода в течение года.
Налоговая база формируется без учета расходов: ЗПИФ не сможет учесть ни расходы на УК, спецдепозитарий и оценщиков, ни амортизацию сдаваемого в аренду имущества, как это делает юридическое лицо. Налог на прибыль ЗПИФ зачитывается при расчете НДФЛ пайщика, но формула такова, что часть налога в зачет не идет, а если пайщик — юридическое лицо, этот налог дальше по цепочке теряется.
По личному фонду (п. 1.18 ст. 284, ст. 284.12 НК РФ) льготная ставка повышается с 15 до 22%, а в состав «льготных» доходов включат доходы от продажи облигаций и долговых ЦФА. Это «большая ложка меда в бочке дегтя»: раньше учредители, которые планировали передать в личный фонд или приобрести в портфель фонда облигации — рисковали потерять льготную ставку при получении доходов от их продажи — это ограничивало разнообразие инвестпортфелей личных фондов.

Налоговая эффективность личного фонда
Чтобы понять, насколько изменится ситуация, можно построить сравнительную таблицу: налогообложение личного фонда против прямого дохода физического лица, как если бы активы остались в личной собственности. Условия примера: годовой доход 100 млн руб. только от дивидендов, потенциальный расход на содержание фонда 6 млн руб., физическое лицо — налоговый резидент, выгодоприобретатели — налоговые резиденты и близкие родственники учредителя.
| Модель | Год | Доход | Расход | Ставка налога на прибыль | Ставка НДФЛ | Сумма налога | Чистый доход |
|---|---|---|---|---|---|---|---|
| Прямой доход физлица | 2026 | 100 млн | — | — | 13–15% | 14,9 млн | 85,1 млн |
| Прямой доход физлица | 2027 | 100 млн | — | — | 13–22% | 20,402 млн | 79,598 млн |
| Личный фонд → выплата выгодоприобретателям | 2026 | 100 млн | 6 млн | 15% | — | 14,1 млн | 79,9 млн |
| Личный фонд → выплата выгодоприобретателям | 2027 | 100 млн | 6 млн | 22% | — | 20,68 млн | 79,32 млн |
Физическое лицо из 100 млн руб. дивидендов не вычитает ничего: расходы на инвестменеджера, помощника и консультантов в налоговой базе не учитываются (при продаже акций или имущества можно учесть в основном расходы на приобретение). Личный фонд платит налог с 94 млн руб. — доход минус расход, поэтому сумма налога меньше — за счет расходов, несмотря на «плоскую» шкалу". В расходах личного фонда на общей системе можно учесть почти все, что учитывает любое юридическое лицо на ОСНО, хотя есть споры о расходах за счет целевых взносов. Расчет сделан по положениям законопроекта на этапе первого чтения. При построении своей модели нужно как можно точнее спрогнозировать состав доходов (влияет на ставку), расходы, которые несет физлицо на обслуживание активов и не может взять к вычету, НДС — если доход от облагаемых операций, и страховые взносы с оплаты труда сотрудников фонда.
Налоговая эффективность ЗПИФ
Вторая таблица — для ЗПИФ, при тех же условиях (ЛФ — личный фонд).
| Модель | Год | Доход | Расход | Ставка налога на прибыль | Ставка НДФЛ | Сумма налога | Чистый доход физлица |
|---|---|---|---|---|---|---|---|
| Прямой доход физлица | 2026 | 100 млн | — | — | 13–15% | 14,9 млн | 85,1 млн |
| Прямой доход физлица | 2027 | 100 млн | — | — | 13–22% | 20,402 млн | 79,598 млн |
| ЗПИФ без выплат пайщику | 2026 | 100 млн | 6 млн | 0% | — | — | — |
| ЗПИФ без выплат пайщику | 2027 | 100 млн | 6 млн | 15% | — | 15 млн | 79 млн |
| ЗПИФ → выплата пайщику | 2026 | 100 млн | 6 млн | 0% | 13–15% | 14 млн | 80 млн |
| ЗПИФ → выплата пайщику | 2027 | 100 млн | 6 млн | 15% | 13–22% | ~19 млн* | 75 млн |
| ЗПИФ → ЛФ → выгодоприобретатели | 2026 | 100 млн | 12 млн | 0% (ЗПИФ), 15% (ЛФ) | — | 13,2 млн | 74,8 млн |
| ЗПИФ → ЛФ → выгодоприобретатели | 2027 | 100 млн | 12 млн | 15% (ЗПИФ), 22% (ЛФ) | — | ~19,2 млн* | 68,8 млн |
* Общая сумма налога: налог на прибыль ЗПИФ + налог пайщика. При расчете налога пайщика из-за расходов на содержание ЗПИФ зачтется не весь налог фонда — около 80% от его суммы.
Если ЗПИФ получил доход, но пайщику ничего не выплатил, в 2026 году налогов нет вообще (кроме НДС), а в 2027 году фонд заплатит 15 млн руб. — 15% со 100 млн руб., 6 млн руб. расходов он не учтет. При выплате дохода пайщику ЗПИФ сначала платит свои 15 млн руб., затем физлицо считает НДФЛ по прогрессивной шкале с полученных 79 млн руб. (100 минус 6 минус 15) и вычитает из него налог на прибыль фонда — но не все 15 млн руб., а долю, соответствующую доле полученного дохода: если физлицо получило 79 млн руб., а фонд — 100, зачесть можно 79% налога фонда. Остальное сгорит. «Потери существуют. Как это будет разрешено в дальнейшем, не совсем понятно», — отмечает спикер. Личный фонд — пайщик ЗПИФ, как юридическое лицо, по ее пониманию текущего законопроекта, может зачесть налог фонда при расчете своего налога на прибыль примерно по той же формуле, но потери в связке будут немного больше.
Быть или не быть ЗПИФ после 2027 года
Вывод из расчетов: потери на налогах в 2027 году увеличатся при любых вариантах моделей — за счет общего повышения ставок, у физических лиц, ЗПИФ и личных фондов. Но паниковать не нужно. Для взвешенного решения о структурировании активов нужно построить сравнительную финансовую модель, учитывающую все доходы и расходы, и учесть иные задачи, помимо налоговой и финансовой эффективности, которые решают разные модели структуры. Если эти задачи по-прежнему решаются, а финансовая и налоговая модель не уводит структуру в убыток, ЗПИФ и особенно личный фонд останутся в структуре активов.
ЗПИФ — быть, но не как налоговый инструмент. ЗПИФ с реальной инвестиционной и владельческой стратегией остается рабочей структурой. «Технический» фонд одного пайщика ради отсрочки налога теряет смысл, притягивает внимание налоговой и становится источником риска.
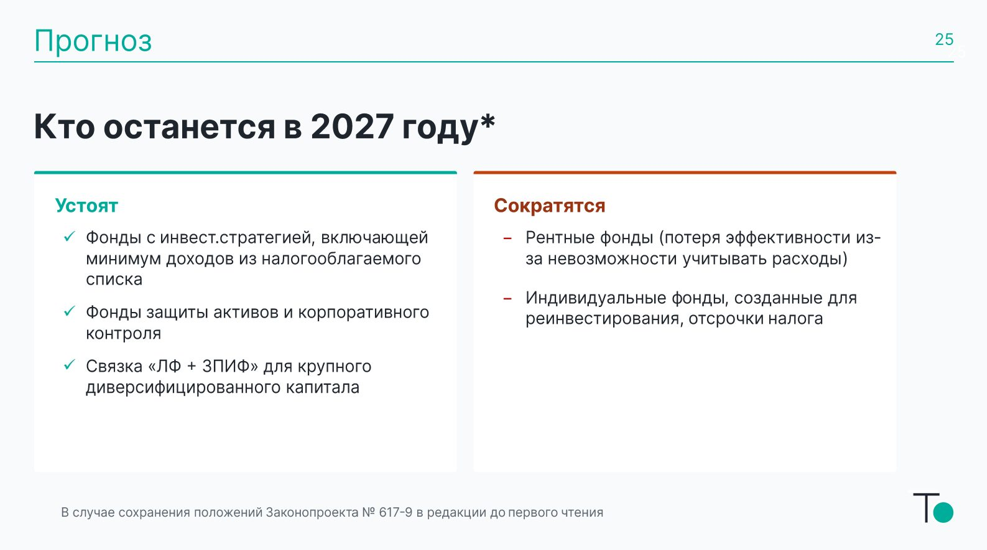
Прогноз при сохранении положений законопроекта в редакции до первого чтения. Устоят фонды с инвестиционной стратегией, включающей минимум доходов из налогооблагаемого списка; фонды защиты активов и корпоративного контроля; связка «ЛФ + ЗПИФ» для крупного диверсифицированного капитала. Сократятся рентные фонды — из-за потери эффективности, ведь расходы учитывать нельзя (они могут видоизмениться в фонды для неквалифицированных инвесторов, которые под изменения не попадают), и индивидуальные фонды, созданные для реинвестирования и отсрочки налога.
Что сделать до конца 2026 года
- Проверка ЗПИФ по меморандуму: проверить деловую цель, роль УК и инвесткомитета, независимость инфраструктуры.
- Актуализация финансовой модели: создать сравнительную модель разных вариантов структур.
- Сделки M&A: завершить расчеты до 01.01.2027.
- Накопленный доход: оценить выплату или частичное погашение паев в 2026 году.
- Реструктуризация ЗПИФ: погашение паев, реструктуризация портфеля активов, реальная стратегия. Если расчет показывает, что активы выгоднее держать напрямую, перед ликвидацией фонда нужно посчитать налоговые последствия — они могут быть существенными — и сопоставить издержки сейчас с тем, что пришлось бы переплатить при сохранении структуры.
- Личные фонды: проверить инвестиционную стратегию, 90% пассивных доходов, статус бенефициаров, устав.
Частые вопросы
Чем личный фонд лучше ЗПИФ?
Личный фонд — единственный инструмент в российском праве, который позволяет настроить выплаты и передачу имущества под условиями, обойти правило обязательной доли и выстроить наследственную стратегию на поколение вперед. У близких родственников — налоговых резидентов НДФЛ с выплат нет. Минусы: практики защиты от кредиторов и оспаривания пока почти нет, после смерти учредителя устав изменить нельзя, ликвидация только через суд, ставка налога на прибыль вырастет до 22%.
Что такое меморандум ФНС о ЗПИФ?
Меморандум о подходах к оценке правильности учета и полноты отражения операций с использованием ЗПИФ в целях налогообложения — документ Экспертного совета при ФНС, датированный 8 сентября 2026 года, с признаками «недобросовестной конструкции» ЗПИФ. Так, фонд — техническое звено без реальной стратегии владения, пайщик сохраняет фактический контроль и ведет через фонд свою коммерческую деятельность, прибыль не распределяется или выводится без налога. Признаки оцениваются в совокупности. Там же — позиция по связке с личным фондом: она законна, если основная цель не неуплата налога.
Налоговая реформа не отменяет ЗПИФ и личные фонды, но убирает из них налоговую экономию как самостоятельную цель. Выигрывает структура, цель которой сохраняется, если убрать налоги из уравнения, — а решение принимается на сравнительной финансовой модели (не раньше окончательного принятия закона, сейчас законопроект № 617-9).
Решение о владении активами стоит опирать на обоснованные расчёты и подтверждающие документы. Для операционного бизнеса важно также своевременно выявлять ошибки в учёте, налогах и отчётности, готовить аргументы по налоговым позициям и исправлять выявленные нарушения в установленном порядке до возникновения претензий ФНС.
Поэтапный в течение года помогает получить письменные рекомендации и выделить время на исправления. Начав осенью, компания сможет учесть выводы первого этапа при подготовке годовой отчётности. Обсудить задачи и бюджет с «Правовест Аудит»
