
Содержание
- Что изменилось с 1 октября 2026 года
- Как было до 1 октября и почему понадобились поправки
- Три условия для расчета НДС из цены договора по правилам п.3.2 ст.166 НК РФ
- Условие 1. Стороны не изменили цену и не предусмотрели оговорку
- Условие 2. Законодательство изменилось после заключения договора
- Условие 3. Покупатель не имеет права на вычет НДС
- Что регистрировать в книге продаж без счетов-фактур
- Как обезопасить себя и покупателя в будущем от налоговых рисков
- Что сделать продавцу, если необлагаемые операции стали облагаемыми: чек-лист
- Частые вопросы
Что изменилось с 1 октября 2026 года
Общее правило п. 1 ст. 168 НК РФ осталось прежним: продавец предъявляет НДС покупателю дополнительно к цене товаров, работ или услуг. Но Федеральный закон от 04.08.2026 № 293-ФЗ «О внесении изменений в статьи 166 и 168 части второй НК РФ» добавил к нему оговорку: «если иное не предусмотрено пунктом 3.2 статьи 166».
Новый п. 3.2 ст. 166 НК РФ описывает ситуацию, когда после заключения договора в налоговое законодательство внесены изменения, из-за которых при исполнении этого договора у продавца возникает обязанность платить НДС. Если при этом покупатель не имеет права принять налог к вычету, а стороны не изменили цену и не предусмотрели в договоре, как действуют при таких изменениях, продавец исчисляет налог расчетным методом исходя из стоимости, указанной в договоре.
При этом в соответствии с новым абз. 5 п. 3 ст. 168 НК РФ счета-фактуры не выставляются.
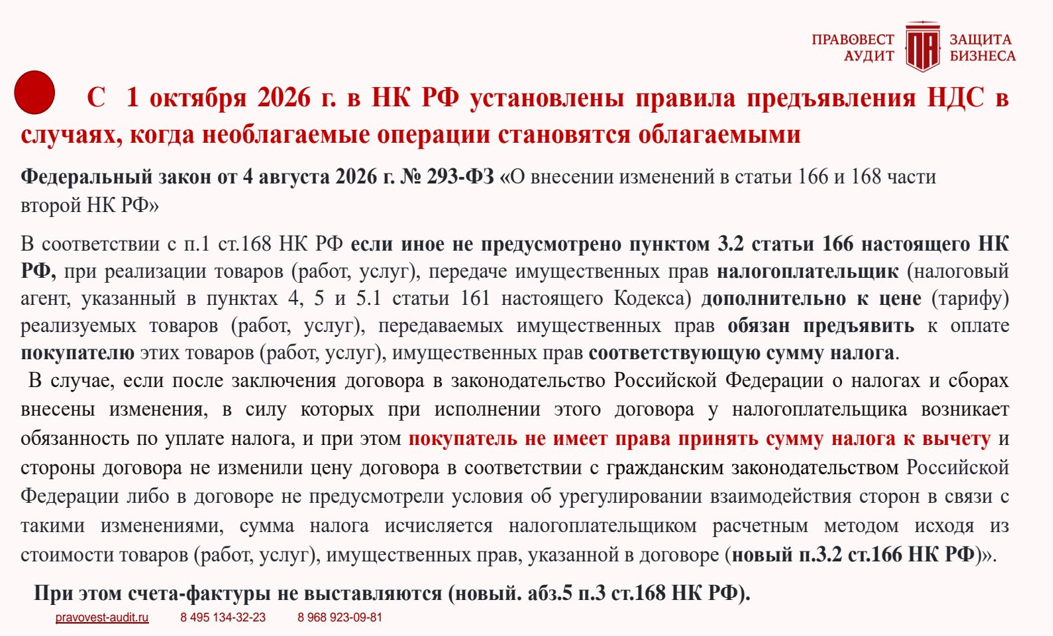
Проще говоря, при применении новой нормы цена «100 руб. без НДС» превращается в «100 руб., в том числе НДС», и налог продавец платит за свой счет.
Изменение налогообложения всегда означает и налоговые риски, и риски споров между продавцом и покупателем. Продавец спрашивает, может ли он автоматически увеличить цену на НДС, покупатель — почему он должен платить больше из-за изменения закона. Новая норма отвечает на эти вопросы только при совпадении трех условий. Но прежде давайте разберемся, почему в НК РФ появилась новая норма и как следовало исчисляли НДС, если необлагаемые операции становились облагаемыми до 01.10.2026 г.
Как было до 1 октября и почему понадобились поправки
В п. 17 Постановления Пленума ВАС РФ от 30.05.2014 № 33 разъяснено: если в договоре нет прямого указания, что цена не включает НДС, и иное не следует из обстоятельств заключения договора или прочих его условий, налог выделяется из цены расчетным методом (п. 17 Постановления Пленума ВАС РФ от 30.05.2014 № 33). То есть при цене «100 руб.» без упоминания НДС или «100 руб., в том числе НДС» требовать с покупателя больше 100 руб. продавец не мог и НДС рассчитывался по «обратной ставке: 22/122;10/110, 5/105;7/107.
Этот принцип применяется как в целях исчисления НДС, так и при решении гражданско-правовых споров об увеличении цены на суммы НДС.
Конфликты возникали, когда в договоре прямо написано «без НДС», а операция стала облагаемой. Судебная практика, складывалась по -разному, и суды исследовали причины, по которым операции стали облагаемыми: изменение законодательства или просчет продавца, который неверно определил свои налоговые обязательства или не смог просчитать потерю права на освобождение от НДС.
Есть судебные решения, когда при изменении законодательства судьи поддержали продавцов, которые предъявляли налог сверх цены. В качестве примера приведем Постановление девятого ААС от 13.06.2023 года по делу № А40-236292/22 (оставлено в силе Определение СК по экономическим спорам ВС РФ от 04.04.2024 г. № 305-ЭС23-26201 по делу № А40-236292/2022) о взыскании с лицензиата НДС по «нероссийскому» ПО дополнительно к цене договора после 01.01.2021 г., когда передача прав на такие программы ЭВМ стала облагаться НДС.
Но Конституционный суд изменил подход к ситуации в зависимости от того, имеет ли покупатель право на вычет НДС или нет. В Постановлении от 25.11.2025 № 41-П (далее — Постановление КС № 41-П) Конституционный суд указал, что автоматическое взыскание поставщиком прибавки к цене длящегося договора, равной сумме НДС, может вести к его несправедливому обогащению в ущерб покупателю, у которого нет права на вычет. Законодателю поручили устранить пробел, а до этого КС РФ предписывал применять временные правила, если стороны не достигли соглашения по корректировке цены длящегося договора или о его расторжении:
поставщик вправе обратиться в суд с требованием об увеличении цены в пределах половины приходящейся на соответствующую операцию суммы налога, которая уплачивается в бюджет, если дальнейшее исполнение длящегося договора лишает его того, на что он был вправе рассчитывать при заключении этого договора, в т.ч. влечет имущественные потери, а покупатель, не имеющий права воспользоваться налоговым вычетом, отказался изменить договор или расторгнуть его.
Например, при цене 100 руб. без НДС и ставке НДС 22% поставщик был вправе требовать увеличения цены на 11 руб., а не на 22 руб.;
- цена, согласованная в длящемся договоре с физлицом, не может быть изменена, за исключением случаев, когда физическое лицо при заключении и исполнении договора осуществляет предпринимательскую деятельность;
- вопрос об увеличении цены применительно к отношениям, связанным с закупкой товаров, работ, услуг для государственных и муниципальных нужд, разрешается с учетом особенностей, установленных законодательством о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд.

Три условия для расчета НДС из цены договора по правилам п.3.2 ст.166 НК РФ
Расчетный метод по п. 3.2 ст. 166 НК РФ применяется, только если одновременно выполнены три условия:
- Стороны не изменили цену и не предусмотрели порядок формирования цены с НДС на случай изменений
- Законодательство изменилось после заключения договора
- Покупатель не имеет права на вычет
Рассмотрим подробнее каждое из них.
Условие 1. Стороны не изменили цену и не предусмотрели оговорку
Новая норма работает, если стороны не изменили цену договора по правилам гражданского законодательства и в договоре нет условий на случай изменения налогообложения. Если такая оговорка есть, то стоимость товаров (работ, услуг) формируют так, как указано в договоре. Например:
условия договора (в интересах продавца): «Стоимость услуг составляет 100 000 руб. без НДС (НДС не облагается). В случае изменения законодательства или возникновения у исполнителя обязанности по уплате НДС из-за превышения лимита, указанного в п. 1 ст. 145 НК РФ, стоимость услуг увеличивается на сумму НДС, рассчитанную по ставке, применяемой исполнителем в соответствии со ст. 164 НК РФ».
В этом случае, если услуги станут облагаемыми, их стоимость автоматически увеличится на НДС и исполнитель предъявит заказчику НДС сверх цены в договоре: 100 000 руб. плюс НДС;
условия договора (в интересах покупателя): «Стоимость услуг составляет 100 000 руб. без НДС (НДС не облагается). В случае изменения законодательства или возникновения у исполнителя обязанности по уплате НДС из-за превышения лимита, указанного в п. 1 ст. 145 НК РФ, стоимость услуг не изменяется, но включает в себя сумму НДС».
При таком порядке формирования цены продавец рассчитает сумму налога из прежней цены: 100 000 руб., в том числе НДС.
Чтобы не было споров о цене при изменении налоговых обязательств по НДС у продавца, рекомендуем заранее установить, как формируется цена не только на случай, если необлагаемые операции станут облагаемыми, но и при изменении ставки НДС.
Особенно актуально оговаривать порядок формирования цены если продавец (компания или ИП) на УСН, поскольку упрощенец со ставкой 5% или 7%, может перейти на 22% ставку, ставка 5% может увеличиться до 7%, или напротив, продавец со ставкой 22% может начать применять специальные ставки НДС (5% или 7%) для УСН.
Условие 2. Законодательство изменилось после заключения договора
Для применения п.3.2 ст.166 НК РФ обязанность платить НДС должна возникнуть из-за изменений в законодательстве о налогах и сборах, внесенных после заключения договора.
Сейчас самый частый вопрос, который возникает у налогоплательщиков на УСН: «упрощенец» в 2026 году был освобожден от НДС в соответствии со ст.145 НК РФ и превысил лимит доходов 20 млн руб. по ст. 145 НК РФ, например, в ноябре 2026 г.: применяется ли п. 3.2 ст. 166 НК РФ?
По мнению автора, необходимо разобраться: это произошло из-за изменения закона или изменение обстоятельств деятельности, которые налогоплательщик мог предвидеть? Ответ, в т.ч. зависит от того, когда был заключен договор:
- Договор заключен в 2025 году, до вступления в силу поправок в НК РФ, снижающих лимит доходов для освобождения от НДС с 60 до 20 млн руб., а 20 млн руб. превышены в 2026 году. Значит, при потере права на освобождение от НДС в 2026 году можно считать, что операция стала облагаемой из-за изменения законодательства. Поэтому с 1 октября 2026 года продавец может применять п. 3.2 ст. 166 НК РФ при соблюдении остальных условий. И если покупатель не имеет права на вычет НДС, то увеличить цену такого договора через суд, вряд ли удастся.
- Договор заключен в 2026 году, когда лимит 20 млн руб. уже действовал. Операция стала облагаемой НЕ из-за изменения закона, а потому что продавец не выполнил условия для освобождения от НДС. Поэтому, формально новая норма НЕ применяется, действует общее правило: налог предъявляется сверх цены (если в договоре НЕ предусмотрен порядок формирования цены на случай изменения законодательства).
Разъяснений Минфина и ФНС по этим нюансам пока нет.
Как исчислить НДС при потере права на освобождение по ст.145 НК РФ
Отметим, что порядок исчисления НДС при потере права на освобождение от НДС в ситуация, когда стороны не согласовали новую цену с НДС и нельзя применить расчетную ставку в соответствии с п.3.2 ст.166 НК РФ остается спорным. Нормы НК РФ этот вопрос прямо не регулируют.
В отношении случаев потери права на освобождение от НДС по ст.145 НК РФ судебной практики пока нет. Но в аналогичных ситуациях, когда необлагаемые операции становились облагаемыми при потере налогоплательщиком права на УСН есть примеры судебных решений, когда покупателям удалось отстоять свой отказ оплачивать НДС сверх цены, указанной в договоре (См. Постановление Арбитражного суда Уральского округа от 24.09.2014 N Ф09-5967/14 по делу N А76-26562/2013) и суды поддерживали продавцов, которые выделяли НДС из согласованной «безНДСной» цены. Суды подчеркивали, что по общему правилу, НДС является частью цены договора, и подлежит предъявлению покупателям. Следовательно, при реализации товаров (работ, услуг) покупателям НДС не может исчисляться в сумме, которая не соответствовала бы реально сформированной цене и не могла быть полностью предъявлена к оплате покупателями в ее составе. Суд указал, что сумма НДС должна исчисляться по расчетной ставке (Определение ВС РФ от 28.10.2019 № 305-ЭС19-9789, включено в п. 7 обзора ФНС, направленного письмом от 27.01.2020 № СА-4-7/1129@).
Судебная коллегия по экономическим спорам ВС РФ (Определения от 20.12.2018 N 306-КГ18-13128, от 16.04.2019 N 302-КГ18-22744, от 30.09.2019 N 307-ЭС19-8085) также указывала, что если покупатель (арендатор) не соглашался на увеличение цены договора на сумму НДС, продавец не может исчислить НДС сверх договорной цены и должен определить НДС по расчетной ставке.
Тот же подход действует по госконтрактам (Определение ВС РФ от 16.04.2019 № 302-КГ18-22744).
Но в целях минимизации рисков у продавца и покупателя при потере продавцом права на освобождение от НДС по ст.145 НК РФ следует, как уже говорилось, зафиксировать новую договорную цену с учетом НДС в допсоглашении к договору (п.1 ст.154, п.1 ст.168 НК РФ), чтобы у налоговых органов не было сомнений о величине налоговой базы по НДС.
Условие 3. Покупатель не имеет права на вычет НДС
Обратите внимание, для применения расчетной ставки в п.3.2 ст.166 НК РФ указано, что «покупатель не имеет права принять сумму налога к вычету», а НЕ «покупатель не является плательщиком НДС». Формулировка идет из Постановления КС № 41-П, но на практике, порождает вопросы: как продавец должен узнать, что покупатель не имеет права на вычет НДС, тем более что НК РФ не устанавливает, каким документом покупатель подтверждает отсутствие права на вычет?
Система налогообложения покупателя ответа на вопрос не дает. Например, упрощенец может быть освобожден от НДС, применять ставки 5% или 7% либо общие ставки с вычетами. Покупатель на общей системе тоже может остаться без вычета, если приобретает товары или услуги для операций, освобожденных от налога. Важно, может ли он принять к вычету НДС именно по вашей поставке.
По мнению автора, на практике можно руководствоваться следующим.
Покупатель — физлицо (не ИП). Гражданин, который покупает для личных нужд товары (работы, услуги), права на вычет не имеет. Поэтому при соблюдении остальных условий п.3.2 ст.166 НК РФ НДС выделяется из цены договора, в том числе договора-оферты. По мнению автора, только в этом случае новая норма работает без дополнительных вопросов.
Покупатель — организация или ИП. Если в договоре цена без налога, а сведений об отсутствии права на вычет у продавца нет, безопаснее применить общее правило и предъявить НДС дополнительно к цене: предъявить налог всем, а с теми, кто не согласен, разбираться отдельно.
Если покупатель возражает против увеличения цены на НДС, потому что не может принять налог к вычету, то при выставлении ему счета-фактуры с НДС сверх договорной цены варианты действий продавца могут быть такие (вариант 1):
- Вариант 1 (по НК РФ). Подписать допсоглашение к договору о том, что стоимость договора не меняется, но включает НДС. При этом в допсоглашении следует указать, что счет-фактура покупателю не выставляется, так как права на вычет у него нет. Затем следует аннулировать выставленный счет-фактуру с НДС, т.е. в книге продаж (в дополнительном листе книги продаж, если квартал закрыт) запись по этому счету-фактуре повторяется с отрицательными значениями. При этом в допсоглашении к договору также можно отразить, что ранее выставленный счет-фактура аннулируется, чтобы покупатель точно знал, что права на вычет у него не будет.
- Вариант 2. Если продавец готов пойти навстречу покупателю, в т.ч. покупателю, который вправе принимать к вычету НДС, можно оставить прежнюю стоимость, но включающую НДС, и выставлять счета-фактуры в общеустановленном порядке. В этом случае, если допсоглашение датировано ДО выставления покупателю счета-фактуры с НДС по «завышенной цене», то в ранее выставленный счет-фактуру следует внести исправления и зарегистрировать его в книге продаж (доплисте книги продаж) за квартал, в котором была эта отгрузка. А если допсоглашение датировано уже после отгрузки товаров (работ, услуг) по «завышенной цене», то, по мнению автора, следует выставить корректировочный счет-фактуру: продавец примет к вычету НДС с разницы, на которую уменьшилась стоимость(п.5 и п.13 ст.171, п.4 и п.10 ст.172), а покупатель восстановит НДС (если принял к вычету НДС по «первоначальному» счету-фактуре) (пп.4 п.3 ст.170 НК РФ).
- Вариант 3. Можно согласовать иную стоимость с НДС. В этом случае, порядок действий аналогичен варианту 2.

Что регистрировать в книге продаж без счетов-фактур
Если продавец применяет п.3.2 ст.166 НК РФ, когда налог выделен из цены договора и счета-фактуры не выставляются на основании пп. 1 п. 3 ст. 169 НК РФ, в книге продаж регистрируют первичные учетные документы либо документы с суммарными (сводными) данными по операциям за календарный месяц или квартал (п. 1 и п. 13 Правил ведения книги продаж) даже когда покупатели ИП или юрлица. Код вида операции — 26. Т.е. применяется тот же порядок, что при розничной торговле и продажах физлицам.
Как обезопасить себя и покупателя в будущем от налоговых рисков
1. Оговаривать порядок формирования цены в договорах на случай изменения законодательства или налогового статуса продавца.
Налоговое законодательства часто меняется. Поэтому, чтобы у продавца и покупателя не было споров о порядке формирования цены, если необлагаемые операции станут облагаемыми, продавец потеряет освобождение по ст. 145 НК РФ, увеличится или уменьшится ставка НДС (такое тоже может быть), следует сразу предусматривать налоговые оговорки в договорах. Мало, чтобы юрист проверил договор с точки зрения гражданского законодательства, необходимо обезопасить стороны договора от налоговых рисков, чтобы контрагенту, и инспекции было понятно, из какой суммы считать налог.
Если необлагаемая операция стала облагаемой, а порядок формирования цены с учетом изменений по НДС НЕ прописан в договоре, то в целях минимизации налоговых рисков для продавца и покупателя следует заключать дополнительные соглашения по действующим договорам. В них рекомендуем оговорить цену с учетом НДС, даже если покупатель не имеет права на вычет и остальные требования п. 3.2 ст. 166 НК РФ соблюдены. Допсоглашение дает ясность о размере налоговой базы по НДС.
2. Контролировать изменения в законодательстве.
Например, в 2026 году выросла ставка НДС с 20 до 22%, из-за снижения порога до 20 млн руб. стало больше плательщиков НДС на УСН, с 1 марта экспедиторы обязаны регистрироваться в реестре, с 1 сентября обязательны электронные транспортные документы, изменились правила уплаты НДС при импорте из ЕАЭС и введении СПОТ, реквизиты счетов-фактур и книг продаж и покупок. Это только некоторые изменения, которые касаются НДС.
В начале года у финансовой службы не хватает времени разобраться во всех новшествах, а править ошибки в конце года опасно: каждая уточненная декларация привлекает внимание ФНС, а исправление «первички» осложняет отношения с контрагентами. Проверить себя поможет — 42 пункта по НДС, налогу на прибыль, УСН, НДФЛ и страховым взносам.
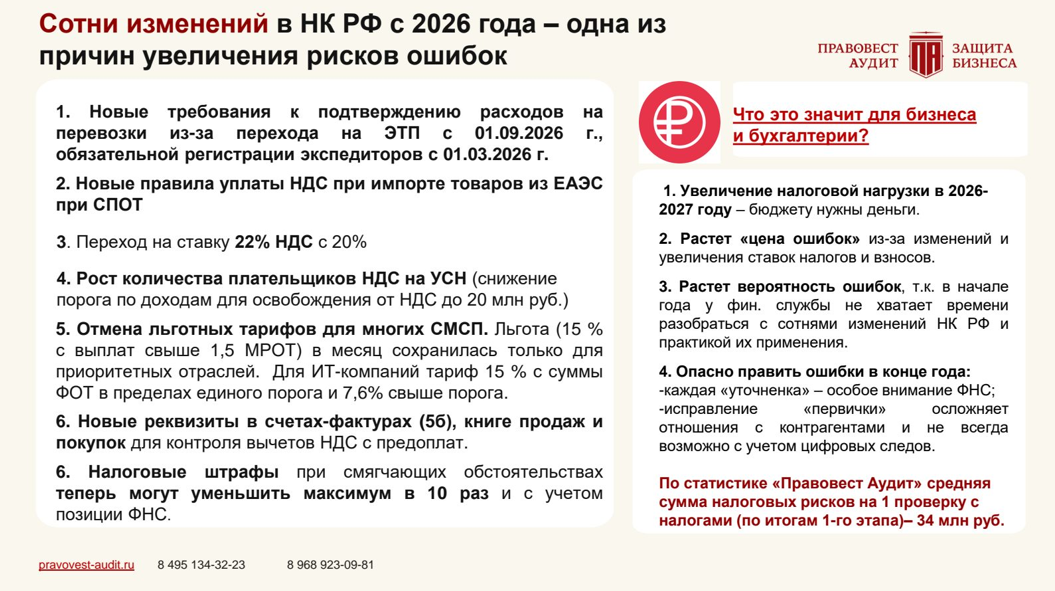
3. Проверка налогов в течение года. По статистике «Правовест Аудит», средняя сумма налоговых рисков на одну проверку с налогами по итогам первых этапов аудита за 2026 год — 34 млн руб. Ошибки бывают и не в пользу компании. Например, сеть физкультурно-оздоровительных клубов на УСН с 2025 года платила НДС по ставке 5%, а , что 80% ее операций освобождены от налога по пп. 14.1 п. 2 ст. 149 НК РФ. Компания может вернуть из бюджета 7,5 млн руб., а маржинальность услуг выросла на 5% без изменения цен.
Что сделать продавцу, если необлагаемые операции стали облагаемыми: чек-лист
- Выбрать длящиеся договоры с ценой «без НДС», по которым операции стали облагаемыми, и установить причину: изменение закона после заключения договора или иные причины, например, потеря права на освобождение от НДС при превышении лимита по ст.145 НК РФ.
- Проверить, есть ли в договоре условие о цене на случай изменения налогообложения. Есть — считать НДС по нему, нет- безопаснее заключить с покупателем допсоглашение, установив новую или «старую» цену с НДС.
- Физлицам без статуса ИП при отсутствии допсоглашения налог выделить из цены, счета-фактуры не выставлять.
- Если допсоглашения о цене с НДС нет, организациям и ИП без подтвержденного отсутствия права на вычет предъявить НДС дополнительно; при возражениях подписать допсоглашение о цене и о том, выставляется ли счет-фактура.
- По операциям без счетов-фактур регистрировать в книге продаж первичные или сводные документы с кодом 26.
- Проверить операции до 1 октября 2026 года: тогда действовали правила Постановления КС РФ № 41-П.
- Включить налоговую оговорку о формировании цены на случай изменения законодательства или статуса продавца в шаблоны новых договоров.
Частые вопросы
Можно ли после 1 октября автоматически увеличить цену договора на НДС?
Все зависит от условий договора. Если в договоре указано «Без НДС», нет механизма изменения цены на НДС и покупатель вправе принять налог к вычету НДС, то НДС предъявляется сверх цены без налога. Но не исключено, что увеличение цены на НДС продавцу придется отстаивать в суде. Если права на вычет у покупателя нет и выполнены остальные условия п. 3.2 ст. 166 НК РФ, налог выделяется из цены договора.
Упрощенец превысил 20 млн руб. в 2026 году. Применяется ли новая норма?
По мнению эксперта, да, если договор заключен до 1 января 2026 года, и нет, если договор заключен в 2026 году: в этом случае закон после заключения договора не менялся.
Как подтвердить, что покупатель не имеет права на вычет?
Налоговый кодекс перечень таких документов не устанавливает. Если покупателю вычет НДС не нужен, то безопаснее закрепить это в дополнительном соглашении вместе с условием, что цена включает НДС и счет-фактура не выставляется.
Нужно ли выставлять счет-фактуру, если НДС выделен из цены по новой норме?
Нет. В книге продаж регистрируются первичные или сводные документы с кодом вида операции 26.
Работаем по договору-оферте. Как считать налог?
Для физлиц — из цены оферты. Для организаций и ИП, пока неизвестно, есть ли у них право на вычет, безопаснее предъявить НДС дополнительно и при возражениях заключить допсоглашение.
Новая норма однозначно работает только для покупателей-физлиц. Во всех остальных случаях, от превышения лимита упрощенцем до покупателя без права на вычет, надежнее заранее договориться о цене и закрепить это в договоре или дополнительном соглашении, а порядок исчисления НДС и до того, как вопросы задаст инспекция.
