
Содержание
- ФНС видит бизнес целиком. А кто собирает эту картину внутри компании?
- Цифровой контроль становится глубже и быстрее
- Какой аудит нужен вашему бизнесу?
- Что меняется, когда проверяют не только отчётность
- Аудит помогает увидеть и переплату
- Налоговая повестка касается и личных денег собственника
- Как провести аудит осенью и не перегрузить финансовую службу
- Пять вопросов, которые стоит задать команде сейчас
Осенью 2026 года эту работу особенно важно провести до закрытия года. Цифровой налоговый контроль с применением ИИ становится глубже и быстрее. Средние доначисления на одну выездную проверку организации выросли на 50–83%: на 50% в Московской области, на 56% по России и на 83% в Москве.
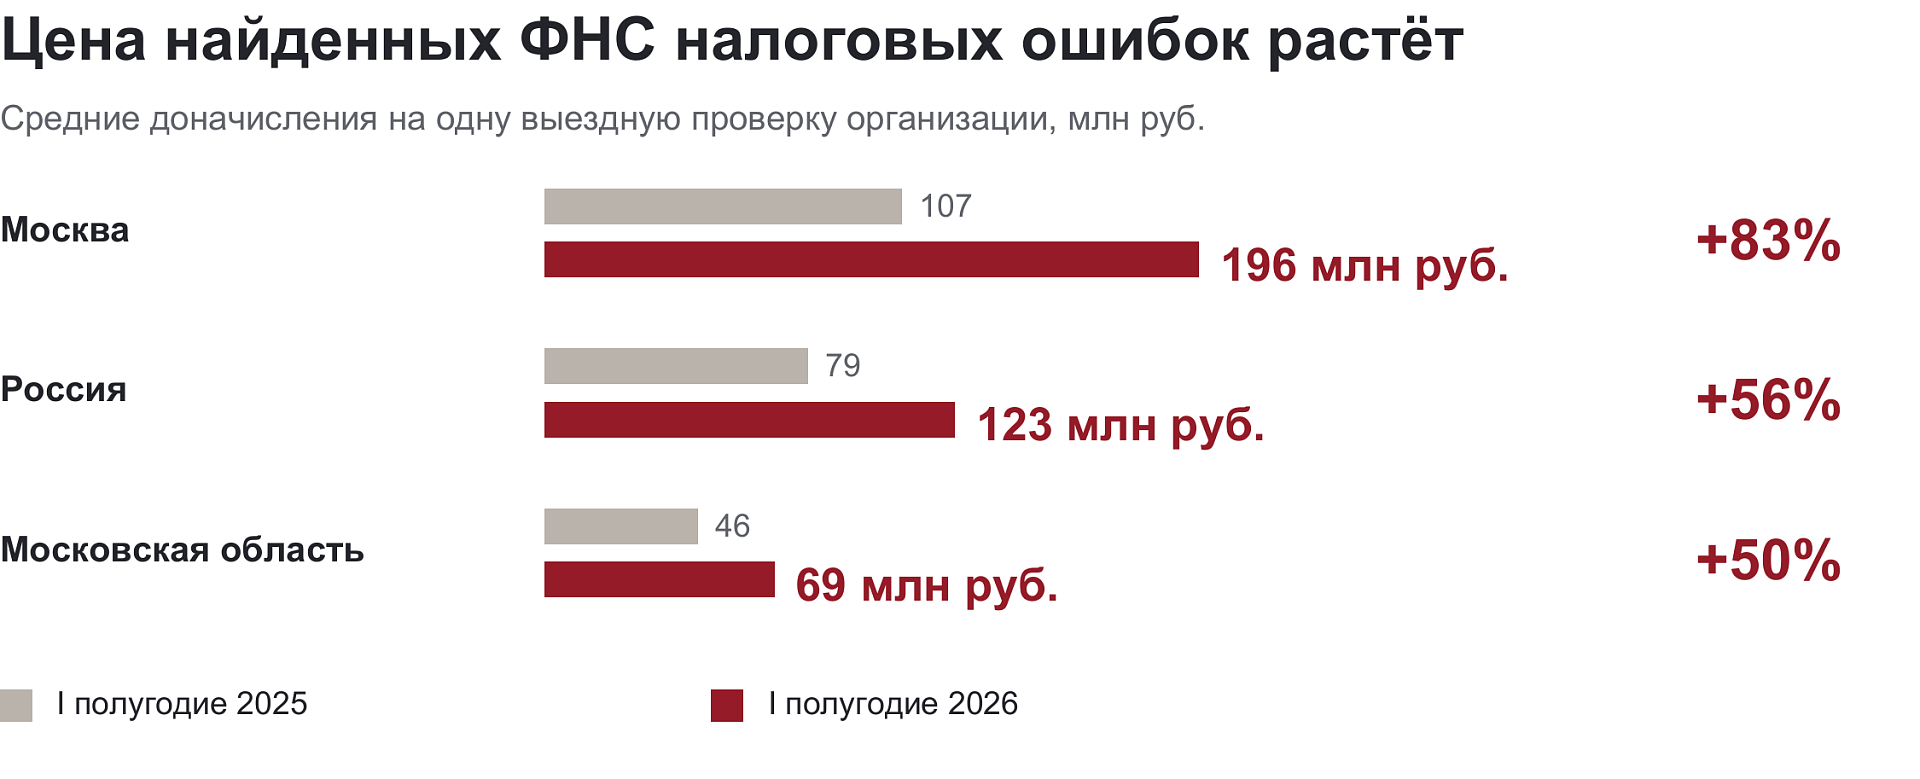
196 млн рублей — средние доначисления по выездной проверке организации в Москве за первое полугодие 2026 года. До закрытия года остаётся последнее рабочее окно, чтобы проверить основания финансового результата, выявить риски и внести необходимые исправления в учёт до подготовки и представления годовой отчётности.
ФНС видит бизнес целиком. А кто собирает эту картину внутри компании?
Внутри бизнеса ответственность разделена: собственник принимает решения о капитале, генеральный директор — о деятельности, финансовая служба — об учёте и отчётности. Разделение необходимо. Проблема возникает, когда никто не связывает эти уровни между собой.
ФНС сопоставляет банковские перечисления, отчётность, данные касс и электронного документооборота, сведения о контрагентах. Налоговый вопрос может возникнуть на стыке операции, её документального оформления и отражения в учёте.
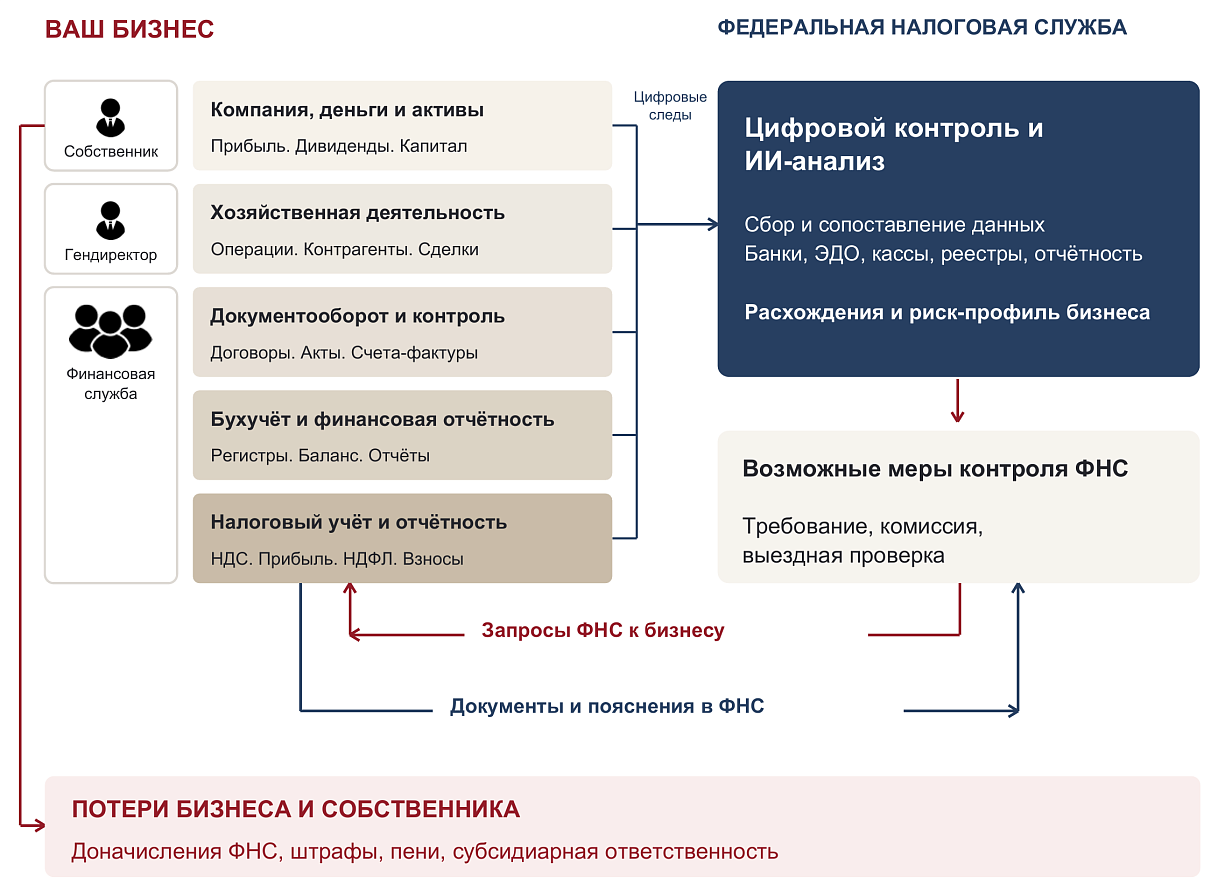
Аудит с налогами помогает связать операции, документы, отчётность и налоговые последствия. Для собственника это более надёжная основа для решений о прибыли, инвестициях и дивидендах. Для финансовой службы — профессиональная поддержка в спорных вопросах и понятные приоритеты: что проверить, какие документы дополнить и какие исправления внести до закрытия года.
Цифровой контроль становится глубже и быстрее
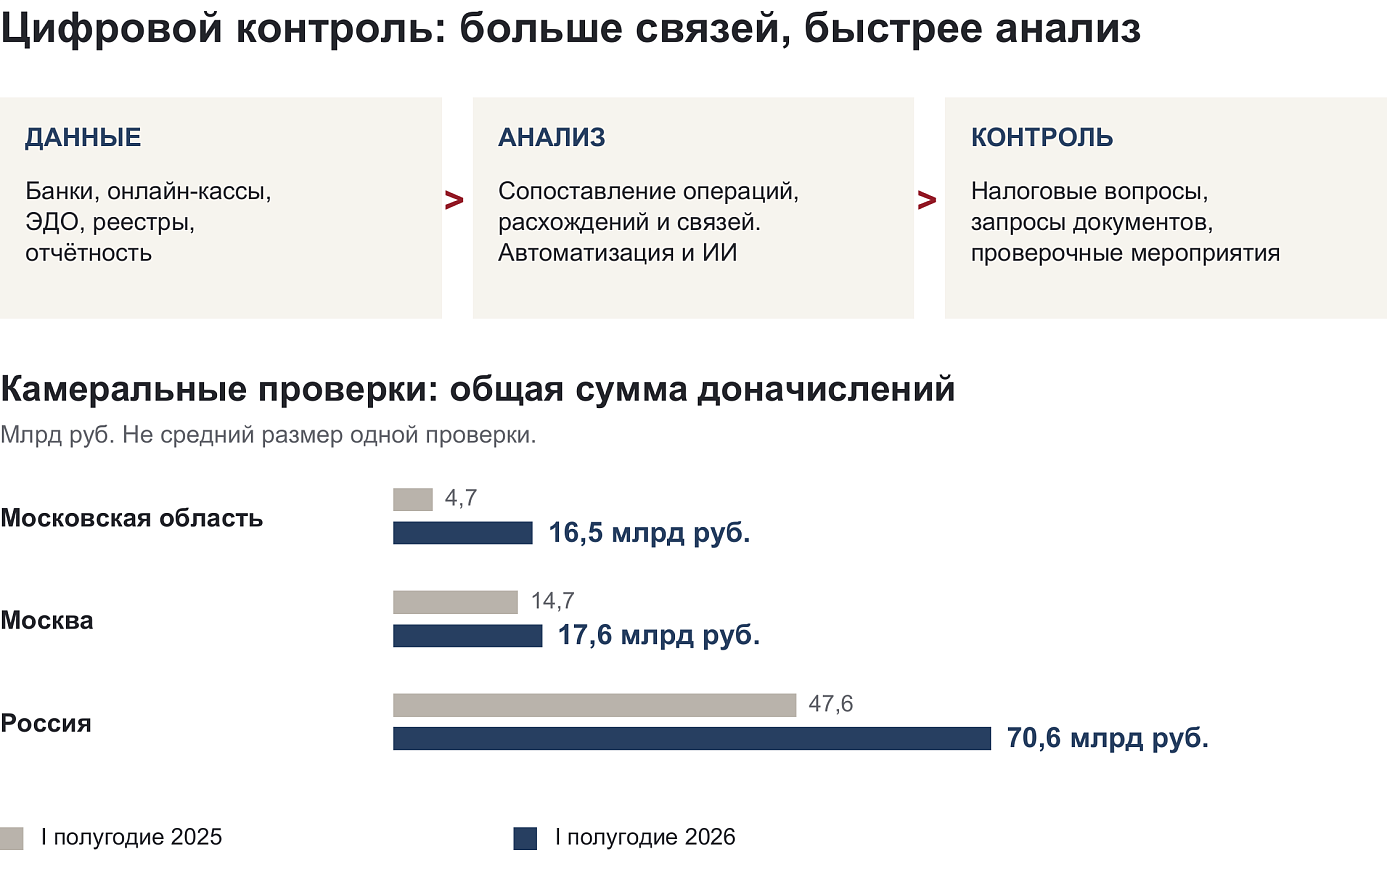
ФНС совершенствует не только инструменты проверки компаний, но и собственные процессы. Исследовано более 100 процессов, центры компетенций созданы в 13 регионах. Автоматизация и ИИ помогают обрабатывать данные и находить связи между ними. О процесс-майнинге ФНС.
Для бизнеса это меняет цену промедления. Банковские операции, кассовые данные и ранее представленная отчётность уже оставляют цифровые следы. Осенний аудит позволяет заранее выявить уязвимые места, проверить документы и расчёты, чтобы ошибки не перешли в годовую отчётность и не стали основанием для налоговых претензий.
Особого внимания требуют экономическая обоснованность расходов, документы и право на вычеты. Кто выполнил работу? Какой результат получила компания? Как затраты связаны с её деятельностью? Это вопросы не только о сложных сделках или аутсорсинге. Обычные расходы на оплату труда и премии тоже могут оказаться в зоне риска.
Задача осеннего аудита — дать время проверить основания операций и исправить слабые места до закрытия года.
Какой аудит нужен вашему бизнесу?
Финансовый аудит — достоверна ли бухгалтерская отчётность? Налоги проверяются укрупнённо, в рамках аудита отчётности. Углублённая проверка налоговых рисков и первичных документов для целей налогообложения не включена.
Финансовый аудит с налогами — отчётность и выбранные налоговые риски. Дополнительно проверяем налоги, операции и документы по индивидуальному техническому заданию. Подходит, когда нужно разобраться в конкретных рисках и получить рекомендации по исправлению.
Комплексный аудит с налогами — целостная картина учёта и налогов. Проверяем бухгалтерскую отчётность и все налоги за согласованные периоды, углублённо анализируем операции и подтверждающие документы. Выявляем риски и законные резервы, предлагаем исправления до закрытия года.

Если обязательный аудит не нужен, можно начать с отдельного налогового аудита или конкретной задачи: сделки, спорных расходов, внутригрупповых расчётов, рисков дробления.
Достоверная бухгалтерская отчётность не означает отсутствия налоговых ошибок. Выбирайте объём проверки под решения бизнеса — и закрепляйте в договоре результаты и ответственность аудиторов.
Что меняется, когда проверяют не только отчётность
Ценность аудита лучше всего видна на конкретных ситуациях. В практике «Правовест Аудит» есть примеры и существенных рисков, и законных резервов. Это разные результаты, но оба влияют на деньги бизнеса.
Положительное заключение не отвечает на все налоговые вопросы
После смены главного бухгалтера налоговый аудит фармацевтической компании выявил риски примерно на 50 млн рублей, несмотря на ранее полученное положительное аудиторское заключение. Практический вывод: налоговые вопросы нужно прямо включать в объём проверки. Проверка достоверности бухгалтерской отчётности и углублённый налоговый анализ решают разные задачи. Кейс.
Ранний сигнал оставляет время для действий
Уже на первом этапе аудита фитнес-компании выявлены налоговые риски примерно на 145 млн рублей, включая повторное признание расходов и вопросы к обоснованию премий. Это оценка рисков, а не автоматически полученная экономия. Польза раннего этапа — возможность разобраться и отреагировать до завершения года. Кейс.
Документы — часть финансового результата
В логистической компании отсутствие подтверждающих документов создавало налоговые риски на 174 млн рублей. Для руководителя это основание проверить не только остатки и расчёты, но и то, как компания подтверждает реальные операции. Кейс.
Аудит помогает увидеть и переплату
При комплексном аудите ИТ-компании выявили 162 млн рублей переплаты налога на прибыль и страховых взносов, которые по итогам аудита удалось вернуть из бюджета. Компания не использовала доступные ей льготы. Кейс.
Эти примеры отражают подход «Правовест Аудит»: проверка должна выявлять не только возможные потери, но и законные резервы. Собственнику нужна обоснованная оценка и рисков, и возможностей бизнеса.
Налоговая повестка касается и личных денег собственника
Дивиденды, продажа доли, приобретение актива, финансирование компаний группы — это решения о будущих денежных потоках. Их нельзя рассматривать в отрыве от налоговых последствий для бизнеса и владельцев.
24 сентября Минфин предложил включить пассивные доходы в основную базу налога на доходы физических лиц с прогрессивной шкалой 13–22% вместо применяемой к соответствующим доходам шкалы 13–15%. В обсуждаемый перечень входят дивиденды, проценты по вкладам, доходы от продажи имущества и реализации долей участия, по договорам страхования и дарения, от операций с ценными бумагами и цифровыми правами.
Предложено также налогообложение пассивных доходов паевых инвестиционных фондов по ставке 15% с зачётом налога у пайщиков. По последующему уточнению со ссылкой на источник, знакомый с проектом, эта инициатива касается закрытых и интервальных фондов для квалифицированных инвесторов. Информация Минфина, уточнение по фондам.
На дату подготовки статьи это предложения, а не действующие изменения. Для собственника важно заранее сравнить сценарии и сумму дохода после налогов. Личные налоги и структуру сделок можно включить в отдельное согласованное задание.
Есть и другой уровень последствий. По опубликованным 24 сентября данным МВД, за первое полугодие 2026 года число зарегистрированных преступлений по статье 198 Уголовного кодекса выросло вдвое, по статье 199 — на 34,5% по сравнению с аналогичным периодом прошлого года. Речь об уклонении от уплаты налогов физическими лицами и организациями. Ошибка в налогах сама по себе не означает преступление, однако существенные нарушения требуют своевременной профессиональной оценки. Сообщение о данных МВД.
Чтобы принять решение, собственнику и финансовому директору нужны ответы: какая прибыль действительно доступна, все ли обязательства учтены, чем подтверждены расходы и сколько будет стоить сделка с учётом налогов. Эти вопросы стоит обсудить с аудиторами этой осенью.
Чем раньше получены эти ответы, тем больше у собственника свободы выбора.
Как провести аудит осенью и не перегрузить финансовую службу
Начав в октябре с доступных данных за девять месяцев, можно раньше получить выводы, уточнить расчёты и собрать подтверждения расходов и вычетов. Годовой аудит завершается после окончания года и подготовки отчётности. Осенний этап даёт команде время для исправлений и распределяет работу до пика годового закрытия.
Октябрь: договориться о существенном
Обсудите изменения в бизнесе, предстоящие сделки и вопросы команды. В индивидуальном техническом задании согласуйте объём проверки, результаты и сроки. Чтобы запросы не мешали текущей работе финансовой службы, заранее определите перечень данных, график их передачи и ответственных за взаимодействие.
Октябрь — ноябрь: получить и обсудить первые выводы
Не откладывайте существенные вопросы до итогового отчёта. Договоритесь, как обсуждать находки по ходу проверки: в чём риск, какие данные нужны и что можно сделать. Это помогает финансовой службе расставить приоритеты. Предварительные наблюдения обозначаются как предварительные; итоговые выводы проходят внутренний контроль качества.
Ноябрь — декабрь: использовать результаты
Согласуйте план действий: какие исправления внести, какие документы подготовить, кто отвечает и к какому сроку. Собственнику нужны оценка существенных рисков и варианты решений; финансовой службе — конкретные шаги и пояснения. Реалистичный график учитывает и объём проверки, и текущую нагрузку команды.
Не просто аудит. Партнёрство и ответственность
С вами на всех этапах — персональный куратор: от первого знакомства и планирования до обсуждения результатов. Сложные вопросы разбираем вместе с лидерами практики, налоговыми юристами и профильными экспертами. Итоговые выводы проходят внутренний контроль качества, после чего мы лично представляем их вам и вашей команде, отвечаем на вопросы и обсуждаем дальнейшие шаги.
В следующем периоде важно опираться на уже принятые решения и знание бизнеса. Так долгосрочное партнёрство помогает точнее планировать проверку и возвращаться к вопросам, которые действительно требуют внимания.
Пять вопросов, которые стоит задать команде сейчас
Если аудит уже заказан, не обязательно начинать выбор заново. Сначала стоит перепроверить предмет договора: достаточно ли проверки достоверности бухгалтерской (финансовой) отчётности для ваших задач или нужны дополнения в части налогов, существенных рисков и ответственности аудиторов?
- Что проверяем? Какие налоги, периоды, операции и сделки включены в задание?
- Что изменилось? Учтены ли новые направления бизнеса, внутригрупповые расчёты и предстоящие решения собственника?
- Когда сможем действовать? Когда команда получит существенные выводы и рекомендации, а не только окончательный отчёт?
- Кто участвует? Какая экспертиза потребуется, какие данные подготовить и сколько времени понадобится от финансовой службы?
- Что гарантирует вам ответственность? Что происходит, если аудиторы пропустили налоговую ошибку; есть ли правовая поддержка и страховая защита в случае налоговых претензий ФНС?
Ответственность аудиторов — существенная часть выбора. Содержание гарантий должно быть понятно из договора и правил страхования: что покрывается, при каких условиях производятся выплаты и на какой объём работы распространяется защита — только на бухгалтерский учёт или также на налоги? О страховой защите.
Так, в одном из кейсов клиент «Правовест Аудит» получил 2,8 млн рублей страхового возмещения пеней от «Ингосстраха». Ошибку обнаружили после аудита; были задействованы правовая поддержка и страхование от налоговых рисков. Это пример работающего механизма ответственности, а не обещание отсутствия любых ошибок или претензий. Кейс выплаты.
Первый шаг — обсудить с «Правовест Аудит», что изменилось в бизнесе и какие решения предстоят до конца года. Затем выбрать объём работы — от отдельного налогового вопроса до комплексного аудита с налогами — и согласовать сроки первых выводов и участие финансовой службы.
Используйте оставшееся до конца года время, чтобы увидеть реальную картину учёта и налогов: проверить обязательства, найти законные резервы и внести исправления до подготовки годовой отчётности. Чем раньше команда получит эти выводы, тем больше возможностей сохранить устойчивость бизнеса, средства для развития и дивидендов.
до закрытия года