
Содержание
Что такое налоговая переквалификация и почему это опасно
В 2026 году налоговые доначисления все чаще становятся результатом глубокого анализа сути хозяйственных операций. Инспекторы смотрят сквозь формально составленные договоры, документы и видеть истинную картину отношений. Этот процесс получил название «налоговая переквалификация» — изменение юридической квалификации сделки или операции на ту, которую налоговый орган считает реальной. Инспекторы считают, что договорные отношения и внутренние операции бизнеса могут прикрывать истинное положение дел с одной целью — снижение налоговых обязательств.
Для бизнеса это — значительный риск доначислений, как по итогам выездных, так и камеральных проверок. Надеяться только на безупречность документального оформления договорных отношений, операций — не стоит. Налоговые органы всегда анализируют суть отношений и ищут «следы» преследования необоснованной налоговой выгоды. Сделка, имеющая признаки «схемы», может повлечь колоссальные доначисления по налогу на прибыль, НДС, страховым взносам и НДФЛ, «повышенные штрафы» (40% от неуплаченных в бюджет сумм, п.3 ст.122 НК РФ), а также личные риски руководителя и бухгалтера за внедрение «налоговой схемы» (умысел в неуплате налогов, взносов). Разберем, что под особым контролем и какие аргументы помогут бизнесу защититься от необоснованных претензий.
Зоны особого риска-2026: что переквалифицирует чаще всего
Практика показывает, что налоговые органы часто обращают внимание на определенные договорные отношения. Если ваша компания использует одну из нижеприведенных «моделей» — вы и бизнес в зоне риска.
Договоры ГПХ с ИП и «самозанятыми» - в трудовые
Инспекторов интересует, не скрывают ли компании трудовые отношения под гражданско-правовыми с ИП и «самозанятыми», чтобы сэкономить на «зарплатных налогах». Переквалификация и доначисления обычно происходят в рамках камеральных проверок расчетов РСВ и 6-НДФЛ.
Взаимозависимые стороны ГПД — первый триггер для повышенного внимания инспекторов к сделке. Прикрытие трудовых отношений гражданско-правовыми с взаимозависимыми ИП-история распространенная и хорошо известная налоговым органам.
Пример. По итогам выездной проверки обществу доначислили более 5 млн руб. НДФЛ и страховых взносов (без учета пени и штрафов). Основание — умышленное прикрытие трудовых отношений ГПД с ИП на УСН. Суды, поддерживая налоговый орган отметили следующие следы «фикции» (Постановление АС УО от 01.09.2025 года по делу № А47-4726/2023):
- общество фактически выступало работодателем для привлекаемых ИП;
- ИП и руководитель общества взаимозависимы (бывшие супруги);
- договоры заключены в один день на абсолютно идентичных условиях;
- договоры и акты не содержат конкретного объема услуг, т.е. для сторон был важен сам процесс труда в интересах общества, а не результат по отдельным работам (услугам);
- корреляцией между объемом, качеством, сроками услуг и вознаграждением не прослеживается, предусмотрены конкретные сроки выплаты денежных средств;
- договоры предусматривают долгосрочное сотрудничество с возможностью прекратить отношения по желанию любой из сторон, а не работу до конечного результата и прочие следы трудовых отношений.
Пример 2. При выездной проверке инспекция увидела, что под видом перечислений по договору подряда физлицам, формально оформленных в подконтрольные организации, фактически выплачивалась зарплата за оказание услуг. Подконтрольные организации не осуществляли самостоятельной деятельности, а лишь осуществляли оформление в штат сотрудников, привлеченных обществом для оказания услуг заказчикам. Лицом, с которым соответствующие физические лица-работники состояли в трудовых отношениях, фактически являлось общество (Постановление АС Московского округа от 11.11.2025 года по делу № А40-276265/2024).
Для налоговой экономии привлекают не только ИП, подконтрольных юрлиц, но и «самозанятых» и, если это делается с целью незаконного снижения налогового бремени — доначислений не миновать.
Пример 3. В ходе камеральных проверок 6-НДФЛ и РСВ инспекцией было установлено, что обществом для выполнения уставной деятельности заключались гражданско-правовые договоры с плательщиками НПД. Для осуществления своей деятельности, у общества должен быть штат соответствующих работников. Итог проверки — переквалификация договоров ГПХ в трудовые с доначислением НДФЛ и страховых взносов (Постановление АС Дальневосточного округа от 27.02.2026 года по делу № А04-2065/2025).
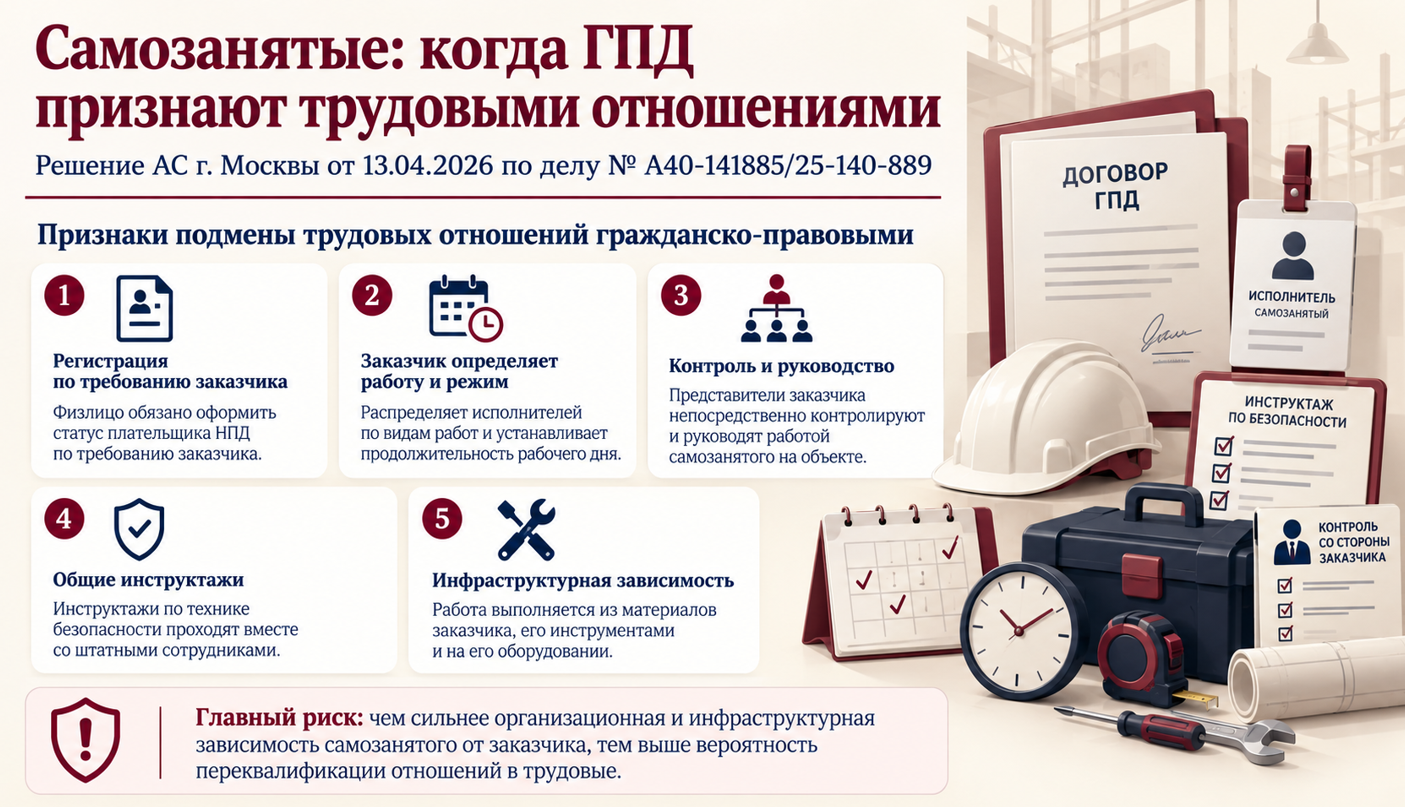
Пример 4. Инспекцией в ходе ВНП были признаки подмены трудовых отношений ГПХ с «самозанятыми», что стало основанием доначислений 153 млн руб. В частности, были отмечены следующие следы налоговой схемы (Решение АС города Москвы от 13.04.2026 года по делу № А40-141885/25-140-889):
— Организационная зависимость «самозанятых» от заказчика:
- по требованию заказчика физлицо обязано зарегистрироваться в качестве плательщика налога на профессиональный доход;
- заказчик (общество) распределяет «самозанятых» по видам работ, исходя из производственной необходимости;
- общество определяет режим работы для «самозанятых» (продолжительность рабочего дня);
- представители общества проводят инструктажи по технике безопасности на объекте совместно со штатными сотрудниками;
- со стороны общества осуществляется непосредственный контроль и руководство работой «самозанятых» на объекте.
— Инфраструктурная зависимость — «самозанятые» выполняют работу полностью из материалов, инструментами и на оборудовании общества.
— Допросы «самозанятых» также подтвердили наличие трудовых отношений.

Пример 5. Инспекция провела камеральную налоговую проверку расчета по страховым взносам (РСВ). В ходе которой установила, что между обществом и «самозанятыми» гражданами фактически осуществлялись трудовые отношения. Фиктивные договоры ГПХ использовались для занижения страховых взносов на сумму выплат, произведенных в пользу этих физлиц. Итогом «камералки» РСВ стали . страховых взносов и штраф, предусмотренный за умышленное уклонение от уплаты взносов (п.3 ст. 122 НК РФ), в размере 93 тыс. руб. (с учетом смягчающих ответственность обстоятельств) (Постановление АС ВВО от 14.07.2026 года по делу № А43-8116/2025).
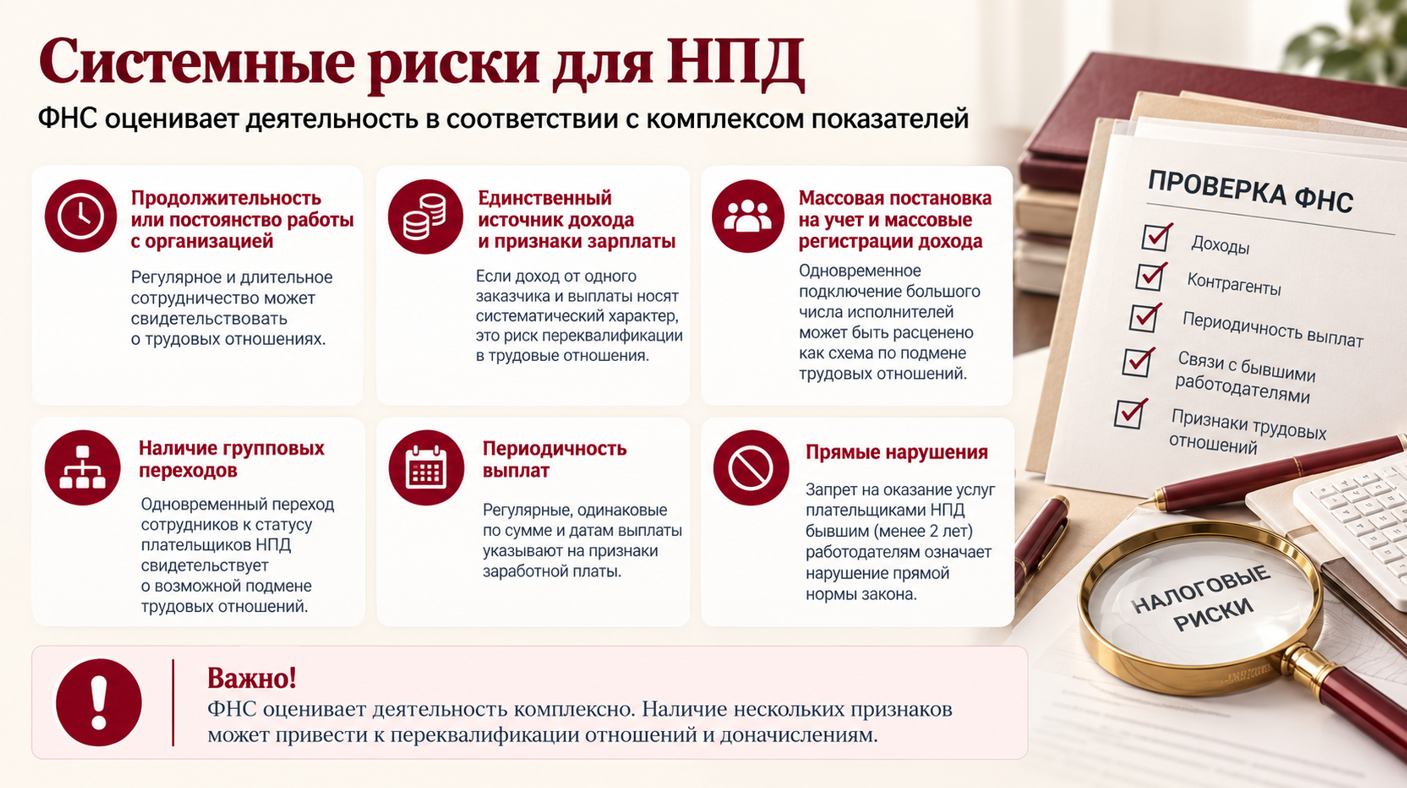
И таких примеров на практике предостаточно. Поэтому отметим моменты, которые оцениваются налоговыми органами в соответствии с комплексом показателей:
- «Продолжительность или постоянство работы с организацией»;
- «Единственный источник дохода» и «Признаки зарплаты»;
- «Массовая постановка на учет» и «Массовые регистрации дохода»;
- «Наличие групповых переходов»;
- «Периодичность выплат»;
- «Прямые нарушения» означает нарушение прямой нормы закона: запрет на оказание услуг плательщиками НПД бывшим (менее 2-х лет) работодателям.
Кстати, 01.10.2026 вступит в силу Закон о платформенной экономике от 31.07.2025 года № 289-ФЗ, регулирующий отношения между операторами посреднических цифровых платформ, их партнерами, пользователями и иными лицами в связи с продажей товаров, выполнением работ, оказанием услуг. Одной из целей закона является разграничение гражданско-правовых и трудовых отношений на цифровых платформах. Цифровые посреднические платформы с указанной даты начнут блокировать технические возможности продолжения взаимоотношений между заказчиком и исполнителем (самозанятым, ИП), если количество часов работы одного исполнителя более 60 часов в месяц в течение 6 месяцев подряд (Постановление Правительства РФ от 19.06.2026 года № 760). Это ограничение
Полезные материалы по теме:
- ;
- .
Не всегда переквалификация ГПД в трудовые обоснована, добросовестные компании тоже получают доначисления.
Пример 6. Инспекция посчитала, что налогоплательщик занизил налоговую базу по НДФЛ, оформив с плательщиком НПД договор оказания услуг, который фактически подменяет трудовой договор.
Суд с выводами налогового органа не согласился (Постановление АС Центрального округа от 16.07.2026 года по делу № А35-11314/2023):
- оказание услуг подтверждалось актами, подписанными в двухстороннем порядке;
- оплата производилась ежемесячно. При этом суд отметил, что сам по себе факт установления в договорах фиксированного вознаграждения не свидетельствует о наличии трудовых отношений, поскольку очередность платежей не совпадает с обычно применяемым в трудовых отношениях порядком оплаты труда;
- стоимость выполнения работ определена в размере, не предусматривающем тарифные ставки и должностные оклады, коэффициент трудового участия, районный коэффициент, т.е. определена не по правилам исчисления оплаты труда;
- каких-либо сведений о том, что налогоплательщик в отношении исполнителя осуществлял действия по организации и охране труда, налоговым органом не представлено. В связи с этим суд пришел к выводу о недоказанности подмены трудовых отношений гражданско-правовыми, в связи с чем признал решение налогового органа неправомерным.
Пример 7. По итогам камеральных проверок 6-НДФЛ и РСВ налоговый орган пришел к выводу о прикрытии организацией трудовых отношений ГПД с «самозанятыми». Суды поддержали налогоплательщика (Постановление АС Центрального округа от 05.06.2025 года по делу № А64-7696/2023):
- в решениях не отражены признаки, позволяющие в соответствии с трудовым законодательством квалифицировать отношения, возникшие между обществом и самозанятыми, в качестве трудовых отношений;
- работы носили не систематический характер, а разовый;
- невозможность выполнения таких работ сотрудниками организации ввиду их нехватки, выполнение работ самозанятыми было без привязки к рабочему графику организации в удобное им время, принадлежащими им моющими и техническими средствами, без предоставления инвентаря организацией;
- в договорах не установлено подчинение самозанятого правилам внутреннего трудового распорядка, не содержатся условия соблюдения определенного режима работы и отдыха, не предусмотрена выплата сумм по временной нетрудоспособности и травматизму, предоставление иных гарантий социальной защищенности (ежегодных отпусков и выходных дней с сохранением места работы и среднего заработка).
Приведем некоторые типичные претензии инспекций и аргументы для защиты истинных ГПД с самозанятыми:
- единоразовость услуг, а не постоянный «процесс»;
- ежемесячная фиксированная оплата услуг — указание ежемесячной платы за выполненные работы не противоречит законодательству об определении цены гражданско-правового договора;
- техзадание — не доказательство трудовых отношений, этот довод инспекции сам по себе не является основанием для признания правоотношений трудовыми, т.к. это могут быть правоотношения из договора подряда (п. 1 ст. 702 ГК РФ);
- использование оборудования заказчика — в гражданско-правовых отношениях работы могут выполняться материалами подрядчика, если иное не предусмотрено договором (п. 1 ст. 704 ГК РФ).
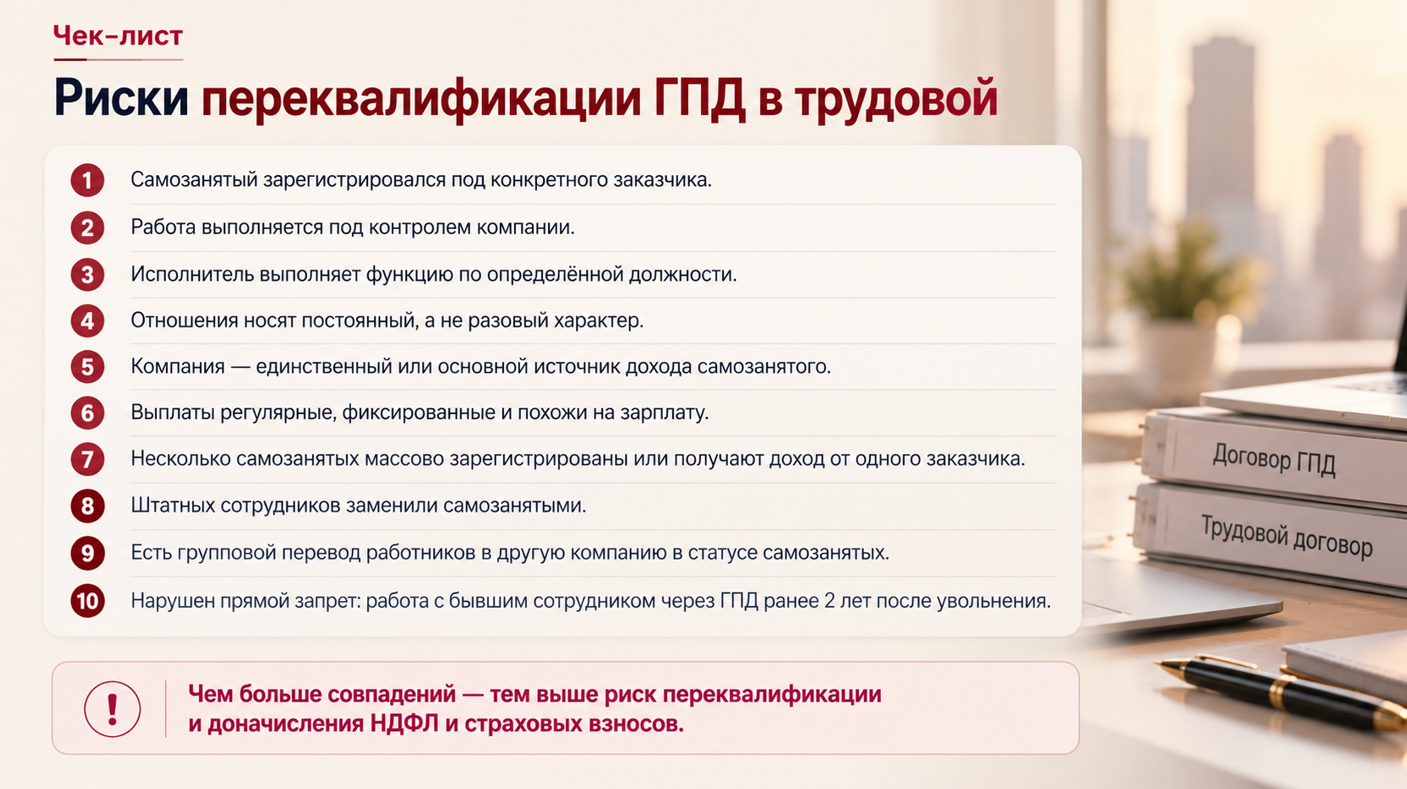
Отметим типичные признаки подмены трудовых отношений:
- в договоре с «самозанятым» закреплена трудовая функция (цикл действий) вместо разового задания;
- не указан конкретный объем работ: для сторон важен процесс выполнения, а не конечный результат;
- установлена фиксированная ежемесячная оплата;
- заказчик обеспечивает условия труда и контролирует процесс выполнения работ;
- договор носит систематический характер (заключается на длительный срок или регулярно продлевается);
- заказчик является единственным или основным источником дохода «самозанятого»;
- виды услуг совпадают с основной деятельностью заказчика.
При подтверждении фактов подмены трудовых отношений инспекторы вправе:
- переквалифицировать гражданско-правовые отношения в трудовые;
- доначислить НДФЛ и страховые взносы;
- применить штрафные санкции (до 40% от неуплаченных сумм налогов и взносов).
Для снижения риска переквалификации отношений с самозанятыми в трудовые и доначислений НДФЛ и страховых взносов следует учитывать, например, следующее:
- критически оценивать характер, объём и длительность работ (услуг), для выполнения которых предполагается привлечение самозанятого. Если у компании есть постоянная потребность в конкретном виде работ либо услуг — целесообразны и безопасны именно трудовые отношения. Если решитеработать с самозанятым — стоит заранее позаботиться об аргументах-причинах такого шага, нужно быть готовым пояснить целесообразность выбора работы с самозанятым (а не штатным работником) и предпринимательскую (НЕналоговую) выгоду;
- при составлении ГПД не допускать формального отношения — расписывать все важные детали, характерные для конкретного вида гражданско-правового договора и не допускать признаков, присущих трудовым отношениям;
- оформляйте должным образом акты выполненных работ (услуг).
Кстати, при «самозанятой схеме» штраф рассчитают из общего размера доначисленного НДФЛ (без уменьшения на суммы уплачено НПД), поскольку нахождение такого уплаченного налога в бюджете само по себе не свидетельствует о том, что обязанность налогового агента по НДФЛ надлежаще исполнена (Определение ВС РФ от 03.02.2025 года по делу № А76-20897/2023).
Краткая памятка при работе с «самозанятыми»
- Проверяйте периодически статус плательщика НПД на сайте ФНС (https://npd.nalog.ru/check-status/). Например, на момент подписания договора, оплаты, подписания документов, подтверждающих оказание услуг.
- После каждого платежа важно получить чек от «самозанятого» (формируется в приложении «Мой налог»). Хранить чеки с договором и «закрывающими» документами.
- Проверяйте наличие договора с «самозанятым», актов и чеков.
Договор с ИП-управляющим – в трудовой
Замена руководителей компаний на ИП-управляющий также вызывает на практике большой интерес у налогового органа. Проверку договорных отношений здесь также стоит ожидать.
Пример 8. При камеральной проверке декларации по налогу на прибыль инспекцию заинтересовало вознаграждение ИП- управляющему на УСН. Инспекция, доначисляя налог и привлекая компанию к ответственности (п.1 ст.122 НК РФ), отметила следующее:
- акты выполненных работ не содержат конкретизацию оказанных услуг (не указано, какие конкретно действия осуществлены управляющим, невозможно определить фактический объем и характер услуг);
- отчеты управляющего о проделанной работе не представлены, хотя их составление предусмотрено договором по управлению;
- взаимозависимость компании и ИП (родственные связи) оказывало влияние на оформление документооборота и на порядок ценообразования услуг;
- реальный размер налоговой выгоды и понесенных затрат определен с учетом НК РФ.
Здесь обращает внимание достаточно серьезный подход инспекции к оценке договорных отношений в рамках камеральной проверке, так:
- инспекцией проведен расчет рыночной цены услуг по управлению методом сопоставимых цен на основе анализа функций, выполняемых управляющим — с использованием «Квалификационного справочника должностей руководителей, специалистов и других служащих» (утв. Постановлением Минтруда от 21.08.1998 № 37), общепринятые нормы делового оборота, т.е. типовые функции руководителя, приведенные в качестве должностных обязанностей при поиске работодателей в открытых и основных специализированных Интернет-ресурсов (Хэд Хантер). Вывод — ИП выполнял трудовые функции.
- инспекцией была проведена оценочная экспертиза по вопросу установления факта соответствия или несоответствия рыночному уровню цен размера вознаграждения, выплаченного управляющему ИП. Из заключения эксперта следует, что размер вознаграждения НЕ соответствует рыночному уровню цен.
Вердикт суда вынесен в пользу инспекции (Постановление АС Северо-Кавказского округа от 11.02.2026 года по делу № А53-39641/24).
Пример 9. По итогам камеральных проверок РСВ и 6-НДФЛ общество получило доначисления за фиктивный договор с ИП-управляющим. Суды поддержали налоговый орган (Постановление АС Волго-Вятского округа от 06.05.2026 года по делу № А43-18875/2024):
- управляющий — бывший руководитель общества;
- длительный характер взаимоотношений сторон договора (5 лет);
- отсутствие расходов, связанных с предпринимательской деятельностью управляющего;
- вознаграждение управляющего, составляющего значительную часть фонда зарплаты общества и чистой прибыли, инспекторы пришли к выводу, что разумная цель в смене управления организацией с руководителя на управляющего отсутствовала.
Есть и положительные для бизнеса кейсы, когда переквалификация «договоров управления» в трудовые признана судами необоснованной.
Пример 10. Собственник компании был одновременно ее ИП-управляющим. В ходе камеральной проверки РСВ инспекторы переквалифицировали отношения в трудовые и доначислили страховые взносы. Суды поддержали компанию, отметив следующие моменты (Постановление АС ВВО от 14.05.2025 года по делу № А43-14993/2024).
- перевод управления компанией с наемного директора на управляющего обусловлен переходом с одного основного вида деятельности (торговля розничная) на иной вид основной деятельности (аренда);
- после смены вида деятельности заключили договор аренды единственного помещения, а все работники, обеспечивающие розничную торговлю, уволены;
- ИП-управляющему не устанавливались режим работы и рабочего времени, условия о подчинении правилам внутреннего трудового распорядка, условие об оплате труда по ТК РФ, место работы;
- у управляющего была работа по трудовому договору в двух других компаниях, где было рабочее место, установлен график работы.
Премии в дивиденды: когда поощрение становится схемой
Еже один частый повод для переквалификации — выплата крупных премий ключевым сотрудникам, которые одновременно являются акционерами или учредителями компании.
Налоговые органы отмечают, что под видом премий, которые уменьшают налогооблагаемую базу по налогу на прибыль, компания фактически выплачивает скрытые дивиденды.
Пример 11. Торговая компания выплачивала премии своим акционерам-сотрудникам. Премии и страховые взносы по ним включала в состав расходов, уменьшающих налогооблагаемую прибыль. Инспекторы переквалифицировали премии в дивиденды, доначислив налог на прибыль 40 млн руб. Суды поддержали инспекцию, признав переквалификацию обоснованной и отметили следующее (Постановление АС ПО от 04.06.2025 года по делу № А12-31389/2023):
- Особый статус премированных работников. Один из премированных — мажоритарный акционер и генеральный директор компании, что позволяло ему оказывать непосредственное влияние на принимаемые компанией решения с выгодой для себя.
- Нет алгоритма расчета премий. Не представлены документы, раскрывающие алгоритм расчета премий.
- Большие размеры премий. Произвольный характер определения размера премий не привязанный к чему-либо. Спорные премии кратно превышают размеры премий иных сотрудников.
- Налоговая цель. Выплачивая скрытые дивиденды ежеквартально/ежемесячно в форме премий, компания получала необоснованную налоговую экономию — уменьшение налогооблагаемой базы налога на прибыль путем включения в состав расходов премий и начисленных на них страховых взносов.
Проценты по займу — в дивиденды учредителя
На практике встречаются случаи переквалификации процентав по займам с учредителем в выплату ему дивидендов.
Пример 12. Компания включала в состав внереализационных расходов проценты по полученным заемным средствам. В ходе выездной проверки инспекцию заинтересовали эти договоры займов, заключенные компанией с ИП (УСН), который также являлся ее единственным учредителем. В итоге проценты по займам были переквалифицированы в дивиденды. На что обратили внимание инспекторы и суды (Постановление АС Западно-Сибирского округа от 13.12.2024 года по делу № А27-20738/2023):
- нет деловой цели сделок. Сумма начисленных процентов по фиктивным обязательствам перед ИП сопоставима с суммой предоставленного займа. Что свидетельствует о доминирующей налоговой цели на фиктивное оформление договоров займа.
- преследовалась только налоговая выгода. Деньги, полученные ИП под видом процентов по займам, перечислялись на личные счета учредителя и использовались в личных целях. Т.е. выплата процентов по договорам займов фактически являлась выплатой скрытых дивидендов учредителю без уплаты НДФЛ.
- Большие размеры премий. Произвольный характер определения размера премий не привязанный к чему-либо. Спорные премии кратно превышают размеры премий иных сотрудников.
В этом кейсе компанией и учредителем (ИП) получена налоговая экономия, выразившаяся в занижении налоговой базы по налогу на прибыль и в разнице в налоговых ставок. Так, НДФЛ, подлежащий перечислению с выплаченных дивидендов, рассчитывается по ставке 13% (15% — с дохода свыше 5 млн руб.), тогда как ИП с полученных доходов под видом процентов по займам исчислил налог при УСН по ставке 6%.
Инспекторы часто анализируют доходы и расходы учредителя компании. Так, в приведенном примере было установлено, что свободные денежные средства у учредителя отсутствовали и он не мог выдать компании заем.
Пример 13. При «камералках» 6-НДФЛ инспекция проанализировала движение денежных средств по р/с общества и установила снятие средств со счета, в т.ч. на хозяйственные нужды. В ответ на требование о представлении авансовых отчетов, с приложением документов, подтверждающих расходование денежных средств, общество пояснило, что эти документы не могут быть представлены, т.к. денежные средства не выдавались в подотчет, а были потрачены на предоставление займов.
Договоры займа (с физлицом, являющимся одновременно учредителем займодавца) были признаны инспекцией «бумажной фикцией», прикрывающей фактическую выплату дивидендов (Постановление АС Центрального округа от 10.09.2026 года по делу № А09-6125/2025).
«Подотчеты» в доходы руководителя
Подотчетные средства, выдаваемые руководителям, а также иным работникам без доказательств их использования для нужд организации, возврата неизрасходованных подотчетных средств — в фокусе внимания инспекций в 2026 году.
Пример 14. Инспекция в ходе «камералки» нашла скрытые доходы руководителя и доначислила 8 млн руб. В ходе проверки РСВ запросила у банков выписки по расчетным счетам общества. При отсутствии доказательств, подтверждающих расходование подотчетных денежных средств, полученных подотчетным лицом, а также оприходование организацией ТМЦ в установленном порядке, указанные денежные средства, являются доходом подотчетного лица и подлежат включению в налоговую базу по НДФЛ и также облагаются страховыми взносами. Суды поддержали налоговый орган (Постановление АС УО от 01.04.2026 года по делу № А76-36174/2024).
Пример 15. Основанием доначислений НДФЛ и взносов стали следующие факты:
- руководителю общества неоднократно выдавались под отчет денежные средства, большая часть которых не была израсходована на нужды юридического лица и не возвращена.
- невозвращенные суммы были признаны задолженностью перед обществом и отнесены в бухгалтерском учете на счет 73, как задолженность по прочим операциям;
- полученные руководителем денежные средства обществу не были возвращены, остались в его распоряжении;
- списанная задолженность руководителя перед обществом является его доходом и подлежит налогообложению НДФЛ и страховыми взносами. Суды признали решение инспекции обоснованным (Постановление АС Московского округа от 05.05.2026 года по делу № А40-89092/2022).
Зарплата под видом компенсаций
Некоторые компании пытаются оптимизировать зарплатные налоги, маскируя часть оплаты труда под компенсационные выплаты, например, за особые условия труда. Инспекторы отмечают, что выплаты не являются компенсациями, а представляют собой скрытую часть заработной платы.
На что обращают внимание (например, Постановление АС ВВО от 14.03.2025 года по делу № А43-12261/2023):
- допросы сотрудников. Работники часто признаются, что «у нас так заведено» и это просто «часть зарплаты»;
- анализ документов. Инспекторы проверяют, подтверждены ли документально особые условия труда, разъездной характер работы и т.д. Если подтверждений нет, выплата признается оплатой труда согласно ТК РФ.
Договор займа вместо аванса
В сферах с длинным производственным циклом распространена встречается практика, когда для «избежания» уплаты НДС с полученного аванса стороны заключают фиктивный договор займа. Так, компания заключила договор подряда, предусмотрев в нем авансирование. С аванса надо платить НДС. Поэтому с заказчиком-«займодателем» был заключен фиктивный договор займа. Эту фикцию вскрыла инспекция и суды поддержали ее (Постановление АС МО от 13.09.2024 года по делу № А40-154625/2023), обратив внимание на следующие факты:
- нестыковки в формулировках договоров займа и приложений к ним;
- документы, подтверждающие начисление процентов по займу, не представлены;
- договором подряда прямо предусмотрено авансирование, которого не было;
- указание платежных поручений в книге продаж (т.е. факт оплаты работ в рамках договора подряда, а не выдача займа);
- письма, направленных на переквалификацию оплаты, осуществленной по договору подряда в заем;
- заемщиком и займодавцем не отражены в целях бухгалтерского и налогового учета операции по договору займа и начисленных процентов по нему;
- отсутствие возврата денежных средств-займа;
- получение займов происходило одновременно с оплатой услуг по договору подряда и не использовались компанией именно как заемные средства по своему собственному усмотрению.
Договоры соинвестирования — в договоры купли-продажи
Инспекции обвиняют бизнес в занижении налоговой базы по НДС на сумму полученных авансов по операциям реализации недвижимого имущества по договорам соинвестирования строительства нежилого здания. Бывает так, что спорные договоры соинвестирования в действительности являются договорами купли-продажи будущей недвижимой вещи с условием предварительной оплаты, а инвестиционные взносы — предоплатой по данным договорам. Риски интереса инспекции и доначисления —велики.
Так, суд, поддерживая инспекцию при такой переквалификации, отметил следующие следы «схемы» (Постановление АС ВСО от 10.09.2024 по делу № А10-7361/2021):
- определена цена передаваемого имущества исходя из 1 кв.м. На момент договоров объект был фактически построен;
- налогоплательщик изначально зарегистрировал право собственности на нежилые помещения за собой;
- соинвесторы, перечислившие суммы оплаты за нежилые помещения в объекте, не наделялись правом собственности (в т.ч. долевой собственности) на возводимое недвижимое имущество;
- договорами не предусматривалось, что все соинвесторы участвуют в финансировании объекта строительства каждый в своей доле (вклада), т.е. не определялась доля инвестиций (в суммовом выражении); договоры не предусматривали положения о внесении всеми соинвесторами общих денежных средств.
Фактически в этой истории имела место реализация товаров (работ, услуг) в соответствии с положениями НК РФ, т.е. передача права собственности на нежилые помещения в составе возведенного и введенного в эксплуатацию объекта по договору купли-продажи вещи без цели инвестирования на условиях предварительной оплаты. Цель- занижение налогоплательщиком налоговой базы по НДС в проверяемом периоде на суммы предоплаты, полученные по спорным договорам.
В другом деле инспекторы раскрыли «притворные» договорные отношения с взаимозависимыми «спецрежимниками» ИП и ООО — на бумаге отчуждение нежилого имущества в строящихся объектах велось по договорам инвестирования, фактически компания продавала объекты сама (Постановление АС УО от 11.03.2025 по делу № А76-35948/22).
На практике встречаются доначисления, в частности из-за переквалификации:
- розничного договора в договор поставки: стороны согласовали существенные условия, применимые к договору поставки, назвав его розничным — патентная система налогообложения не применима. (Постановление АС ВВО от 19.06.2026 по делу № А38-1410/2025);
- лицензионного договора в договор коммерческой концессии: сначала были договоры об оказании информационных услуг и размещении информации. Суммы выручки по этим договорам облагались НДС в общеустановленном порядке. Затем схема взаимоотношений с контрагентами изменилась -заключены лицензионные договоры. После переоформления взаимоотношений с партнерами налогоплательщик получил возможность применять к операциям по таким договорам освобождение от налогообложения НДС (подп. 26 п. 2 ст. 149 НК РФ) (Постановление АС МО от 09.10.2024 по делу № А40-167985/2023);
- оплаты консультационных услуг переквалифицирована в выплату дивидендов: иностранный исполнитель под видом оказания услуг фактически осуществлял контроль за деятельностью налогоплательщика — неправомерность учета затрат на оплату данных услуг в расходах для целей исчисления налога на прибыль (Постановление 1 ААС от 08.05.2026 по делу № А11-1955/2022);
- Договор транспортной экспедиции переквалифицирован в международную перевозку с доначислением 7 млн руб. Инспекция посчитала, что договор является смешанным, включающим в себя элементы договора международной перевозки, доход по которому подлежит обложению налогом у источника в РФ (Постановление АС Московского округа от 12.05.2026 по делу № А40-193070/2025 (отказное Определение ВС РФ от 07.08.2026 № 305-ЭС26-8993).
Примеров налоговой переквалификации на практике много, мы перечислили лишь некоторые из популярных. Приведенные кейсы наглядно демонстрируют, что «оптимизация» на налогах с помощью прикрытия истинных отношений более «дешевыми» с налоговой точки зрения быстро вычисляется и приводит к большим потерям (например, за счет повышенных штрафов за умысел в неуплате налогов, репутационных и личных рисков).
Как защитить бизнес и себя: аудит как инструмент предотвращения рисков
В условиях тотального цифрового контроля и высоких рисков бизнеса, его руководства важна проактивность в управлении налоговыми, репутационными, личными рисками и инвестиции в эффективные способы выявления ошибок и их своевременное исправление.
Проверенным практикой инструментом профилактики рисков является с налогами и расширенной .
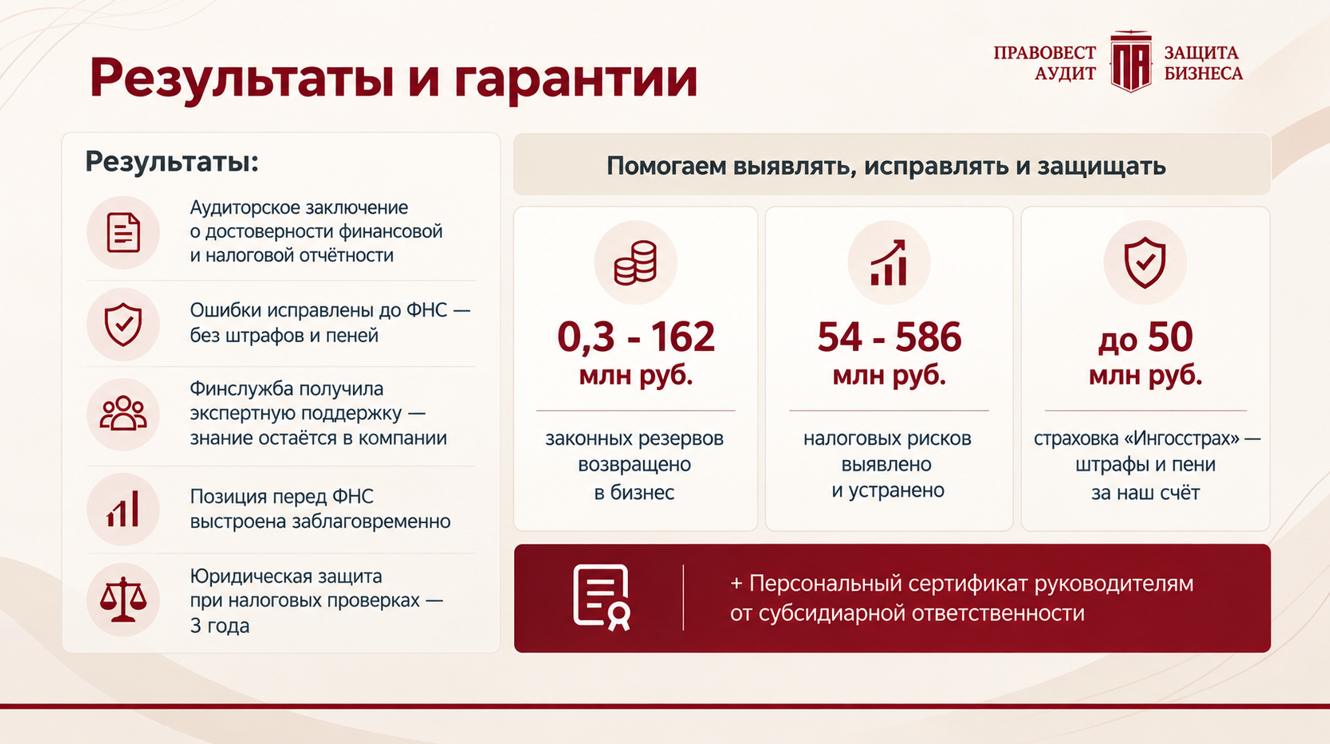
Комплексный аудит с налогами от «Правовест Аудит» нацелен на выявление и оценку налоговых рисков бизнеса (в т.ч. риски переквалификации) и прекрасно с этим справляется.
Особенность качественного аудита заключается в том, что он не только защищает от потерь, но и помогает найти дополнительные финансовые резервы. Практика «Правовест Аудит» показывает, что практически всегда есть возможности для безопасной оптимизации. Это могут быть излишне начисленные налоги, неиспользованные льготы или более оптимальные способы отражения тех или иных операций в учете. можно направить на развитие бизнеса, выплату дивидендов или создание «подушки безопасности». Аудит окупается не только за счет предотвращенных рисков, но и за счет найденной прямой финансовой выгоды.
А вы уверены, что налоговые риски вашего бизнеса не станут основанием для доначислений и финансовых потерь?
Осень — самое время для начала . Проверка итогов девяти месяцев поможет выявить уязвимые операции, оценить возможные доначисления и принять меры до закрытия года. Чем раньше обнаружены ошибки, тем больше времени на их исправление и подготовку документов, подтверждающих позицию компании.
Не ждите претензий ФНС — устраняйте налоговые ошибки вовремя, защищайте себя и бизнес.
