
Содержание
Цифровой рубль и прозрачность финансовых операций
Три формы денег и поэтапный переход
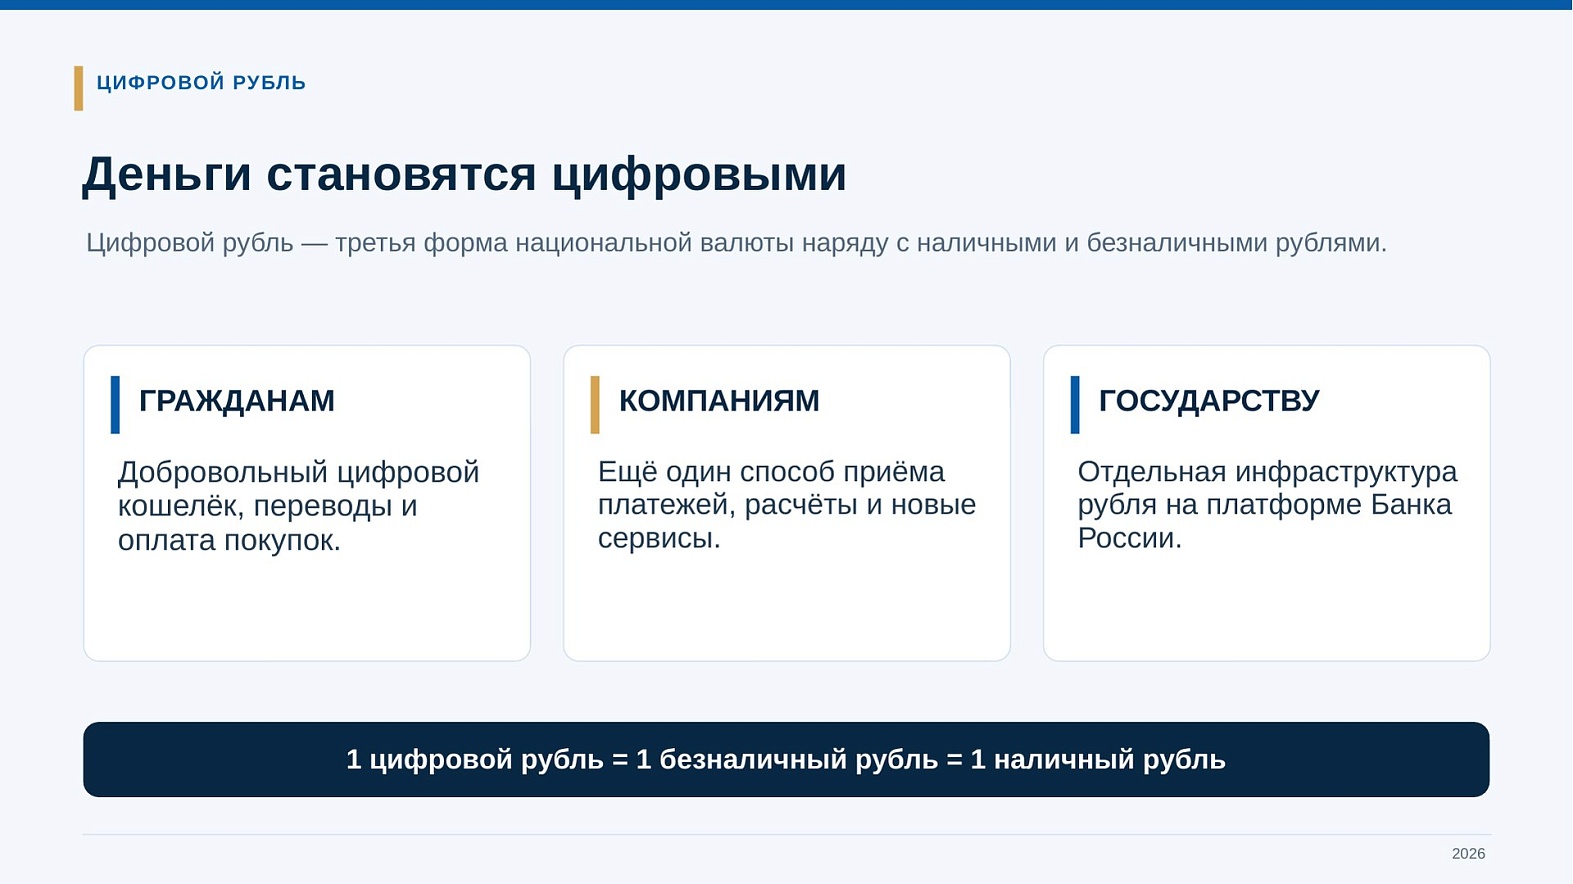
Первый вопрос, который возникает при словах «цифровой рубль»: что будет с обычным рублем и отменят ли наличные? Ответ — нет. Государство ввело поэтапный, трехлетний процесс перехода, в первую очередь для банков и бизнеса, и 1 сентября 2026 года он стартовал. Теперь в обороте три формы национальной валюты:
- наличные — купюры в кошельке;
- безналичные — деньги на счетах коммерческих банков;
- цифровой рубль — деньги на счете, который ведется уже не в коммерческом банке, а на платформе Банка России.
1 цифровой рубль = 1 безналичный рубль = 1 наличный рубль. Обменного курса между формами нет, отмены наличных или безналичных рублей законодательство не предусматривает. Для граждан кошелек добровольный: это еще один способ переводов и оплаты покупок, письменно отказываться от него не нужно. Для компаний — еще один канал приема платежей, расчетов и новых сервисов. Для государства — отдельная инфраструктура рубля. Сам цифровой рубль не отменяет банковскую тайну.
Зачем государству еще одна форма денег
Банковская система и так работает хорошо: платеж между лицами в России проходит за секунды, тогда как в западных странах может занимать до трех дней. Но значительная часть платежей идет через инфраструктуру коммерческих банков и платежных систем, а цифровой рубль учитывается на собственной платформе Банка России. Это открывает государству несколько возможностей:
- Снижение стоимости отдельных платежей. Комиссии за РКО, эквайринг и переводы частично обусловлены содержанием существующей инфраструктуры; новый механизм для ряда операций может оказаться дешевле.
- Собственная финансовая инфраструктура — вопрос устойчивости финансовой системы страны: расчеты внутри экономики должны работать на национальной базе.
- Прозрачность операций. На единой платформе появляются технологические возможности учета, что особенно важно для бюджетных средств: госконтрактов, субсидий, целевых выплат.
- Автоматизация расчетов. Смарт-контракт сам проведет платеж поставщику после выполнения условий договора — без долгой процедуры проверок и согласований.
- Новые финансовые сервисы, многие из которых пока на стадии разработки.
Цифровой рубль — не просто новый способ заплатить за чашку кофе, а развитие цифровой инфраструктуры страны. Для сравнения: в США цифровой доллар так и не введен, в Китае цифровой юань действует много лет, но его популярность остается низкой. Насколько востребованным станет цифровой рубль, зависит от доступности инструментов, которые внедряет Банк России.
Как работает счет цифрового рубля
Допустим, на счете в банке лежит 500 000 ₽. Вы открываете счет цифрового рубля в приложении того же банка (он подключен к платформе Банка России; идти на сайт ЦБ не нужно) и переводите на него 100 000 ₽. На банковском счете остается 400 000 ₽, на цифровом появляется 100 000 цифровых рублей. Количество денег не изменилось — изменилась форма их хранения и использования, а учет ведется уже на платформе Банка России. Перевести деньги обратно в безналичную форму можно.
Что важно знать:
- проценты на цифровой рубль не начисляются — это не депозит;
- кредиты в цифровых рублях не выдаются;
- для физических лиц действует лимит пополнения цифрового счета переводом с банковского — 300 000 ₽ в месяц; для бизнеса таких лимитов пока нет;
- у физического лица может быть только один счет цифрового рубля, и он не привязан к конкретному банку: пользоваться можно через несколько банков, счет будет единым.
Обязанности бизнеса: этапы 2026–2028 и пороги выручки
Для граждан цифровой рубль добровольный, а для определенных компаний с 1 сентября 2026 года появилась обязанность обеспечить возможность оплаты цифровым рублем. Речь идет в первую очередь о продавцах товаров и услуг гражданам для личных нужд; B2B-компании без продаж гражданам не обязаны. Внедрение идет в три этапа по выручке за предыдущий год:
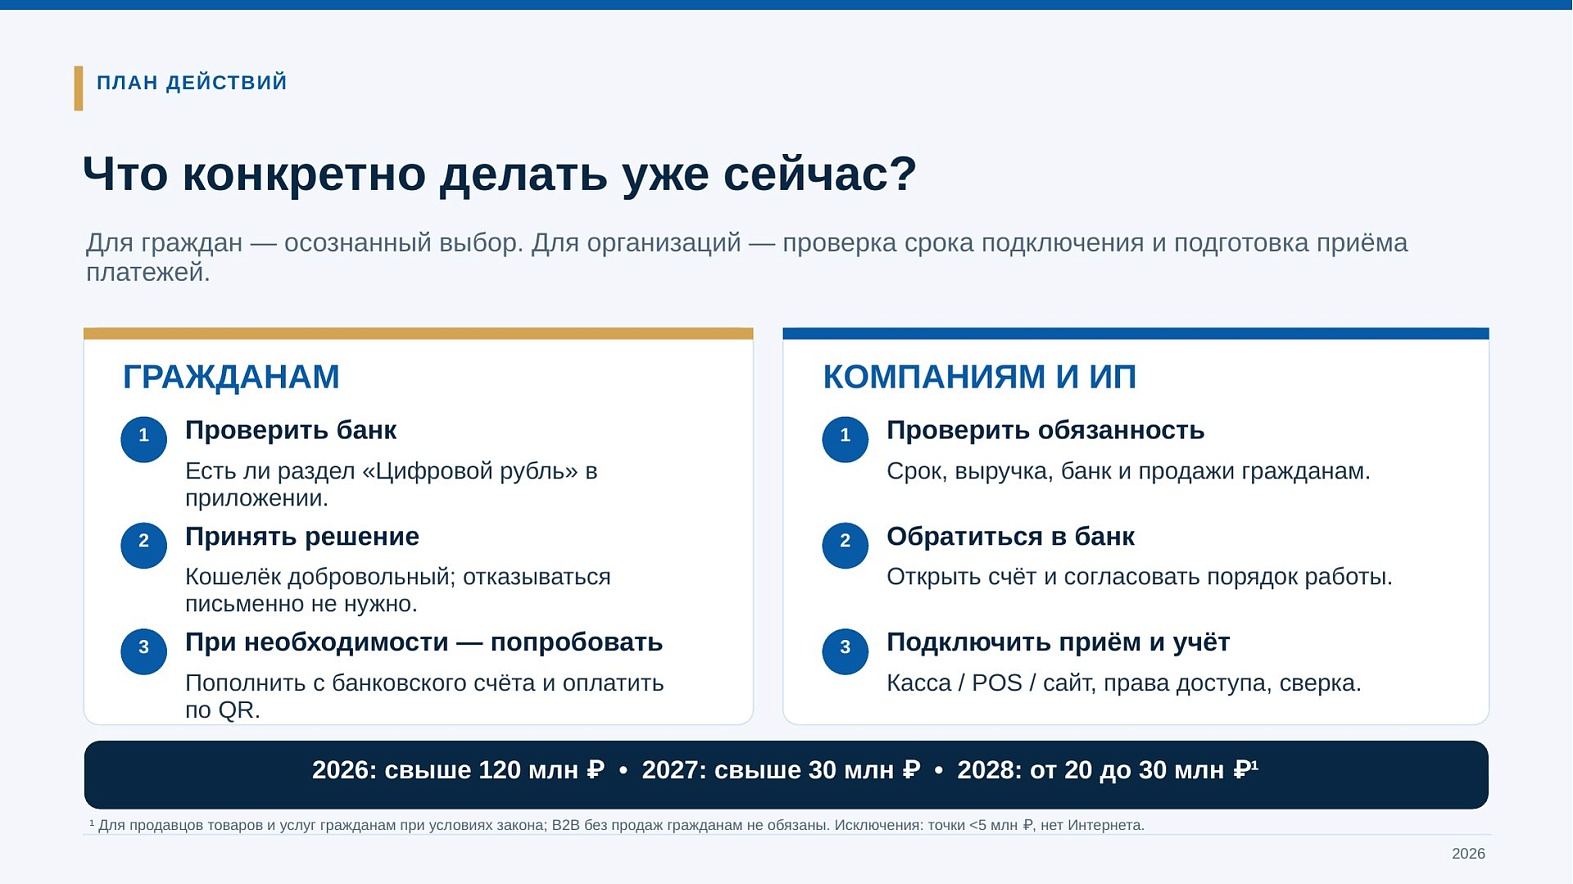
- с 1 сентября 2026 года — крупнейшие (системообразующие) банки и продавцы с выручкой свыше 120 млн ₽;
- с 1 сентября 2027 года — банки с универсальной лицензией и продавцы с выручкой свыше 30 млн ₽;
- с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 до 30 млн ₽.
Важна не только выручка: учитываются банк, через который обслуживается компания, характер договоров и другие условия закона. Исключения — торговые точки с годовым оборотом менее 5 млн ₽ и территории без доступа к интернету.
Пример. У компании сеть магазинов с выручкой 500 млн ₽, обслуживается в системообразующем банке. Значит, при соблюдении установленных законом условий она должна обеспечить возможность оплаты цифровым рублем уже с первого этапа. Это не означает, что покупатели массово начнут платить цифровыми рублями, но если покупатель открыл цифровой кошелек и попросил кассира принять такой платеж, инфраструктура должна быть готова. Отказ — нарушение законодательства.
Ответственность. По ст. 14.8 КоАП РФ штраф для должностных лиц составляет от 15 000 до 30 000 ₽, для юридических лиц — от 30 000 до 50 000 ₽. Нюанс в том, что штраф может быть назначен за каждый зафиксированный факт отказа: 30 отказов за день — 30 штрафов. Финансовому директору и главному бухгалтеру стоит лично проверить, попадает ли компания под требования и готова ли касса, POS-терминалы и сайт к приему цифрового рубля.
План действий для компаний и ИП:
- Проверить обязанность: срок этапа, выручка, банк, наличие продаж гражданам.
- Обратиться в банк: открыть счет цифрового рубля и согласовать порядок работы.
- Подключить прием и учет: касса, POS, сайт, права доступа сотрудников, сверка операций, корректные данные и документы.
Выигрывает компания, у которой готовы расчеты, учет и внутренние процессы.
Цифровой рубль и госконтроль: мифы и реальность
Больше всего опасений вызывает контроль. Популярные мифы: наличные отменят, цифровым рублем можно будет платить только в определенных магазинах, государство ограничит покупки, у денег появится «срок годности». Все это вымысел:
- установленного законом срока годности у цифрового рубля нет — это не бонусные баллы, а национальная валюта;
- обязанности переводить всех граждан на цифровой рубль нет, выбор формы денег остается за человеком;
- учет операций действительно ведется, но и привычные безналичные платежи не анонимны: информацию о переводе фиксирует и банк, и Банк России.
Для гражданина платеж цифровым рублем по сути ничего не меняет. Для государства это инструмент борьбы с мошенничеством (единственный кошелек на физлицо, операции видны в режиме реального времени) и контроля бюджетных денег: субсидию, выданную на определенные цели, можно будет потратить только на товары и услуги из утвержденного перечня.
От денег к активам: что на самом деле смотрит банк
Деньги — лишь один из активов бизнеса. Банку важно не только движение средств по счету: он смотрит, какими активами владеет компания и что отражено в отчетности. Активы бывают:
- материальные — здания, земля, оборудование, запасы, инфраструктура;
- финансовые — деньги, дебиторская задолженность, финансовые вложения, ценные бумаги;
- нематериальные — технологии, программное обеспечение, базы данных, ноу-хау, результаты разработок, товарные знаки.
Нематериальные активы кажутся уделом IT-компаний и науки, но это не так. Успешные компании инвестируют именно в НМА: у известного производителя гаджетов около 80% выручки приходится на нематериальные активы и только 20% — на продажу самого устройства. Покупая товар в интернете, клиент сначала «покупает» силу бренда, рекламную кампанию и технологию продаж; заказывая такси или продукты, он сам пополняет клиентскую базу данных. Процесс создания продукта, его продажи и анализа клиентской базы — то, что отличает одну компанию от другой. Ключевой вопрос для собственника: какие активы уже созданы, но их потенциал для отчетности, кредитования и дохода не используется?
Кейс «Тверьстеклопластик». Группа компаний, в которой Ильдар Шайхутдинов был финансовым директором, купила действующий завод. «Мы покупали не завод. Мы покупали способность бизнеса зарабатывать дальше»: клиентскую базу (среди клиентов — Калашников, Росатом, Газпром, Росавтодор), технологии продуктов, которые группа сама производить не умела, и компетенции конструкторов, технологов и производственной команды. На балансе же были только земля, здания, оборудование и инфраструктура. Анализ показал, что из 19 гектаров площади прибыль приносит один цех около 1 000 м², остальное нужно лишь содержать. После оформления ключевых НМА компания получила кредиты, а впоследствии была продана дороже.
Ковенанты банков и НМА на балансе без налогов
Все больше компаний сталкиваются с отказами в кредитовании и уведомлениями банков об ухудшении ковенантов — они срабатывают на ухудшение финансовых показателей. Нематериальные активы, которыми бизнес фактически владеет, но на которые нет ни документов, ни стоимости, при постановке на баланс увеличивают базу активов, а в отчете о прибылях и убытках дают прибыль. По словам спикера, такие активы не облагаются налогом на имущество, а возникающая прибыль — налогом на прибыль, но льгота доступна не всем: компаниям с оборотом до 2 млрд ₽, которые на 1 января 2022 года входили в реестр МСП.
Этот подход ИФРБ применил в 2008 году с «Тверьстеклопластиком»: после покупки начался кризис, крупные клиенты перестали платить, выручка упала, кредиты остались, а ставки выросли с 10 до 25% — ситуация, похожая на сегодняшнюю. Компания оценила и поставила на баланс НМА, которыми давно владела и с которых получала выручку, на 200 млн ₽. Выросли прибыль, капитал и активы, ковенанты банка оказались выполнены, банк перевел заемщика в другую категорию кредитного риска: ставка снизилась с 25 до 14%, а в следующем квартале — до 10%, когда рынок кредитовался под 25%. Аналогично поступали известные сети общепита: в 2016–2017 и 2020 годах они ставили на баланс рецептуры как технологию производства блюд, показывали банку прибыль, капитал и активы и сохраняли финансирование. По оценке спикера, этой мерой воспользовались около 300 компаний.
Отчетность — лицо компании
Баланс и форма № 2 — единственное, что видит банк и инвестор. Какие последствия ждут компанию, зависит от того, что написал в отчетности бухгалтер. Кейс: компания с оборотом 3,5 млрд ₽ показала за 2025 год убыток около 80 млн ₽. Убыток был, но его причина — около 200 млн ₽ вложений в развитие, которые отнесли в себестоимость, хотя по сути это капитальные вложения с эффектом в будущем. Собственный капитал ушел в минус, сработал стоп-фактор инструкции Банка России по оценке рисков заемщика, и банк потребовал досрочно вернуть кредит — 600 млн ₽. Компания законопослушно гасила долг вместо закупки сырья и продукции, обещанного перекредитования не дождалась и прекратила существование.
До конца 2026 года осталось около двух с половиной месяцев. Если финансовый результат окажется хуже прошлогоднего на фоне снижения выручки или роста себестоимости, кредитующий банк, скорее всего, потребует дополнительный залог или частичное погашение. К этому нужно готовиться заранее — и нематериальные активы здесь один из главных резервов.
Три результата работы с активами
Работа с активами дает не абстрактный «рост капитализации», а три управляемых результата. Эффект в каждом случае определяется конкретной операцией, ее экономикой и документальным подтверждением.
1. Усилить отчетность — кредитный потенциал. Выявить и корректно учесть активы, подтвердить собственный капитал и улучшить аргументы при обращении за кредитом.
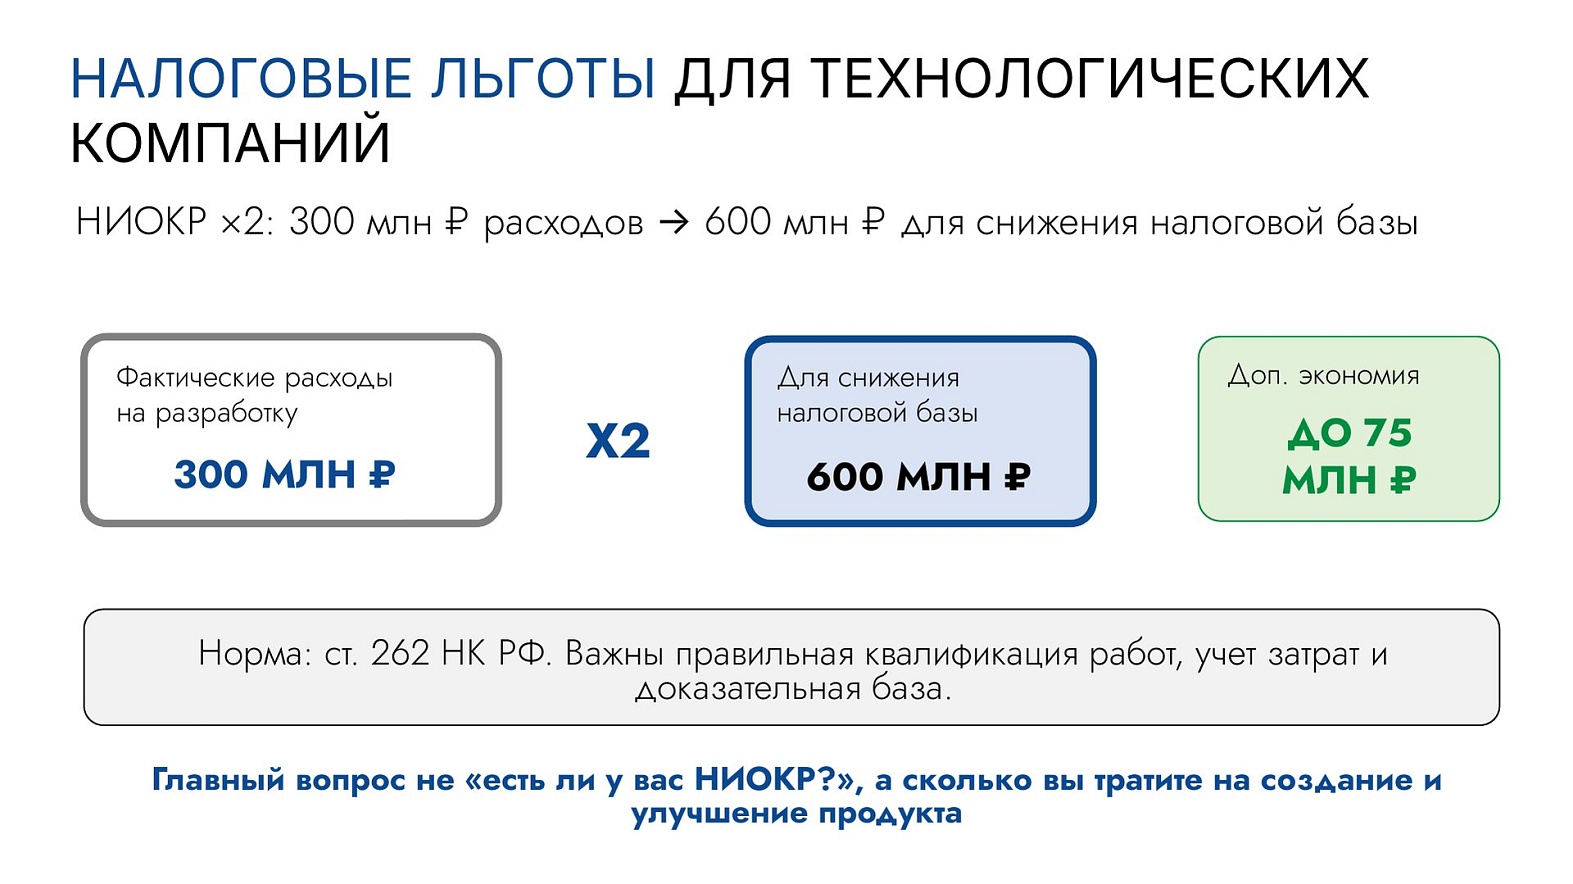
2. Снизить налоги — денежная экономия. Инвестиции в создание нематериального актива — это НИОКР: расходы на создание новой или модернизацию продукции, технологии, методов организации и управления. По ст. 262 НК РФ такие расходы можно учесть с коэффициентом 2. Расчетный пример: фактические расходы на разработку стоек электрозарядных устройств — 300 млн ₽ в год. Одна компания списывает их в себестоимость, другая собирает на счете 08 как НИОКР, предварительно разработав регламенты, формы и документооборот и обучив команду. Вторая уменьшает налоговую базу на 600 млн ₽ и экономит до 75 млн ₽ налога в год, первая — ничего, потому что просто не оформляла НИОКР. Главный вопрос не «есть ли у вас НИОКР?», а сколько вы тратите на создание и улучшение продукта: важны правильная квалификация работ, учет затрат и доказательная база.
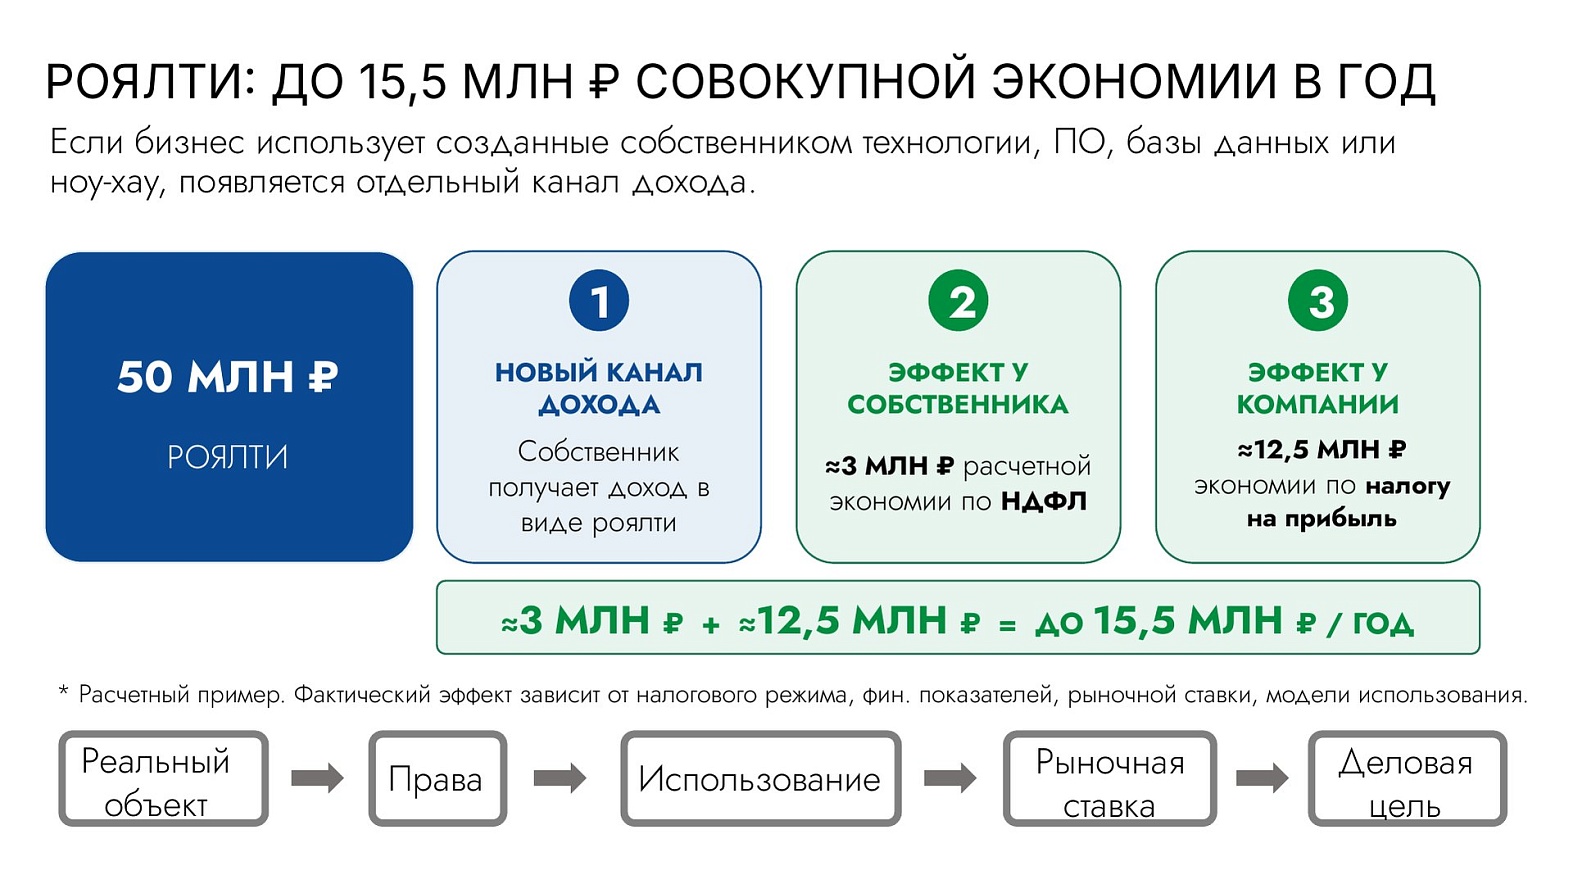
3. Создать доход собственника — роялти. Любой бизнес начинается с идеи, которую, как правило, придумал владелец. Если идея дала экономический эффект, по Гражданскому кодексу ее можно оформить как ноу-хау, программу для ЭВМ или базу данных (клиентов, поставщиков, рецептурный справочник), а компания может платить собственнику лицензионный платеж — роялти — за фактическое использование технологий и ПО. Получение дохода по лицензионным платежам — предпринимательская деятельность, поэтому собственнику следует оформить ИП и платить налог по ставке 6%. Расчетный пример: роялти 50 млн ₽ в год дают около 3 млн ₽ экономии по НДФЛ у собственника и около 12,5 млн ₽ экономии по налогу на прибыль у компании — до 15,5 млн ₽ совокупного эффекта. Фактический эффект зависит от налогового режима, финансовых показателей, рыночной ставки и модели использования.
На бумаге все просто, в реализации — нет. Роялти допустимы только при одновременном выполнении пяти условий:
- реальный объект интеллектуальной собственности существует;
- исключительные права на него оформлены;
- зафиксирован факт и момент использования объекта компанией;
- ставка роялти обоснована как рыночная;
- есть деловая цель.
Если хотя бы одно условие не выполняется, к операции лучше не приступать: судебных споров о роялти без деловой цели или с завышенной ставкой (10% от выручки там, где рыночная ставка может быть 1,5%) много. По прогнозу спикера, с учетом ожидаемого роста ставок НДФЛ и инициатив по повышению налога на дивиденды роялти станут одним из самых востребованных инструментов — многие компании уже используют их наравне с дивидендами.
«Красная зона» рентабельности
Цифровизация затронула не только деньги и активы, но и налоги. ФНС видит операции компании без участия бухгалтера и заранее рассчитывает ожидаемую сумму налога. Если декларация приходит с другой суммой, компания попадает в «красную зону» и получает запросы на уточнение. Один из ключевых маркеров — рентабельность: если по отрасли она около 5%, а компания показывает 1%, налоговая предполагает намеренное занижение. Это ошибка не только с точки зрения налогового риска: сэкономив 2 млн ₽ налога на прибыль, компания из-за слабой отчетности может переплатить банку 15 млн ₽. Два аспекта — налоги и финансирование — нужно рассматривать вместе.

Цифровой контроль 2026: как не попасть в зону риска
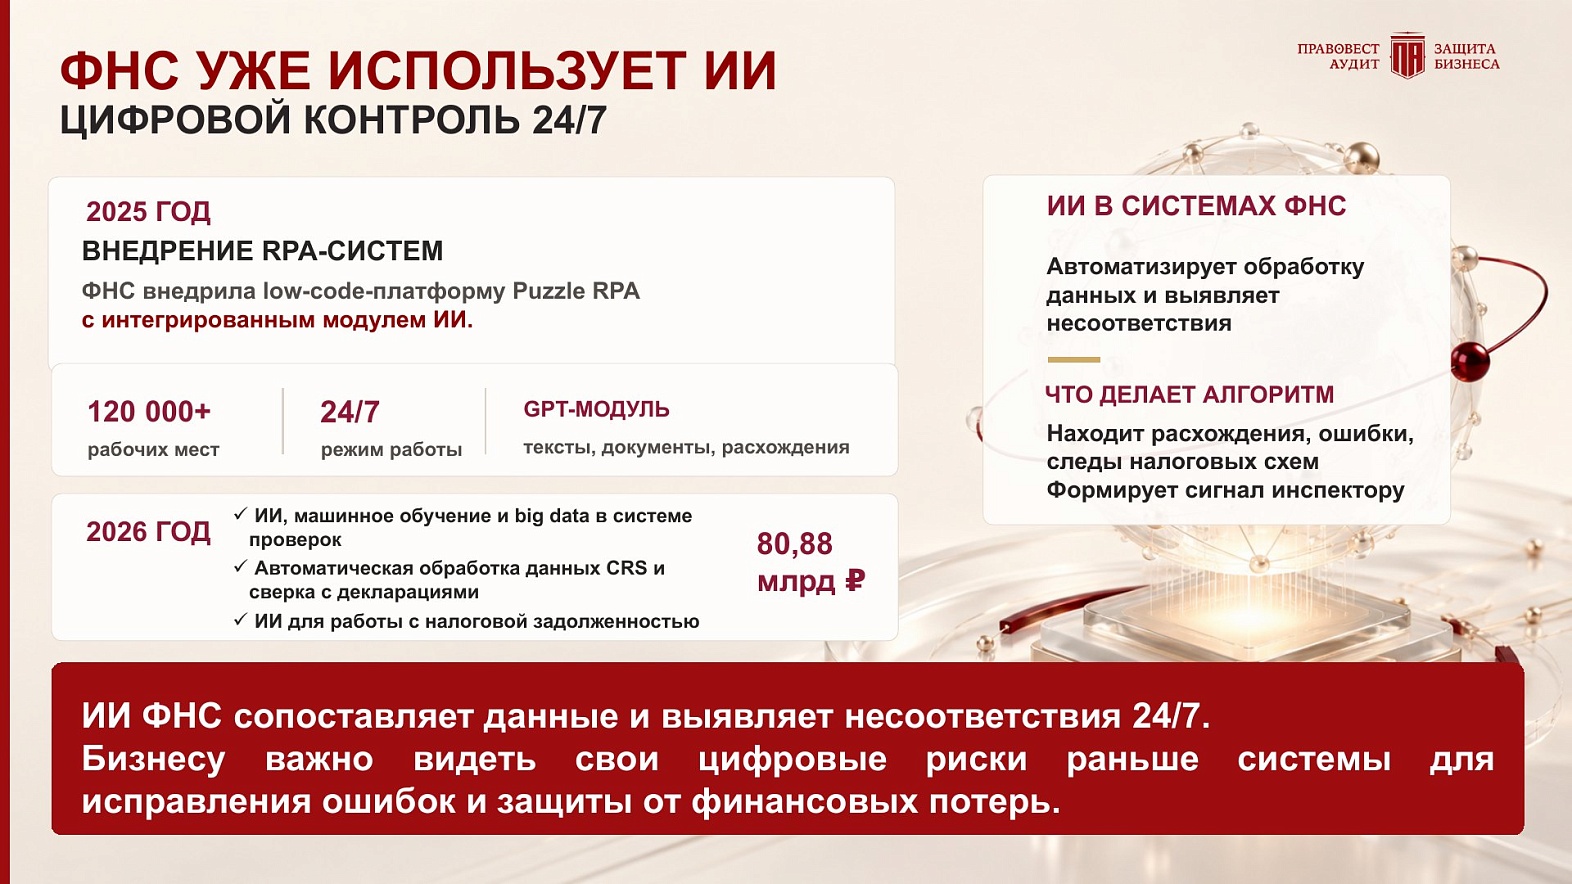
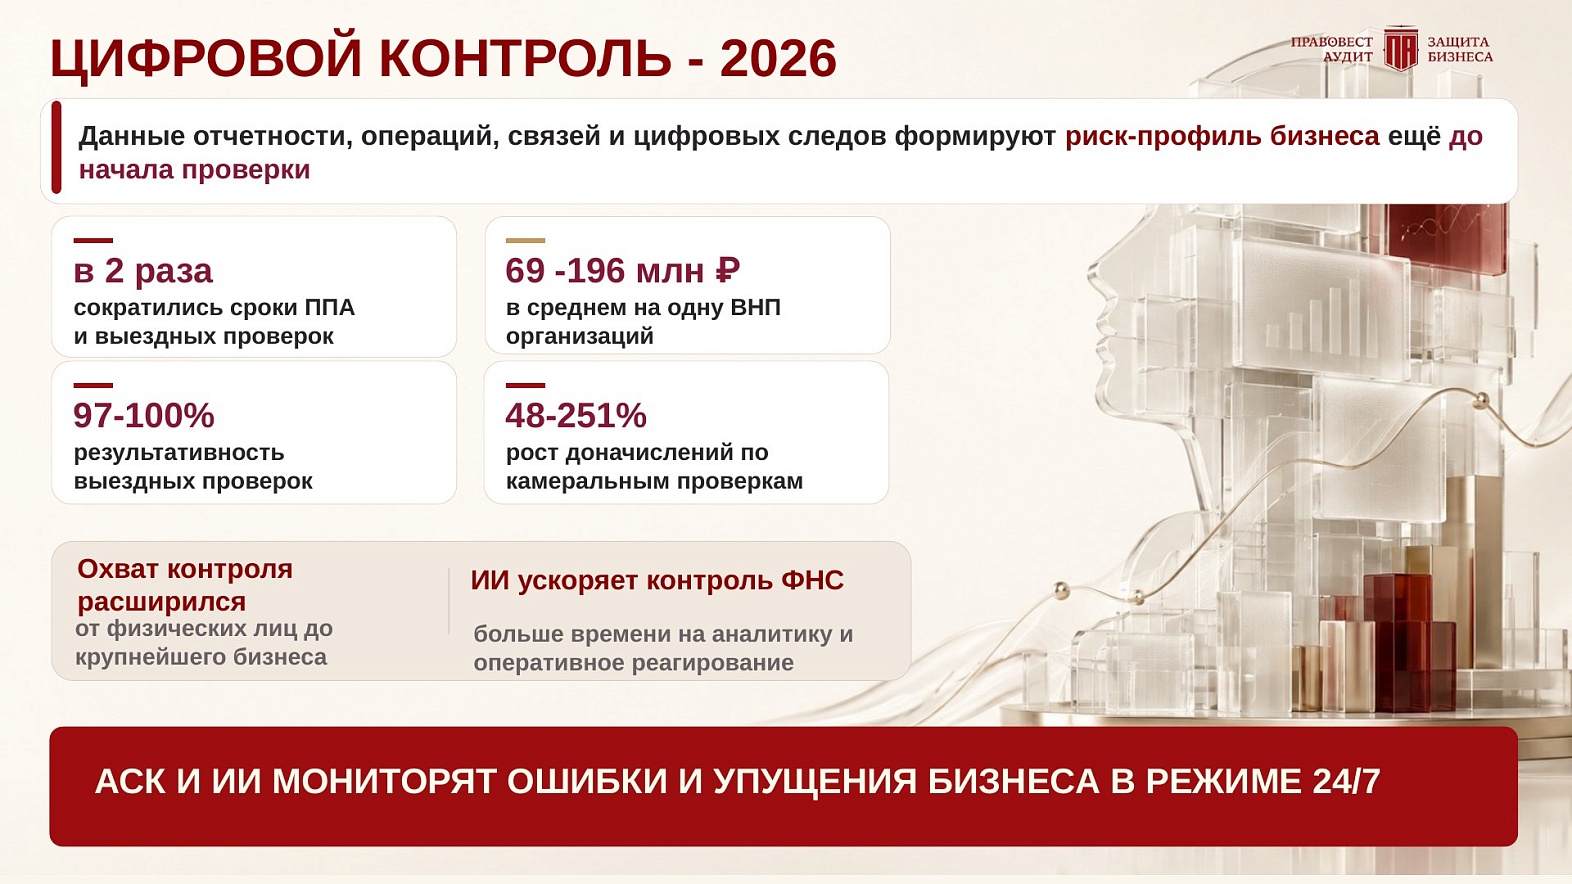
Цифровизация ФНС позволяет контролировать бизнес в режиме 24/7 и видеть ошибки, налоговые схемы. Денежные, финансовые и товарные потоки для налогового органа уже прозрачны. В 2025 году ФНС уже внедрила low-code-платформу Puzzle RPA с интегрированным модулем ИИ для анализа текстов и документов. Алгоритм сопоставляет данные, находит расхождения и следы налоговых схем и ошибок. В 2026 году в систему проверок добавлены машинное обучение и big data, автоматическая обработка данных CRS со сверкой с декларациями и ИИ для работы с налоговой задолженностью.
На практике это выглядит так: ошибку или упущение даже добросовестного бизнеса система замечает быстро и отслеживает, что налогоплательщик делает дальше. Если компания ничего не корректирует — это сигнал для принятия мер реагирования (побуждение уточнения налоговых обязательств, назначение проверки). Большинство претензий сегодня возможны вне рамок выездных проверок — по итогам камеральных.
Старый подход «проверим и исправим ошибки в конце года, перед сдачей отчетности» больше не работает. ФНС видит компанию в течение всего года, и к моменту получения акта проверки исправлять что-либо уже сложно и дорого.
Ваш бизнес уже оценили: где и что проверить
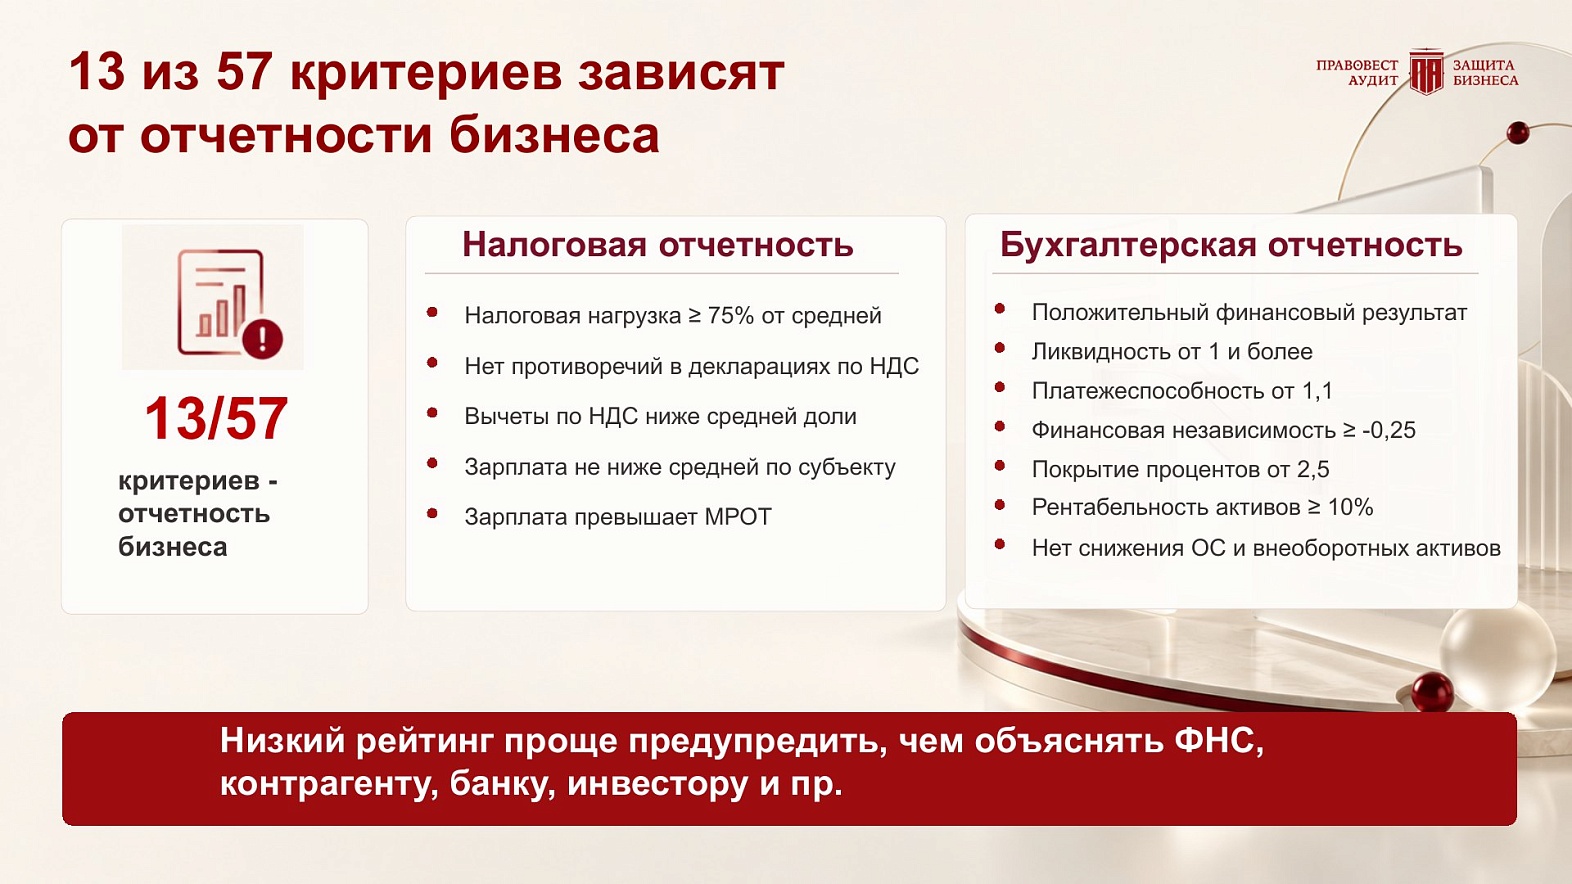
ФНС формирует выписку с оценкой финансово-хозяйственной деятельности компании. Этот «налоговый рейтинг» уже учитывают госорганы, также контрагенты, которые часто запрашивают выписку перед сделкой в рамках коммерческой осмотрительности. Оценка ФНС строится по 57 критериям, и 13 из них напрямую зависят от бухгалтерской и налоговой отчетности компании:
- налоговая нагрузка не ниже 75% от средней;
- нет противоречий в декларациях по НДС, доля вычетов по НДС ниже средней;
- зарплата не ниже средней по субъекту и выше МРОТ;
- положительный финансовый результат;
- ликвидность от 1, платежеспособность от 1,1, финансовая независимость не ниже −0,25;
- покрытие процентов от 2,5, рентабельность активов не ниже 10%;
- нет снижения основных средств и внеоборотных активов.
Проверять соответствие этим показателям нужно в течение всего года, а не в конце: низкий рейтинг в налоговом скоринге проще предупредить, чем объяснять ФНС, банку или контрагенту.
Как узнать оценку бизнеса ФНС. Выписку с оценкой ФХД можно запросить в личном кабинете юридического лица на сайте ФНС: меню «Сведения о ЮЛ» → раздел «Как меня видит налоговая» → вкладка «Сервис оценки юридических лиц» → выбрать шаблон и нажать «Запросить выписку». Получить выписку по контрагенту нельзя — только по своей компании.
Где проверить ЭКГ-рейтинг компании. ЭКГ-рейтинг (Экология.Кадры.Государство) — публичный источник данных бизнеса (содержащий информацию о финансовом состоянии компании и налоговых рисках контрагентов) позволяет участникам рынка мгновенно оценивать финансовую устойчивость и «налоговую чистоту» партнеров. Узнать ЭКГ-рейтинг можно на сайте ЭКГ-рейтинг.рф.
Оценка ФНС и ЭКГ-рейтинг становятся все более значимыми инструментами при выборе контрагентов и проверке их благонадежности. Заказчики обращают внимание на финансовую устойчивость компании, налоговую дисциплину, наличие ресурсов и деловую репутацию.
Три ключевых направления применения оценки ФНС и ЭКГ-рейтинга
- Подтверждение благонадежности бизнеса. Организации и ИП могут самостоятельно получить верифицированную выписку с результатами оценки ФНС и предоставить ее заказчику, банку или деловому партнеру. Порядок действий — в статье «Как получить выписку с оценкой бизнеса ФНС».
- Применение оценки ФНС в закупках. Законопроект Минфина предусматривает использование результатов оценки вместо самостоятельного декларирования соответствия установленным требованиям при закупках по 44-ФЗ и 223-ФЗ. Подробнее - «Оценка ФНС для допуска к закупкам: что проверить бизнесу».
- Учет ЭКГ-рейтинга при выборе подрядчиков. Этот индекс деловой репутации, закрепленный национальным стандартом ГОСТ Р 71198, используется для оценки благонадежности бизнеса. Автоматический скоринг позволяет набрать до 100 баллов, анкетирование — еще до 60. Дополнительные 10 баллов предусмотрены для участников ведущих деловых объединений. Число организаций и предпринимателей, охваченных рейтингом, выросло до 7 млн.
Эти инструменты расширяют возможности заказчиков по предварительной оценке рисков исполнения контрактов. Для подрядчиков финансовые показатели и деловая репутация приобретают дополнительное значение в конкурентной борьбе.
Что важно проверить заранее. Недостоверные сведения о компании, налоговая задолженность, ошибки в отчетности и несоответствие установленным требованиям могут осложнить участие в закупках. Если такие проблемы обнаружатся при подаче заявки, компания рискует потерять время и возможность заключить контракт.
Что проверить:
- актуальность и достоверность сведений в ЕГРЮЛ;
- показатели финансовой устойчивости;
- состояние расчетов с бюджетом и соблюдение налоговых обязательств;
- результаты оценки ФНС;
- корректность бухгалтерской и налоговой отчетности.
Подробнее о том, какие показатели влияют на оценку компании и как с ними работать, — в статье «Оценка ФНС-2026: как руководителю управлять рейтингом и налоговыми рисками бизнеса».
Налоговые проверки — практика 2026 года
Проверки стали быстрее, глубже и без привязки к региону. Цифровой контроль ускорил весь цикл: сроки предпроверочного анализа и выездных проверок сократились в 2 раза, результативность выездных проверок достигает 97–100%, средние доначисления на одну выездную проверку организации составляют 69–196 млн ₽, а доначисления по камеральным проверкам выросли на 48–251%. Охват контроля расширился от физлиц до крупнейшего бизнеса, а ИИ оставляет инспекторам больше времени на аналитику и оперативное реагирование.
С 1 января 2026 года на законодательном уровне закреплена экстерриториальность камеральных проверок: проверять компанию может инспекция другого региона. Экстерриториальные выездные проверки налоговым законодательством также не запрещены, и ФНС привлекает инспекторов из других субъектов для регионов с большим числом налогоплательщиков. Миф о том, что в Москве, Подмосковье или Санкт-Петербурге «можно затеряться», в 2026 году не работает.
Фокус налогового внимания 2026: что проверить бизнесу. Классика претензий — проблемные контрагенты и структурирование бизнеса. Пример: определение СКЭС ВС РФ от 13.02.2026 по делу № А51–22336/2022, доначисления 138 млн ₽. В цепочку импорта включили посредника для увеличения стоимости товара и НДС, а продажи через ИП составляли единый бизнес с имитацией самостоятельности. Признаки подконтрольности: у поставщика не было нужного штата и складов, общество было его единственным покупателем и обеспечивало 83% денежных поступлений.
Второе направление — договоры с самозанятыми и ИП, за которыми скрываются трудовые отношения: НДФЛ и страховые взносы доначисляют уже в рамках камерального контроля. В постановлении АС ВСО от 29.09.2026 по делу № А33–16783/2025 суд поддержал переквалификацию по таким признакам:
- исполнители постоянно выполняли однородную работу в рамках трудовой функции, а не разовые проекты;
- получали доход только от общества, не имели других заказчиков, не искали клиентов и не рекламировали услуги;
- действовали под руководством общества, подчинялись распорядку и получали фиксированную оплату;
- общество контролировало их работу, обеспечивало расходными материалами и проверяло качество;
- работы относились к уставной деятельности общества и обеспечивали непрерывность его процесса.
Проверьте свои договоры с контрагентами,в т. ч. с самозанятыми и ИП с учетом законодательных ограничений и судебной практики.
Договоры с самозанятыми и ИП: ограничения с 1 октября. За что доначислит ФНС.
Камеральная проверка как «мини-выездная»
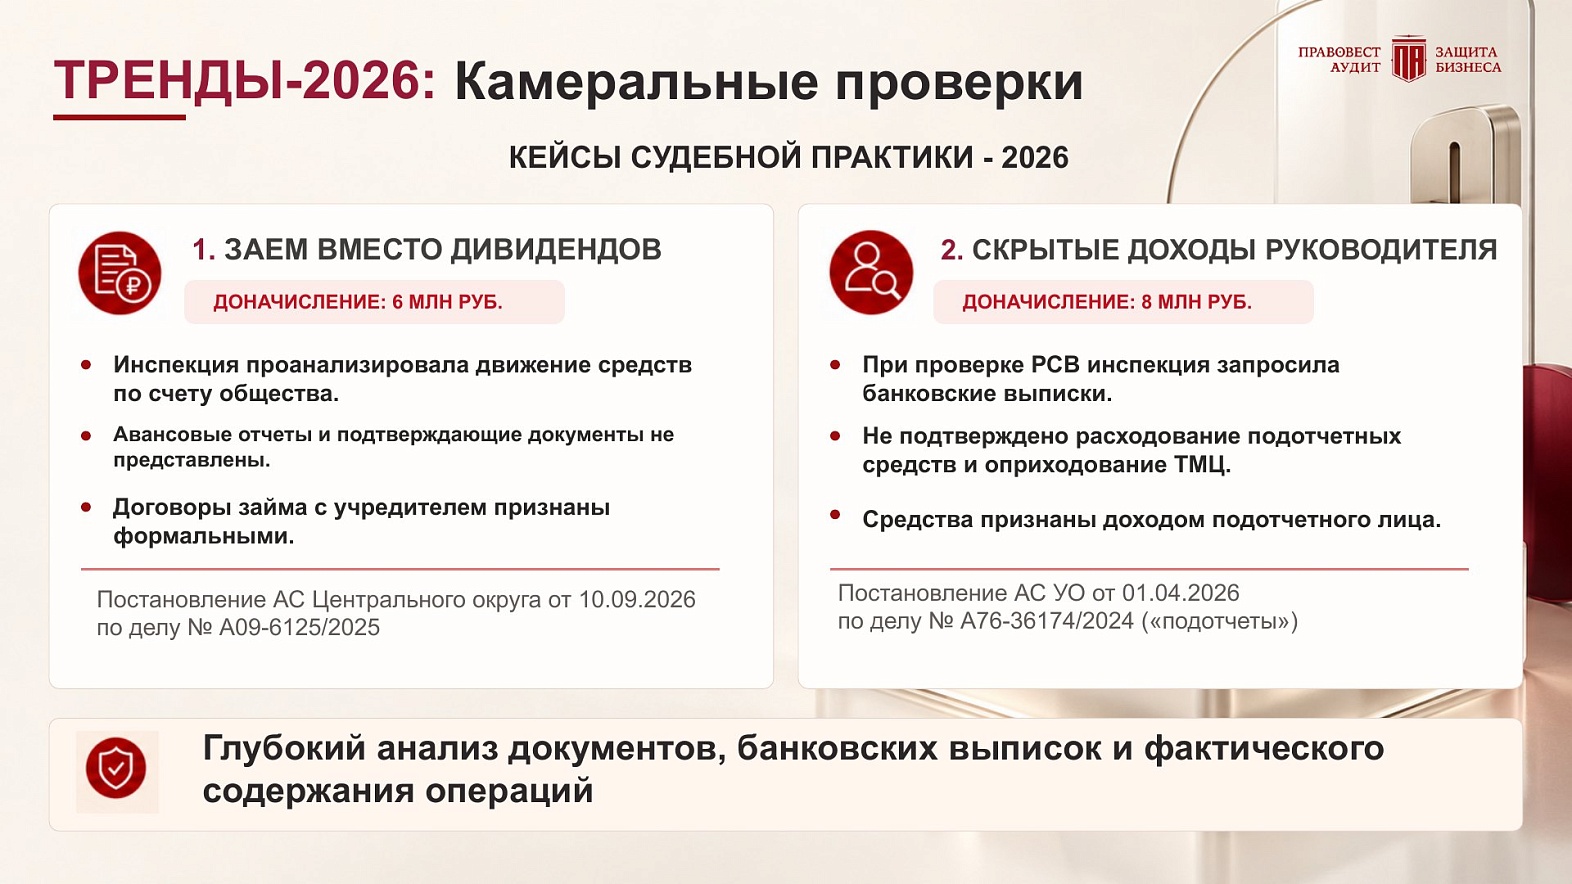
Глубина камеральных проверок сегодня сопоставима с выездными. Проверяя, например, расчет 6-НДФЛ, инспекция запрашивает банковские выписки, авансовые отчеты и документы о том, на что потрачены деньги, выданные руководителю. Наример, в ходе “камералок” инспекция выявила:
- Заем вместо дивидендов, доначисление 6 млн ₽ (постановление АС Центрального округа от 10.09.2026 по делу № А09–6125/2025). Инспекция проанализировала движение средств по счету, авансовые отчеты не представлены, договоры займа с учредителем признаны формальными.
- Скрытые доходы руководителя, доначисление 8 млн ₽ (постановление АС УО от 01.04.2026 по делу № А76–36174/2024). При проверке РСВ запрошены банковские выписки; расходование подотчетных средств и оприходование ТМЦ не подтверждены, средства признаны доходом подотчетного лица.
Контроль распространяется и на физических лиц: сопоставляются доходы и расходы руководителей и собственников, отслеживаются скрытая предпринимательская деятельность и доходы от аренды.
За что доначисляют добросовестному бизнесу
Судебная практика по налоговым спорам и аудиторская практика «Правовест Аудит» показывают: ошибки в налогах есть и у добросовестных компаний, и это не исключение, а правило. Самая распространенная причина — отсутствие первичных документов, подтверждающих расходы и вычеты.
- Потеря 53 млн ₽ (постановление АС ВВО от 28.07.2026 по делу № А82–18900/2022). При выездной проверке общество не представило «первичку» и регистры учета, в инспекцию попало менее 0,1% документов от объема операций в книгах покупок и продаж. НДС, налог на прибыль, вычеты и расходы определены по изъятым документам и материалам контрагентов, применен расчетный метод по подп. 7 п. 1 ст. 31 НК РФ.
- Потеря 11 млн ₽ (постановление АС СКО от 03.03.2026 по делу № А53–23626/2023). На затраты можно списать только материалы, включенные в подписанные КС-2 и предъявленные заказчику; доказывать факт и размер расходов обязан налогоплательщик.
Пример из аудиторской практики. Риск доначисления налога на прибыль из-за отсутствия первичного документа на выплату заработной платы выявили в ходе аудита, документы восстановили и оформили правильно — и сняли риск налоговых доначислений на 193 млн ₽. Больше кейсов аудиторской практики>>
Наличие «первички» под вычеты и расходы стоит проверять несколько раз в год: по итогам квартала, полугодия и девяти месяцев.
Долг компании становится долгом руководителя и бухгалтера
ИИ работает и на взыскание: в 2026 году внедрены алгоритмы, которые анализируют активы бизнеса, следы преднамеренного банкротства и ликвидации, а также имущество собственников и руководителей — с кого можно взыскать долг в случае банкротства. По данным Федресурса за январь-июнь 2026 года: подано 2 698 заявлений о привлечении к субсидиарной ответственности (+10%), привлечено 3 435 лиц (+63%), взыскано 521,9 млрд ₽ (рост в 2,5 раза), средний размер ответственности — 152 млн ₽ (+54%). Налоговый долг все чаще переходит с компании на тех, кто принимал решения (КДЛ): руководителя, собственника, главного бухгалтера и пр. Кейсы личной ответственности руководителя>>
Почему важен поэтапный аудит с налогами
Цифровой налоговый контроль с ИИ — не будущее, а настоящее. Если бизнес не начнет управлять своими цифровыми рисками, за него это сделает система — в режиме доначислений и ограничений. Цифровизация ФНС требует пересмотреть сам подход к налоговым рискам:
- Проактивный подход - выявлять и исправлять ошибки до претензий ФНС.
- Поэтапный аудит с налогами - проводить аудит в течение года: по итогам полугодия и девяти месяцев, а не только по году.
После первого этапа аудита еще можно проверить, исправить и перепроверить, а к концу года риск-профиль компании в ФНС уже сформирован и тренд закреплен. К тому же решения о назначении выездных проверок налоговые органы традиционно выносят «под занавес» уходящего года.
Начать первый этап аудита важно осенью, чтобы до конца года исправить ошибки и недочеты и заодно найти законные резервы.
Аудит с налогами за 2026 год: 9 причин начать осенью

Чек-лист: что важно сделать осенью
- Запросить в личном кабинете ФНС выписку с оценкой финансово-хозяйственной деятельности и проверить компанию на ЭКГ-рейтинг.рф.
- Сверить показатели отчетности с 13 критериями ФНС: налоговая нагрузка, вычеты по НДС, зарплата, ликвидность, платежеспособность, рентабельность активов.
- Проверить наличие «первички» под расходы и вычеты по итогам 9 месяцев; восстановить недостающие документы до закрытия года.
- Перепроверить договоры с самозанятыми и ИП, займы учредителям и подотчетные суммы руководителей — это зона камерального контроля 2026 года.
- Определить, обязана ли компания принимать цифровой рубль (выручка свыше 120 млн ₽ и продажи гражданам — уже с 1 сентября 2026 года), и подготовить кассу, POS и сайт.
- Провести инвентаризацию нематериальных активов: технологии, ПО, базы данных, рецептуры, ноу-хау, товарные знаки — и оценить, что из этого можно поставить на баланс.
- Проверить, подходят ли расходы на разработку под ст. 262 НК РФ, и оформить НИОКР: регламенты, формы, документооборот.
- Оценить возможность роялти собственнику по пяти условиям; при невыполнении хотя бы одного — не начинать.
- Сравнить рентабельность с отраслевой и спрогнозировать финансовый результат года: как его увидят банк и ФНС.
- Провести первый этап поэтапного аудита с налогами, чтобы до конца 2026 года исправить ошибки и защитить бизнес и себя.
Ответы на частые вопросы
1. Отменят ли наличные и безналичные рубли после введения цифрового?
Нет. Цифровой рубль — третья форма национальной валюты наряду с наличными и безналичными. Законодательство не предусматривает отмены привычных форм денег, обменного курса между ними нет: 1 цифровой рубль равен 1 наличному и 1 безналичному.
2. Обязана ли моя компания принимать цифровой рубль уже сейчас?
С 1 сентября 2026 года — продавцы товаров и услуг гражданам с выручкой за предыдущий год свыше 120 млн ₽, обслуживающиеся в крупнейших банках. С 1 сентября 2027 года порог снижается до 30 млн ₽, с 1 сентября 2028 года — до 20 млн ₽. B2B-компании без продаж гражданам, точки с оборотом менее 5 млн ₽ и территории без интернета под обязанность не попадают. Условия закона стоит проверить применительно к своей компании.
3. Что будет, если кассир откажется принять оплату цифровым рублем?
Ответственность по ст. 14.8 КоАП РФ: штраф для должностных лиц от 15 000 до 30 000 ₽, для юридических лиц от 30 000 до 50 000 ₽. Штраф может быть назначен за каждый зафиксированный факт отказа.
4. Можно ли вернуть цифровые рубли обратно на банковский счет и получать по ним проценты?
Перевести деньги из цифрового рубля в безналичную форму можно. Проценты на цифровой рубль не начисляются, кредиты в цифровых рублях не выдаются: для хранения свободных денег под доход он не предназначен.
5. Как узнать, как мою компанию видит ФНС?
В личном кабинете юридического лица на сайте ФНС: «Сведения о ЮЛ» → «Как меня видит налоговая» → «Сервис оценки юридических лиц» → «Запросить выписку». Выписка доступна только по своей компании. Публичный ЭКГ-рейтинг по ИНН можно посмотреть на сайте ЭКГ-рейтинг.рф.
6. Почему нельзя исправить налоговые ошибки в конце года, как раньше?
ФНС обрабатывает данные о компании круглосуточно и видит ошибки в течение года, а к декабрю риск-профиль уже сформирован и решения о выездных проверках приняты. Поэтапный аудит с налогами по итогам полугодия и девяти месяцев оставляет время проверить, исправить и перепроверить, если начать его осенью.
7. У нас не IT-компания. Какие у нас могут быть нематериальные активы?
Технологии и рецептуры, программное обеспечение, базы данных клиентов и поставщиков, ноу-хау, результаты разработок, товарные знаки — все, чем бизнес фактически владеет и на чем зарабатывает, но что не отражено в балансе. Сети общепита, например, ставили на баланс рецептуры как технологию производства блюд.
8. Когда компания может платить собственнику роялти вместо дивидендов?
Только при одновременном выполнении пяти условий: реальный объект интеллектуальной собственности существует, исключительные права оформлены, факт использования зафиксирован, ставка обоснована как рыночная, есть деловая цель. Если хотя бы одно условие не выполняется, к операции лучше не приступать.
Цифровизация уже затронула деньги. Следующий шаг для бизнеса — научиться управлять всеми своими активами и рисками: выявлять, защищать, учитывать и превращать их в финансовый результат. Преимущество получит тот, кто работает на опережение финансовых рисков.
