
ФНС опубликовала отчёт по форме № 2-НК за девять месяцев 2026 года с данными по выездным и камеральным проверкам. Отметим ключевые показатели и их значение для бизнеса.
1. Выездные проверки организаций
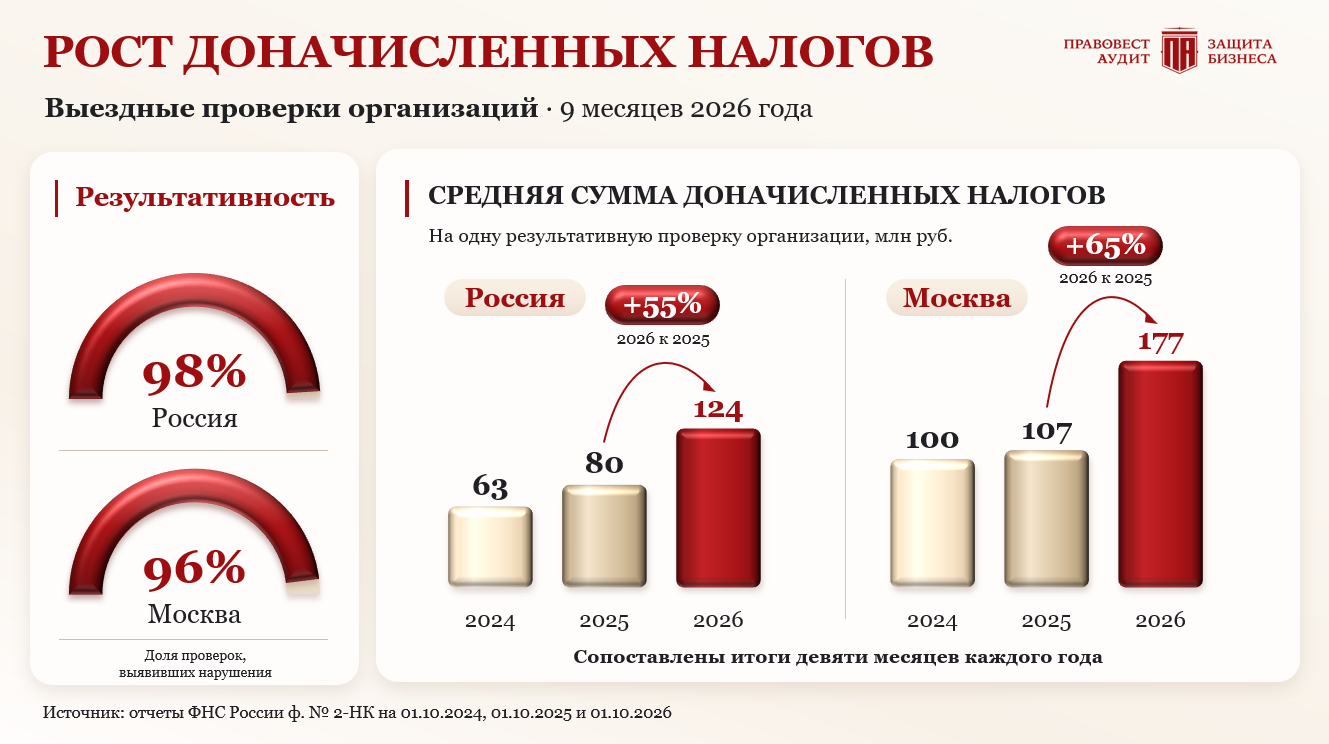
Средняя сумма доначисленных налогов
РФ. На одну результативную проверку пришлось 124 млн руб. против 80 млн руб. за аналогичный период 2025 года. Рост составил 55%.
Москва. Средние доначисления достигли 177 млн руб. против 107 млн руб. годом ранее, увеличившись на 65%.
Московская область. На одну результативную проверку пришлось 72 млн руб. против 46 млн руб. за девять месяцев 2025 года. Рост составил 57%.
Результативность и количество проверок
РФ. Проведено 3 062 проверки, нарушения выявлены в 2 995 случаях. Результативность составила 98%. Количество проверок сократилось на 20% по сравнению с аналогичным периодом 2025 года.
Москва. Из 1 053 проверок организаций 1 013 выявили нарушения. Результативность составила 96%, а количество проверок снизилось на 22%.
Московская область. Из 185 проверок результативными оказались 184, или 99%. Их общее количество сократилось на 48%.
Санкт-Петербург. Проведено 109 проверок, нарушения выявлены в 108 случаях. Результативность составила 99%. Годом ранее эти показатели составляли 107 и 104 соответственно, или 97%. Количество проверок увеличилось на 2%.
2. Камеральные проверки
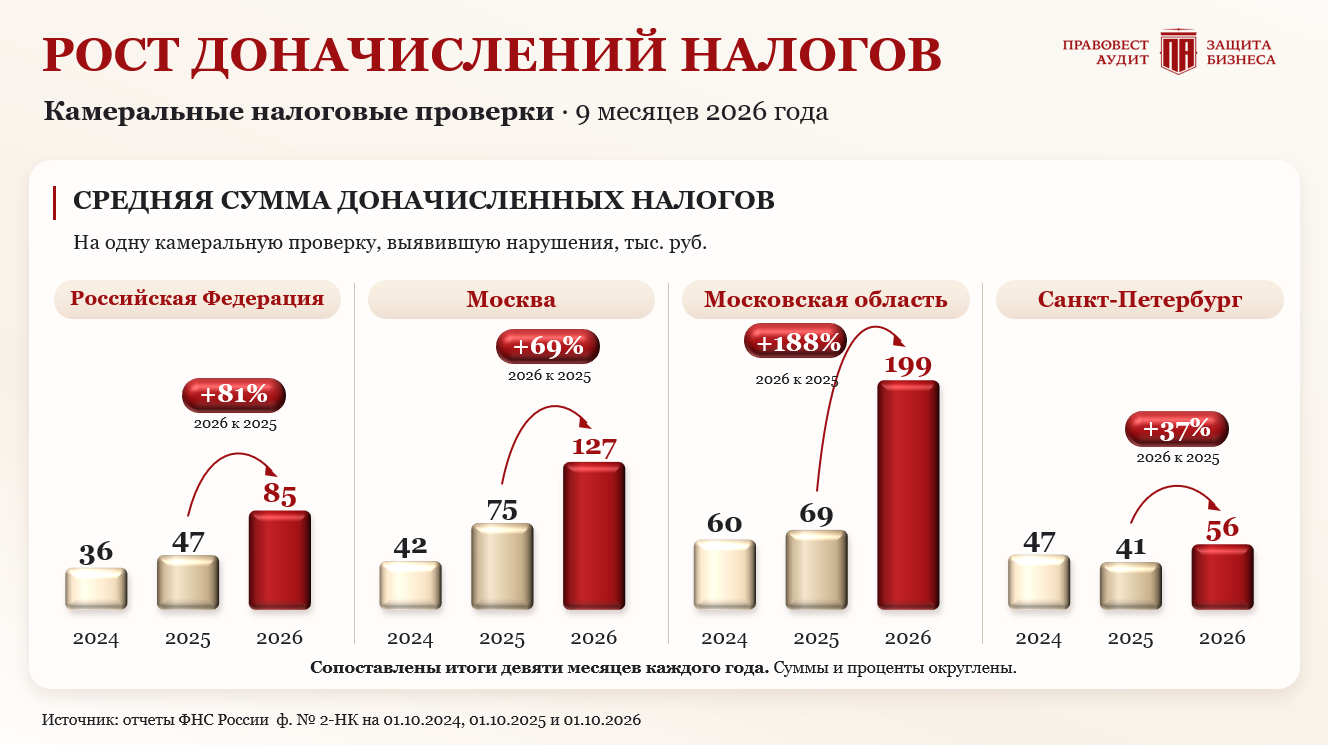
Данные охватывают все камеральные проверки, не только проверки организаций. Средние доначисления налогов рассчитаны на одну проверку, выявившую нарушения:
Россия. 85 тыс. руб. против 47 тыс. руб. годом ранее. Рост составил 81%.
Москва. 127 тыс. руб. против 75 тыс. руб. за девять месяцев 2025 года. Увеличение на 69%.
Московская область. 199 тыс. руб. против 69 тыс. руб. годом ранее. Рост составил 188%, то есть в 2,9 раза.
Санкт-Петербург. 56 тыс. руб. против 41 тыс. руб. за девять месяцев 2025 года. Увеличение на 37%.
Выводы для бизнеса
Меньше выездных проверок не означает меньше рисков. При результативности выездного контроля 96–99% и росте налоговых доначислений на 55-65% — цена налоговых ошибок продолжает расти. Это подчёркивает значение адресного, риск-ориентированного подхода ФНС: многие расхождения и признаки налоговых схем инспекции видят до назначения проверки благодаря цифровому анализу данных ИИ.
Значительные суммы поступают в бюджет по итогам аналитической работы налоговых органов. За первое полугодие 2026 года «добровольные доплаты» бизнеса составили 67% всех поступлений от контрольно-аналитической работы ФНС, включая проверки. Налогоплательщики уточняют обязательства после информационных писем и вызовов в инспекцию. Если компания заранее не проверила спорные операции и не подготовила подтверждающие документы, ей сложнее оценить обоснованность претензий и аргументированно отстоять свою позицию.
Рост доначислений по камеральным проверкам также наглядно показывает (38-188%), что внимание к рискам нельзя ограничивать только выездным контролем. Применение ИИ и экстерриториальный подход расширяют возможности доначислений при «камералках».
Для бизнеса это сигнал — пора действовать на опережение рисков, выявлять и исправлять ошибки в течение года, до возникновения претензий ФНС. Важно заранее проверить, подтверждены ли расходы, вычеты и льготы, соответствуют ли документы фактическим операциям и достаточно ли аргументов по спорным налоговым позициям. Такой подход помогает избежать ситуации, когда решение о доплате принимается из-за нехватки времени и уверенности в верности учёта и отчетности.
Поэтапный помогает организовать эту работу в течение года: выявить риски в согласованном объёме, получить письменные рекомендации и своевременно внести необходимые исправления. Для руководителя это более надёжная основа для решений о прибыли и деньгах компании, для финансовой службы — профессиональная поддержка в сложных вопросах.
Начав аудит осенью, компания получает время на проверку документов и расчётов, исправление выявленных ошибок в установленном порядке и подготовку обоснований до вопросов ФНС. Рекомендации аудиторов можно учесть при закрытии года и подготовке отчётности, снижая риск доначислений, пеней и штрафов. Аудит осенью —
Рекомендуем:
- ;
- .
